Online Casino auf Rechnung Österreich 2026 – was wirklich geht (und was nicht)
 Available in US
Wer „Online Casino auf Rechnung Österreich" eingibt, hat eine bestimmte Erwartung: spielen, gewinnen oder verlieren, und die Rechnung erst am Monatsende bezahlen – so wie bei Klarna im Onlineshop. Diese Erwartung führt direkt in die Irre. Echte „Kauf auf Rechnung"-Optionen mit 14 oder 30 Tagen Zahlungsziel gibt es in Online-Casinos nirgends – weder bei legalen Anbietern noch bei Offshore-Betreibern. Dafür sorgen nicht Betreiberlust oder technische Grenzen, sondern handfeste regulatorische Verbote.
Was es stattdessen gibt, ist ein Flickenteppich aus Zahlungsmethoden, die dem Konzept „auf Rechnung" unterschiedlich nahekommen: Handyrechnung über A1, Magenta oder Drei, bei der die Abbuchung tatsächlich erst am Monatsende auf der Mobilfunkrechnung erscheint. Trustly Pay N Play, das via Open-Banking sofort abbucht, aber keine Kreditkarte oder separate Registrierung braucht. Klarna – aber nur als Sofortüberweisung (Pay Now), nicht als das BNPL-Produkt mit Zahlungsziel.
Inhaltsverzeichnis
- Online Casino auf Rechnung in Österreich – gibt es das wirklich?
- Wie funktioniert die Zahlung „auf Rechnung" im Casino? Die 3 Alternativen
- Klarna im Casino – Pay Now vs. Pay Later: Der entscheidende Unterschied
- Online Casinos in Österreich mit „Rechnung"-Alternativen – Rechtslage und Anbieter
- Schritt für Schritt: So zahlst du per Handyrechnung, Trustly oder Klarna ein
- Limits, Gebühren und Auszahlungen – das musst du wissen
- Vor- und Nachteile der Zahlungsalternativen im Vergleich
- Spielautomaten mit „Rechnung"-Zahlung
- Warum Handyrechnung teurer ist als sie aussieht
- Trustly Pay N Play im Detail – warum diese Methode so viele Vorteile hat
- Die Klarna-Verwirrung in Österreich – ein praktischer Überblick
- win2day und die Gambling Reform 2026 – was sich für AT-Spieler ändert
- Sicherheit und Spielerschutz – was jede Methode mitbringt
- Warum bietet win2day keine Zahlung per Handyrechnung oder Klarna an?
- Die rechtliche Grauzone – ein nüchterner Blick
- Internationale Casinos mit Trustly, Klarna und Handyrechnung – worauf achten?
- Was bedeutet „seriös" bei internationalen Casinos konkret?
- Alles auf einen Blick – Methoden, Rechtslage, Empfehlung
- Einzahlung per Handyrechnung – häufige Fehler und wie man sie vermeidet
- Auszahlungen ohne Handyrechnung – die Alternativen
- OGH-Rechtsprechung – was die Urteile für AT-Spieler bedeuten
Online Casino auf Rechnung in Österreich – gibt es das wirklich?
Nein. Die direkte Antwort lautet: Ein Online-Casino, das seinen Spielern eine Rechnung mit Zahlungsziel schickt und das Spielguthaben vorab gutschreibt, existiert nicht – und darf in keiner regulierten Jurisdiktion existieren. Der Grund ist nicht Bequemlichkeit, sondern Gesetzgebung.
Das österreichische Glücksspielgesetz (GSpG) und vergleichbare EU-Regelwerke untersagen kreditfinanziertes Glücksspiel. Konkret: Eine Einzahlung darf nur mit sofort verfügbaren Mitteln erfolgen. Wer eine Rechnung über 200 € erhält, bezahlt diese aus künftigem Einkommen – das ist per Definition ein Kredit. Kredit und Glücksspiel in Kombination schaffen eine Schuldenfalle: Verluste werden real, die Rechnung fällt trotzdem an. Genau das soll Spielerschutzrecht verhindern.
Die Verwirrung entsteht, weil der Begriff „Rechnung" im deutschsprachigen E-Commerce nahezu synonym mit Klarna geworden ist. Dort ist „Kauf auf Rechnung" ein Standardbezahlweg. Im Casino-Kontext existiert das Produkt Klarna Pay Later schlicht nicht – kein seriöser Betreiber bietet es an, weil er damit seine Lizenz riskiert.
Warum das regulatorische Verbot so eindeutig ist
Das GSpG enthält keine explizite Formulierung „Kreditfinanzierung verboten," aber der Mechanismus ist klar: § 3 GSpG gibt dem Bund das Monopol auf Glücksspiel, § 14 GSpG regelt die Konzessionsbedingungen. Die Konzessionsauflagen schreiben Spielerschutzmaßnahmen vor, die BNPL-Einzahlungen faktisch ausschließen. Auf EU-Ebene verstärken die Spielerschutzrichtlinien der European Gaming and Betting Association (EGBA) diesen Ansatz: verantwortungsvolles Spielen bedeutet unter anderem, dass Spieler nur mit Geld spielen, das sie bereits haben.
Kann ich wirklich im Online-Casino auf Rechnung spielen wie beim Online-Shopping?
Nein. Das Konzept „jetzt spielen, in 30 Tagen bezahlen" ist im Casino-Bereich regulatorisch ausgeschlossen. Es gibt keine Ausnahme, keinen Graubereich, kein Casino, das es legal anbietet. Was es gibt, sind Methoden wie Handyrechnung (Abbuchung am Monatsende über Mobilfunkrechnung) oder Sofortüberweisungen über Trustly und Klarna Pay Now – aber bei beiden fließt Geld sofort von einem realen Guthaben, kein Kredit.
Wie funktioniert die Zahlung „auf Rechnung" im Casino? Die 3 Alternativen
Drei Zahlungsmethoden kommen dem Konzept „auf Rechnung" am nächsten – allerdings jede auf ihre eigene Art, mit unterschiedlichen Mechanismen, Limits und Einschränkungen. Keine ist ein Ersatz für Klarna Pay Later. Alle haben Vor- und Nachteile, die man kennen sollte.
Handyrechnung (A1, Magenta, Drei) – später über Mobilfunkrechnung bezahlen
Die Handyrechnung ist die einzige Zahlungsmethode, bei der das Geld für eine Casino-Einzahlung tatsächlich erst später vom Konto abgeht. Wer einen Postpaid-Vertrag bei A1, Magenta oder Drei hat, zahlt den Einzahlungsbetrag am Monatsende zusammen mit der Mobilfunkrechnung. Das funktioniert so: Im Cashier des Casinos die Handynummer eingeben, einen SMS-Code bestätigen, fertig – das Spielguthaben ist sofort verfügbar. Die eigentliche Abbuchung erfolgt erst mit der nächsten Mobilfunkrechnung.
Der Haken ist mehrfach. Limits sind vergleichsweise niedrig: typisch 10 bis 50 € pro Einzeltransaktion, monatlich 100 bis 300 € je nach Netzbetreiber – das sind keine Casino-Limits, sondern die Grenzen der Mobilfunkanbieter. Dazu kommen Transaktionsgebühren von 5 bis 15 %, die entweder das Casino oder der Netzbetreiber einbehält. Wer 50 € einzahlt, bekommt im ungünstigsten Fall nur 42,50 € gutgeschrieben. Auszahlungen sind über Handyrechnung grundsätzlich nicht möglich – das ist eine reine Einzahlungsmethode. Und: Prepaid-Kunden müssen bei ihrem Netzbetreiber explizit die Premium-SMS-Funktion freischalten lassen.
Trustly Pay N Play – Sofortüberweisung mit Bankverifizierung
Trustly ist kein „Rechnung"-Produkt, aber es löst ein anderes Problem elegant: keine Kreditkarte, keine lange Registrierung, kein Ausweis-Upload. Die schwedische Trustly Group AB betreibt eine Open-Banking-Infrastruktur nach PSD2, die von der schwedischen Finanzaufsicht Finansinspektionen lizenziert ist. Das Pay-N-Play-Konzept bedeutet: Beim ersten Besuch eines Casinos wählt man Trustly als Zahlungsmethode, authentifiziert sich einmal mit den eigenen Online-Banking-Daten, und das Casino erhält gleichzeitig die Kontodaten für die KYC-Verifizierung. Man ist also in einem Schritt registriert, verifiziert und hat eingezahlt.
Das Geld fließt sofort vom Bankkonto – das ist kein Kredit, kein Zahlungsziel. Dafür sind die Limits deutlich großzügiger als bei Handyrechnung: typisch 10 € Minimum bis zu 10.000 € pro Transaktion, kostenlos für den Spieler (das Casino zahlt die Provision). Trustly ist außerdem die einzige der drei Methoden, bei der Auszahlungen funktionieren – direkt auf das Bankkonto, in der Regel innerhalb von 5 Minuten bis 24 Stunden. Österreichische Banken wie Erste Bank, Raiffeisen, Bank Austria und alle Sparkassen-Institute unterstützen die PSD2-Schnittstelle, über die Trustly arbeitet.
Klarna SOFORT – die ehemalige Sofortüberweisung
Klarna SOFORT ist keine neue Zahlungsmethode, sondern das Rebranding einer alten: Die SOFORT GmbH aus München, die seit etwa 2005 Sofortüberweisungen anbot, wurde 2013 von Klarna übernommen. Die technische Infrastruktur ist dieselbe geblieben – nur das Logo und der Markenauftritt haben sich geändert. Im Casino-Cashier erscheint diese Methode je nach Betreiber als „Klarna," „Sofortüberweisung" oder „SOFORT."
Funktionell ist es eine Echtzeit-Banküberweisung: Man wählt seine Bank, loggt sich ins Online-Banking ein, bestätigt per TAN, und der Betrag wird sofort vom Konto abgebucht. Sofortige Gutschrift im Casino, kostenlos für den Spieler, keine Kreditkarte nötig. Limits liegen typisch zwischen 10 und 5.000 € je nach Casino. Der entscheidende Unterschied zu Trustly: Auszahlungen über Klarna SOFORT sind nicht möglich. Gewinne werden per Banküberweisung, E-Wallet oder anderer verfügbarer Methode ausgezahlt.
| Zahlungsmethode | Limits pro Transaktion | Monatslimit | Gebühren (Spieler) | Gutschrift | Auszahlung möglich? | „Rechnung“-Charakter | Verfügbar bei win2day? |
|---|---|---|---|---|---|---|---|
| Handyrechnung (A1/Magenta/Drei) | 10–50 € | 100–300 € | 5–15 % | Sofort | Nein | Ja – Abbuchung am Monatsende (Postpaid) | Nein |
| Trustly Pay N Play | 10–10.000 € | Kein Limit | Kostenlos | Sofort (5 Sek.–2 Min.) | Ja (5 Min.–24 Std.) | Nein – Sofortabbuchung | Nein |
| Klarna SOFORT | 10–5.000 € | Kein Limit | Kostenlos | Sofort (5 Sek.–2 Min.) | Nein | Nein – Sofortabbuchung | Nein |
Welche Zahlungsmethode kommt einer „Rechnung" im Casino am nächsten?
Die Handyrechnung über A1, Magenta oder Drei. Sie ist die einzige Methode, bei der die Abbuchung tatsächlich verzögert erfolgt – bei Postpaid-Verträgen erst mit der monatlichen Mobilfunkrechnung. Einschränkungen: niedrige Limits (max. 300 € pro Monat), Gebühren von 5–15 %, keine Auszahlung möglich. Trustly und Klarna SOFORT buchen sofort ab und haben keinen „Rechnung"-Charakter.
Klarna im Casino – Pay Now vs. Pay Later: Der entscheidende Unterschied
Die Verwirrung rund um Klarna im Casino-Kontext ist systematisch – und kein Zufall. Klarna bewirbt sich in Österreich und Deutschland aggressiv als allgemeine Bezahllösung, und viele Nutzer assoziieren „Klarna" reflexartig mit „auf Rechnung." Im Casino ist diese Assoziation falsch.
Klarna Pay Now (SOFORT) – so funktioniert die Echtzeit-Überweisung
Klarna Pay Now ist technisch identisch mit der alten Sofortüberweisung, die Millionen von Deutschen und Österreichern seit Jahren kennen. Die SOFORT GmbH wurde 2013 für rund 150 Millionen Euro von Klarna übernommen, die Marke schrittweise von „Sofortüberweisung" zu „Klarna" migriert. Was geblieben ist: die Infrastruktur. Open-Banking nach PSD2, Echtzeit-Banküberweisung, sofortige Abbuchung vom Girokonto.
Im Casino bedeutet das: Klarna Pay Now ist eine Sofortüberweisung, keine Kreditlinie. Das Geld verlässt das Konto unmittelbar nach der TAN-Bestätigung. Klarna ist dabei von BaFin als Zahlungsdienstleister in Deutschland reguliert, was für eine gewisse Infrastruktur-Verlässlichkeit spricht. Für den Spieler ist der Ablauf unkompliziert: Bank auswählen, einloggen, bestätigen. Zwei Minuten, fertig.
Klarna Pay Later – warum es im Casino nicht funktioniert
Klarna Pay Later – das eigentliche „Kauf auf Rechnung"-Produkt mit 30 Tagen Zahlungsziel – funktioniert in Online-Casinos aus regulatorischen Gründen nicht. Das GGL in Deutschland (§ 4 Abs. 4 GlüStV) verbietet Kreditfinanzierung beim Glücksspiel explizit, österreichische Konzessionsauflagen schließen dasselbe aus. Klarna selbst sperrt Pay Later für Händler aus dem Casino- und Glücksspielbereich. Wer also „Klarna Rechnung Casino" sucht und erwartet, dass er die Einzahlung 30 Tage später begleichen kann: das funktioniert nirgends, bei keinem Betreiber.
Wenn ein Casino trotzdem behauptet, Klarna Pay Later anzubieten, ist das ein klares Warnsignal – entweder fehlt die Lizenz, oder das Angebot ist ungeprüft und verstößt gegen Klarna-Nutzungsbedingungen. Kein MGA- oder AT-konzessionierter Anbieter kann Klarna Pay Later legal im Casino-Cashier einsetzen.
Das hat einen weiteren praktischen Aspekt: Klarna selbst erkennt Casino-Transaktionen bei der Händler-Klassifizierung und blockiert Pay-Later-Versuche auf Anbieterseite. Wer es trotzdem versucht, bekommt eine Ablehnung – nicht wegen mangelnder Kreditwürdigkeit, sondern wegen Händlerkategorie-Sperre.
Was ist der Unterschied zwischen Klarna Pay Now und Klarna Pay Later im Casino?
Klarna Pay Now (Sofortüberweisung) bucht sofort vom Bankkonto ab – verfügbar in Casinos, kostenlos, keine Auszahlung möglich. Klarna Pay Later (30 Tage Rechnung) existiert in Online-Casinos nicht – regulatorisch ausgeschlossen, von Klarna selbst für Casino-Händler gesperrt. Wenn ein Casino „Klarna" anbietet, ist immer Pay Now gemeint.
Online Casinos in Österreich mit „Rechnung"-Alternativen – Rechtslage und Anbieter
Die Frage, wo man in Österreich mit Handyrechnung, Trustly oder Klarna SOFORT spielen kann, hat eine unbefriedigende Antwort: beim einzigen legalen österreichischen Online-Casino (win2day) nicht. Bei internationalen Anbietern – ja, aber mit einer anderen Rechtslage.
win2day – die einzige legale Option (und was sie NICHT anbietet)
Win2day ist die Online-Casino-Plattform der Österreichischen Lotterien GmbH, die wiederum zur Casinos Austria Gruppe gehört und mehrheitlich staatlich (über die ÖBAG) gehalten wird. Die Konzession basiert auf § 14 GSpG und wird vom österreichischen Bundesministerium für Finanzen erteilt. Seit 2012 ist win2day die einzige Plattform, die in Österreich legal Online-Casino-Spiele anbieten darf. Das macht win2day zur einzigen Option mit vollständiger Rechtssicherheit für österreichische Spieler – inklusive behördlichem Spielerschutz, Einzahlungslimits (unter 26 Jahre: max. 250 € pro Woche; ab 26 Jahre: 1–1.680 € monatlich im Standard) und staatlicher Aufsicht.
Was win2day nicht bietet, ist für Nutzer dieser Seite die zentrale Information: keine Handyrechnung, kein Klarna (weder Pay Now noch Pay Later), kein Trustly Pay N Play. Die Plattform akzeptiert Kreditkarte, Debitkarte, EPS-Online-Überweisung, PayPal, Paysafecard, Apple Pay, Google Pay und EuroBon. Das sind alles Sofortzahlungsmethoden. Wer explizit Handyrechnung oder eine der Sofortüberweisungs-Varianten sucht, wird bei win2day nicht fündig – und kein Konkurrenzartikel schreibt das so klar heraus.
Die Gambling Reform 2026 ändert daran mittelfristig etwas: Der Gesetzesentwurf sieht ein Multi-Lizenz-System mit bis zu 15 neuen Konzessionen für private Betreiber vor. Bis August 2026 sind diese neuen Lizenzen noch nicht vergeben. Win2day behält seine bestehende Konzession, der Markt öffnet sich aber schrittweise. Ob neue Lizenznehmer Handyrechnung oder Trustly anbieten werden, ist noch offen.
Funktioniert die Einzahlung per Handyrechnung bei win2day?
Nein. Win2day akzeptiert keine Zahlungen per Handyrechnung (A1, Magenta, Drei). Die Plattform unterstützt ausschließlich Sofortzahlungsmethoden: Kreditkarte, Debitkarte, EPS, PayPal, Paysafecard, Apple Pay, Google Pay und EuroBon. Trustly Pay N Play und Klarna SOFORT sind ebenfalls nicht verfügbar.
Internationale Casinos – Handyrechnung, Trustly und Klarna in der Grauzone
Wer in Österreich mit Handyrechnung, Trustly oder Klarna SOFORT Casino spielen möchte, landet unweigerlich bei internationalen Anbietern mit MGA-Lizenz (Malta Gaming Authority) oder Curaçao-eGaming-Lizenz. Diese Betreiber – darunter Anbieter wie Azur Slot, Hugo Casino, GlitchSpin, Ritzo, Safe Casino, Need For Spin, Rolling Slots und Wild Tokyo – bieten die gesuchten Zahlungsmethoden an, operieren aber ohne österreichische Konzession.
Die Rechtslage ist hier nicht einfach „legal" oder „illegal," sondern tatsächlich eine Grauzone. Das österreichische GSpG untersagt das Betreiben von Online-Casino-Diensten ohne AT-Konzession – der Betreiber begeht eine Verwaltungsübertretung. Für den Spieler sieht das Gesetz hingegen keine Strafbarkeit vor. Die Praxis zeigt: Österreich sperrt Bankverbindungen zu Offshore-Casinos nicht systematisch, und Strafverfolgungen von Spielern sind nicht bekannt.
Die Risiken für Spieler sind anderer Natur. Der österreichische Oberste Gerichtshof (OGH) hat in mehreren Urteilen entschieden, dass Spielverträge mit Offshore-Casinos ohne AT-Konzession nichtig sind – mit der Konsequenz, dass Spieler Verluste zivilrechtlich zurückfordern können. Klingt gut, aber: Das bedeutet auch, dass keine österreichischen Spielerschutz-Institutionen zuständig sind, die Beschwerdestelle win2day nicht gilt, und im Konfliktfall ein Zivilrechtsstreit der einzige Weg ist.
Ist Trustly Pay N Play in Österreich legal?
Trustly als Zahlungsdienstleister ist EU-reguliert (schwedische Finansinspektionen) und in AT vollständig legal. Das Problem ist nicht Trustly selbst, sondern das Casino, bei dem man es nutzt. Bei win2day ist Trustly nicht verfügbar. Bei internationalen Offshore-Casinos ist Trustly technisch und zahlungsrechtlich legal nutzbar – aber das Casino selbst operiert ohne österreichische Konzession (Grauzone). Trustly als Zahlungsmethode kann nicht gesperrt werden; der Casino-Betreiber trägt das rechtliche Risiko.
Was passiert, wenn ich bei einem Casino ohne österreichische Lizenz spiele?
Für Spieler gibt es keine Strafverfolgung. Das Risiko liegt woanders: Der OGH hat Spielverträge mit Offshore-Casinos als nichtig eingestuft, was bedeutet, Verluste sind zivilrechtlich einklagbar (Verjährungsfrist 30 Jahre). Gleichzeitig greift kein österreichischer Spielerschutz, kein OASIS-Äquivalent, keine state-side Beschwerdestelle. Im Streitfall ist man auf die Casino-interne Beschwerdestelle oder ausländische Lizenz-Behörden (z.B. MGA) angewiesen.
Schritt für Schritt: So zahlst du per Handyrechnung, Trustly oder Klarna ein
Handyrechnung A1 vs. Magenta vs. Drei – konkrete Unterschiede
Auf dem Papier klingt „Handyrechnung über österreichische Netzbetreiber" nach einer einheitlichen Methode. In der Praxis gibt es Unterschiede zwischen A1, Magenta und Drei, die sich auf Limits und Verfügbarkeit auswirken.
A1 ist Österreichs größter Netzbetreiber mit über fünf Millionen Kunden – entsprechend weit verbreitet ist die A1-Handyrechnung in kompatiblen Casinos. Das monatliche Ausgabelimit liegt bei A1 für Premium-SMS-Dienste (unter die Casino-Zahlungen fallen) typisch bei 100–150 €. Magenta, der zweitgrößte Anbieter mit rund vier Millionen Kunden, hat ähnliche Limits. Drei, mit rund drei Millionen Kunden der kleinste der drei, hat in Tests aus 2026 tendenziell etwas großzügigere Monatslimits (bis 300 €) gezeigt – allerdings variiert das auch mit dem jeweiligen Tarif.
Ein praktischer Punkt: Nicht jedes Casino, das Handyrechnung anbietet, akzeptiert alle drei Netzbetreiber. Manche Integrationen (je nach Zahlungsdienstleister wie Siru Mobile oder Boku) beschränken sich auf zwei von drei. Vor der ersten Einzahlung lohnt ein Blick in die Casino-Zahlungsseite, welche Netzbetreiber explizit unterstützt werden.
Prepaid-Nutzer aller drei Anbieter können die Handyrechnung grundsätzlich nutzen – aber nur, wenn die Premium-SMS-Funktion aktiv ist. Diese ist bei vielen Prepaid-Tarifen standardmäßig gesperrt und muss im Kundencenter oder per Hotline freigeschaltet werden. A1 nennt diese Funktion „Mehrwertdienste"; bei Magenta heißt sie ähnlich. Bei Drei ist die Aktivierung über die App möglich.
Im Cashier eines kompatiblen internationalen Casinos wählt man die Option „Handyrechnung," „Mobile Payment" oder „Siru Mobile" – die Bezeichnung variiert je nach Betreiber. Dann gibt man die eigene Handynummer ein (österreichische A1-, Magenta- oder Drei-Nummer). Das System schickt einen SMS-Code an diese Nummer; der Code wird im Zahlungsformular eingegeben und die Einzahlung bestätigt. Das Spielguthaben erscheint sofort im Casino-Konto.
Bei Postpaid-Verträgen wird der Betrag am Ende des Abrechnungszeitraums mit der Mobilfunkrechnung verrechnet. Bei Prepaid-Karten geht das Guthaben sofort ab – in diesem Fall hat die Methode keinen „Rechnung"-Charakter mehr. Voraussetzung für Prepaid: Die Premium-SMS-Funktion muss beim Netzbetreiber aktiviert sein; standardmäßig ist sie bei vielen Prepaid-Tarifen gesperrt.
Anleitung Trustly Pay N Play
Im Cashier auf „Trustly" oder „Pay N Play" klicken. Das Casino leitet zum Trustly-Interface weiter. Dort wählt man seine österreichische Bank aus – Erste Bank, Raiffeisen, Bank Austria, Sparkasse und alle weiteren PSD2-fähigen Institute sind unterstützt. Dann authentifiziert man sich mit den eigenen Online-Banking-Zugangsdaten und bestätigt die Transaktion per TAN oder Banking-App.
Trustly übermittelt dabei gleichzeitig die Kontoinhaber-Daten (Name, Adresse, IBAN) an das Casino, was den KYC-Prozess ersetzt. Bei Erstnutzung ist man damit unmittelbar registriert und verifiziert, ohne Formular auszufüllen oder Ausweis hochzuladen. Das Geld verlässt das Konto sofort; die Gutschrift im Casino folgt innerhalb weniger Sekunden bis zwei Minuten.
Anleitung Klarna SOFORT
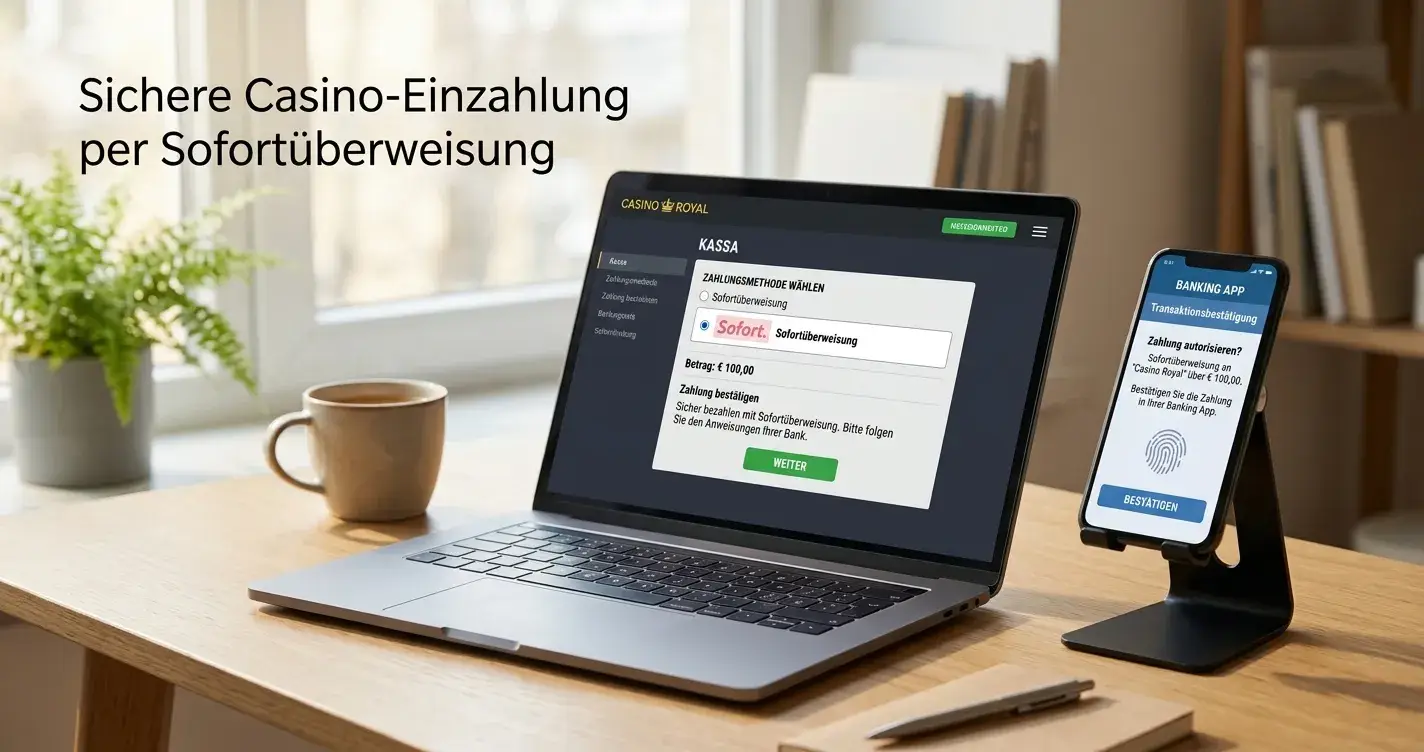
Im Cashier „Klarna" oder „Sofortüberweisung" wählen. Weiterleitung zum Klarna-Interface. Dort die eigene Bank auswählen und mit den Online-Banking-Zugangsdaten einloggen. Die Überweisung per TAN oder Banking-App bestätigen. Sofortige Abbuchung vom Girokonto, Gutschrift im Casino innerhalb von Sekunden bis zwei Minuten.
Klarna SOFORT funktioniert mit allen PSD2-fähigen österreichischen Banken. Ein Unterschied zu Trustly: Klarna überträgt keine Kontoinhaberdaten für KYC-Zwecke. Die Registrierung beim Casino muss separat erfolgen.
Limits, Gebühren und Auszahlungen – das musst du wissen
Bei keiner der drei Methoden gilt die gleiche Gebührenstruktur, und die Unterschiede sind nicht marginal.
| Methode | Mindesteinzahlung | Höchstbetrag (Transaktion) | Monatslimit | Gebühren (Spieler) | Gutschrift | Auszahlung | Besonderheiten |
|---|---|---|---|---|---|---|---|
| Handyrechnung (A1) | 10 € | 50 € | 100–200 € | 5–15 % | Sofort | Nicht möglich | Postpaid: Abbuchung erst am Monatsende |
| Handyrechnung (Magenta) | 10 € | 50 € | 100–200 € | 5–15 % | Sofort | Nicht möglich | Premium-SMS bei Prepaid nötig |
| Handyrechnung (Drei) | 10 € | 50 € | 100–300 € | 5–15 % | Sofort | Nicht möglich | Drei hat tendenziell höheres Monatslimit |
| Trustly Pay N Play | 10 € | 10.000 € | Kein Netzbetreiber-Limit | Kostenlos | Sofort (5 Sek.–2 Min.) | Ja, 5 Min.–24 Std. | KYC über Bankdaten automatisch |
| Klarna SOFORT | 10 € | 5.000 € | Kein Netzbetreiber-Limit | Kostenlos | Sofort (5 Sek.–2 Min.) | Nicht möglich | Keine KYC-Übertragung |
Die Gebühren bei Handyrechnung sind das, worüber kein Betreiber gerne spricht. 5 bis 15 % – je nach Casino und Netzbetreiber-Vereinbarung – klingt nach „geringe Gebühr," aber bei 50 € Einzahlung sind das 2,50 bis 7,50 €, die von der Einzahlung abgehen. Wer häufig per Handyrechnung einzahlt, zahlt monatlich eine relevante Summe nur für die Zahlungsmethode.
Trustly ist in dieser Hinsicht die fairste Option: keine Gebühren für den Spieler, Auszahlung funktioniert, höhere Limits. Der Nachteil ist die Preisgabe von Bankdaten – manche Spieler empfinden das als zu weitreichend.
Welche Limits und Gebühren gelten bei der Casino-Einzahlung per Handyrechnung (A1, Magenta, Drei)?
Pro Transaktion typisch 10–50 €, monatlich 100–300 € abhängig vom Netzbetreiber. Drei hat tendenziell das höchste monatliche Limit (bis 300 €). Gebühren liegen bei 5–15 % – diese werden von der Einzahlung abgezogen, sodass weniger Spielguthaben gutgeschrieben wird als eingezahlt. Diese Limits sind Netzbetreiber-Vorgaben, keine Casino-Limits.
Kann ich meine Gewinne auch per Handyrechnung oder Klarna auszahlen lassen?
Nein. Weder Handyrechnung noch Klarna SOFORT unterstützen Auszahlungen aus Online-Casinos. Handyrechnung ist eine reine Einzahlungsmethode – über Mobilfunkanbieter können keine Gewinne ausgezahlt werden. Klarna SOFORT (Pay Now) erlaubt ebenfalls keine Rückzahlungen. Einzig Trustly Pay N Play ermöglicht Auszahlungen zurück auf das Bankkonto, in der Regel binnen 5 Minuten bis 24 Stunden.
Vor- und Nachteile der Zahlungsalternativen im Vergleich
Handyrechnung klingt attraktiv, weil die Abbuchung verzögert ist. In der Praxis ist es die teuerste der drei Methoden und hat die niedrigsten Limits. Wer im Casino ernsthaft spielen will – also nicht nur die 10-Euro-Runde für den Abend –, stößt bei 50 € pro Transaktion und 300 € monatlichem Gesamtlimit schnell an Grenzen. Dazu die Gebühren. Handyrechnung taugt als gelegentliche Option für Spieler, die keine Bankdaten preisgeben wollen und wissen, dass sie kleine Beträge einsetzen.
Trustly ist für die meisten Spieler die sinnvollste Wahl, wenn die Bereitschaft besteht, die Bankdaten für KYC-Zwecke zu nutzen. Kostenlos, schnell, hohe Limits, Auszahlung funktioniert. Das Pay-N-Play-Konzept macht die Registrierung überflüssig. Wer ein seriöses internationales Casino wählt und die Rechtslage kennt, fährt mit Trustly am komfortabelsten.
Klarna SOFORT liegt in der Mitte: kostenlos, schnell, bekannte Marke. Aber keine Auszahlung. Als reine Einzahlungsmethode in Ordnung, wenn man Gewinne über eine andere Methode auszahlen kann.
Was alle drei gemeinsam haben: Sie funktionieren nur bei internationalen Offshore-Casinos, nicht bei win2day. Wer die volle Rechtssicherheit in Österreich will, bleibt bei win2day – mit dessen Zahlungsmethoden (Kreditkarte, EPS, PayPal, Paysafecard, Apple/Google Pay, EuroBon).
Sind Casinos mit Handyrechnung seriös und sicher?
Das kommt auf das Casino an, nicht auf die Zahlungsmethode. Handyrechnung selbst ist eine legitime Zahlungsmethode. Casinos, die Handyrechnung anbieten, sind meist international lizenziert (MGA, Curaçao) – ohne österreichische Konzession. Seriosität erkennt man an Faktoren wie: aktive Lizenz, transparente AGB, nachweisbare Auszahlungshistorie, Reaktionszeit des Kundendienstes. Eine MGA-Lizenz ist ein deutlich verlässlicheres Signal als eine Curaçao-Lizenz; letztere ist leichter zu erwerben und wird weniger streng beaufsichtigt.
Spielautomaten mit „Rechnung"-Zahlung
Spielautomaten sind das meistgespielte Format in Online-Casinos, und die Zahlungsmethode ändert daran nichts. Casinos, die Handyrechnung, Trustly oder Klarna SOFORT akzeptieren, bieten in der Regel das vollständige Spielangebot an – Spielautomaten von Novomatic, Pragmatic Play, NetEnt und anderen bekannten Studios, dazu Tischspiele und Live-Casino. Die Zahlungsmethode schränkt den Spielzugang nicht ein.
Besonderheit bei Handyrechnung: Das niedrige Transaktionslimit (50 € pro Einzahlung) kann dazu führen, dass der verfügbare Einsatz für Hocheinsatz-Spielautomaten nicht ausreicht. Wer Spielautomaten mit hohen Einsätzen bevorzugt, kommt mit Trustly oder Klarna SOFORT besser zurecht.
Für iOS- und Android-Spieler gilt dasselbe wie für Desktop: Alle drei Zahlungsmethoden funktionieren über mobile Browser und Casino-Apps. Handyrechnung ist auf Mobilgeräten besonders unkompliziert, da die SMS-Bestätigung direkt auf dem Gerät erfolgt. Trustly und Klarna SOFORT funktionieren über mobile Browser-Redirects zu den jeweiligen Banking-Interfaces.
Warum Handyrechnung teurer ist als sie aussieht
Ein Thema, das in den meisten Vergleichen untergeht: die Gesamtkosten der Handyrechnung über ein Jahr. Ein Spieler, der viermal im Monat per A1-Handyrechnung je 30 € einzahlt, zahlt bei 10 % Gebühr monatlich 12 € nur für die Zahlungsmethode – das sind 144 € pro Jahr. Zum Vergleich: Trustly und Klarna SOFORT kosten keinen Cent.
Diese Gebühren fließen nicht an das Casino, sondern an den Zahlungsdienstleister (meist Siru Mobile oder Boku) sowie anteilig an den Netzbetreiber. A1, Magenta und Drei verdienen also mit, wenn jemand über ihre Nummern Casino-Einzahlungen tätigt. Das erklärt, warum die Methode überhaupt verfügbar ist – nicht weil sie für den Spieler optimal wäre.
Dazu kommt ein technischer Punkt, der selten erklärt wird: Bei Postpaid-Verträgen erscheint die Casino-Einzahlung als Dienstleistungsposten auf der Mobilfunkrechnung. Wer die Rechnung mit Familienangehörigen teilt oder vom Arbeitgeber erstattet bekommt, sollte das im Kopf haben. Das ist kein hypothetisches Problem – Mobilfunkabrechnungen landen nicht selten bei Buchhaltern oder Partnern.
Prepaid-Nutzer zahlen überhaupt keinen aufgeschobenen Betrag: Das Prepaid-Guthaben wird sofort abgezogen, die Methode hat dann keinen echten „Rechnung"-Charakter mehr. Der einzige Vorteil gegenüber Trustly ist, dass keine Bankdaten benötigt werden – aber der Nachteil ist der sofortige Abzug vom Prepaid-Konto plus die Gebühr.
Zusammengefasst: Handyrechnung taugt als Notlösung für Spieler ohne Bankkonto oder ohne Bereitschaft zur Bankdaten-Weitergabe. Als Standardzahlungsmethode für regelmäßige Nutzung ist sie zu teuer.
Trustly Pay N Play im Detail – warum diese Methode so viele Vorteile hat
Trustly wurde 2008 in Stockholm gegründet und ist heute in 33 europäischen Ländern aktiv, mit Anbindung an über 8.300 Banken. Das klingt nach Marketing-Zahl, ist aber relevant: In Österreich bedeutet es, dass praktisch jedes Online-Banking-Konto kompatibel ist. Die Finansinspektionen (schwedische Finanzmarktaufsicht) überwacht Trustly Group AB, der Dienst ist in der gesamten EU als Zahlungsdienstleister zugelassen.
Was Pay N Play technisch macht, geht über eine einfache Überweisung hinaus. Trustly greift über PSD2-konforme Open-Banking-APIs auf die Kontoinformationen zu – Name, Adresse, IBAN – und übermittelt diese strukturiert an das Casino. Das Casino registriert den Spieler damit automatisch, ohne dass ein Formular ausgefüllt oder ein Ausweis hochgeladen werden muss. Aus KYC-Sicht ist das eine elegante Lösung: Die Bankidentifikation ist bereits ein verifizierter Identitätsnachweis.
Für österreichische Spieler ist das konkret: Bei einem Trustly-Pay-N-Play-Casino reichen die ersten fünf Schritte – Bank auswählen, einloggen, TAN bestätigen – für alles: Registrierung, Identitätsverifizierung und erste Einzahlung. Die ganze Prozedur dauert unter zwei Minuten. Das ist schneller als das Ausfüllen eines Standard-Casino-Registrierungsformulars.
Der Punkt, den viele übersehen: Trustly ermöglicht auch schnelle Auszahlungen zurück auf dasselbe Bankkonto. Gut konfigurierte Casinos nutzen die Trustly-Auszahlungsinfrastruktur, um Gewinne in 5 bis 60 Minuten zu übertragen – nicht innerhalb von 1–3 Werktagen wie bei manueller Banküberweisung. Das ist ein konkreter Vorteil gegenüber allen anderen hier besprochenen Methoden.
Ein berechtigter Einwand: Open-Banking bedeutet, dass Trustly tatsächlich Lesezugriff auf Kontoinformationen erhält. Trustly sieht die Kontonummer, den Kontoinhaber, den Kontostand (um die Deckung zu prüfen) und die letzten Transaktionen. Das ist regulatorisch erlaubt (PSD2), aber manchen Spielern ist das unangenehm. Wer darauf verzichten möchte, ist mit Klarna SOFORT besser bedient – ohne Kontodaten-Weitergabe, aber auch ohne Pay-N-Play-Komfort und ohne Trustly-Auszahlung.
Die Klarna-Verwirrung in Österreich – ein praktischer Überblick
Klarna hat in Österreich ein Image-Problem im Casino-Kontext: Die Marke ist zu stark mit „Rechnung" assoziiert. Das führt zu Suchanfragen wie „Klarna Rechnung Casino," bei denen Nutzer echte BNPL-Funktionalität erwarten und dann entweder keine Klarna-Option vorfinden oder nur Pay Now angeboten bekommen.
Ein paar Fakten, die die Verwirrung auflösen: Klarna hat drei Produkte. Pay Now (früher Sofortüberweisung) ist eine Echtzeit-Banküberweisung – sofortige Abbuchung, kein Kredit. Pay Later ist eine Rechnung mit 30 Tagen Zahlungsziel – nicht verfügbar in Casinos. Ratenkauf (3–36 Monate) ist kreditfinanziert – ebenfalls nicht verfügbar in Casinos. Nur Pay Now taucht im Casino auf, und das auch nur bei internationalen Betreibern, nicht bei win2day.
Klarna selbst hat mit dem schrittweisen Rebranding von „Sofortüberweisung" zu „Klarna" die Verwirrung verstärkt. Wer seit Jahren im Online-Banking die Sofortüberweisung als verlässliche Zahlungsmethode kennt, weiß oft nicht, dass „Klarna" im Casino-Cashier dasselbe ist – nur unter neuem Namen. Die Technologie ist identisch: SOFORT Payment SE (Klarna-Tochter), BaFin-reguliert, PSD2-konform.
Der praktische Unterschied zu Trustly liegt nicht in der Geschwindigkeit oder den Kosten – beide sind kostenlos und sofort – sondern im Leistungsumfang. Klarna SOFORT überträgt keine Kontodaten für KYC, Pay N Play gibt es nicht, und Auszahlungen sind nicht möglich. Für Spieler, die einfach einzahlen wollen, ohne Bankdaten zu teilen, und Auszahlungen ohnehin per Banküberweisung bevorzugen, ist Klarna SOFORT eine sinnvolle Option.
win2day und die Gambling Reform 2026 – was sich für AT-Spieler ändert
Der österreichische Glücksspielmarkt steht vor einer strukturellen Veränderung. Der Reformentwurf 2026, den das Bundesministerium für Finanzen ausgearbeitet hat, sieht ein Multi-Lizenz-System vor – bis zu 15 Konzessionen für private Online-Casino-Betreiber. Das würde das seit 2012 geltende win2day-Monopol aufbrechen.
Stand August 2026 ist die Reform noch nicht in Kraft getreten. Die Verzögerungen haben politische Hintergründe; der österreichische Nationalrat hat den Entwurf mehrfach debattiert, eine endgültige Abstimmung steht noch aus. Win2day behält seine Konzession in jedem Fall; die Frage ist, wer daneben konzessioniert wird.
Für die Frage der „Rechnung"-Zahlungsmethoden ist die Reform mittelfristig relevant: Neue lizenzierte Betreiber könnten Handyrechnung, Trustly Pay N Play oder Klarna SOFORT anbieten – und dann mit voller Rechtssicherheit in Österreich. Derzeit ist das hypothetisch. Neue Konzessionsinhaber müssen Spielerschutz-Auflagen erfüllen, die der Regulierungsbehörde entsprechen, und es ist unklar, ob alle Zahlungsmethoden erlaubt sein werden. Aber die Wahrscheinlichkeit, dass ein legaler AT-lizenzierter Betreiber Trustly anbietet, ist nach der Reform deutlich höher als heute.
Die OGH-Rechtsprechung bleibt bestehen: Verluste bei nicht-konziessionierten Anbietern können weiterhin zurückgefordert werden – auch nach einer Marktöffnung, für Spielvorgänge vor der Konzessionierung eines Betreibers. Wer heute bei einem Offshore-Casino spielt, behält das Recht auf zivilrechtliche Rückforderung, unabhängig davon, was die Reform bringt.
Sicherheit und Spielerschutz – was jede Methode mitbringt
Sicherheit im Kontext von Zahlungsmethoden hat zwei Dimensionen: technische Datensicherheit und Spielerschutz.
Technisch sind alle drei Methoden solide. Handyrechnung verwendet verschlüsselte SMS-Authentifizierung; die Transaktionsauthentifizierung über SMS-Code ist zwar nicht das stärkste mögliche Verfahren (SIM-Swap-Attacken sind theoretisch möglich), aber in der Praxis selten missbraucht. Trustly und Klarna SOFORT arbeiten mit PSD2-konformer starker Kundenauthentifizierung (SCA) – TAN-Verfahren über Banking-App oder SMS-TAN, je nach Bank. Das entspricht dem aktuellen EU-Standard.
Spielerschutz ist die schwächere Seite aller drei Methoden, wenn sie bei nicht-konziessionierten Anbietern eingesetzt werden. Win2day hat AT-staatlichen Spielerschutz mit Einzahlungslimits, Selbstsperre und playresponsible.at. Internationale Casinos mit MGA-Lizenz haben eigene Spielerschutzmaßnahmen (Responsible Gambling Tools), aber keine österreichische Aufsicht. Eine Beschwerde bei der österreichischen Behörde landet im Nichts; der Weg führt zur MGA-Beschwerdeabteilung.
Handyrechnung hat eine eingebaute Spielerschutzdimension: Die Limits der Mobilfunkanbieter (100–300 € monatlich) verhindern automatisch übermäßige Ausgaben über diese Methode. Das ist kein aktiver Spielerschutz, aber ein faktischer Schutz durch Limit. Für Spieler, die ihren eigenen Ausgaben misstrauen, ist das ein Nebeneffekt, der zugutekommt.
Warum bietet win2day keine Zahlung per Handyrechnung oder Klarna an?
Eine Frage, die regelmäßig auftaucht: Warum bietet Österreichs einzige legale Plattform ausgerechnet nicht die Zahlungsmethoden an, nach denen am meisten gesucht wird?
Die Antwort liegt in der Struktur des Monopols selbst. Win2day ist kein Marktplayer, der sich gegen Konkurrenz behaupten muss und deshalb möglichst viele Zahlungsmethoden anbieten will. Die Österreichischen Lotterien GmbH betreibt win2day mit einer exklusiven staatlichen Konzession – ohne Wettbewerbsdruck. Der Anreiz, in neue Zahlungsinfrastruktur wie Siru Mobile (Handyrechnung) oder Trustly zu investieren, fehlt schlicht.
Hinzu kommt, dass win2day unter den strengsten Spielerschutz-Auflagen in Österreich operiert. Einzahlungslimits sind behördlich festgelegt, Spielsperren sind mit dem staatlichen System verknüpft. Handyrechnung über Mobilfunkanbieter lässt sich in dieses System schwer integrieren – die Identitätsverifizierung über Handynummer entspricht nicht dem KYC-Standard, den win2day für die Altersverifizierung und Einzahlungslimit-Überprüfung benötigt.
Das klingt nach technischer Ausrede, hat aber einen echten Kern: Bei Handyrechnung zahlt der Spieler quasi anonym mit seiner Handynummer. Für win2day, das Einzahlungslimits nach Alter (unter 26 Jahre: max. 250 € pro Woche) durchsetzen muss, ist das ein Problem. Trustly würde theoretisch besser passen, weil die Bankdaten-Übertragung die Identität verifiziert – aber auch hier hat win2day schlicht nicht investiert.
Die rechtliche Grauzone – ein nüchterner Blick
Das Wort „Grauzone" wird in Österreich im Kontext von Offshore-Casinos inflationär verwendet. Was es konkret bedeutet: Der Betreiber eines Offshore-Casinos ohne österreichische Konzession begeht eine Verwaltungsübertretung nach dem GSpG. Der österreichische Staat kann dem Betreiber nichts tun, wenn der Server in Malta oder auf Curaçao steht und der Betreiber keine österreichische Niederlassung hat. Für den Spieler selbst sieht das GSpG keine Sanktionen vor.
Das Risiko für Spieler liegt, wie erwähnt, in der Nichtigkeit des Spielvertrags. Ein österreichisches Zivilgericht kann auf Grundlage des OGH-Urteils Spielverluste für rückforderbar erklären. Das klingt nach einem Vorteil für Spieler (man kann Verluste zurückholen), aber es schützt nicht im laufenden Betrieb – es ist ein Rechtsmittel nach einem Schaden.
Praktisch relevant: Österreichische Banken und Zahlungsdienstleister sperren Transaktionen zu bekannten Offshore-Casino-Betreibern nicht systematisch. Trustly und Klarna operieren legal als EU-Zahlungsdienstleister und haben keine Pflicht, Casino-Transaktionen zu blockieren. Handyrechnung über A1, Magenta und Drei ist an keine Casino-Ausschlussliste gebunden. Das heißt: Die Zahlungen funktionieren technisch einwandfrei, die Rechtsfrage betrifft den Betreiber, nicht die Zahlungsmethode.
Wer diese Grauzone vermeiden will, hat in Österreich derzeit nur eine Option: win2day. Mit allen Einschränkungen, die das mitbringt – kein Handyrechnung, kein Trustly, kein Klarna, aber vollständige Rechtssicherheit.
Internationale Casinos mit Trustly, Klarna und Handyrechnung – worauf achten?
Nicht jeder internationale Anbieter mit MGA-Lizenz ist gleich vertrauenswürdig. Die MGA (Malta Gaming Authority) ist die strengste EU-Glücksspielbehörde nach der UKGC, mit aktivem Beschwerdeverfahren und öffentlicher Lizenzdatenbank. Curaçao-eGaming ist deutlich weniger reguliert: Die Lizenz ist einfacher zu bekommen, die Aufsicht ist schwächer, und Beschwerden haben weniger Biss.
Beim Auswählen eines internationalen Casinos für österreichische Spieler sind die relevanten Punkte: Erstens, welche Lizenz hat der Betreiber – MGA oder Curaçao? Zweitens, gibt es nachweisbare Auszahlungen in AT? Drittens, wie lange ist der Betreiber aktiv? Ein Casino, das seit 2023 auf dem Markt ist und unter einer Curaçao-Lizenz operiert, ist ein anderes Risikoprofil als ein seit 2015 aktiver MGA-konzessionierter Betreiber mit tausenden AT-Spielern.
Die im Forschungsmaterial genannten Anbieter – Azur Slot, Hugo Casino, GlitchSpin, Ritzo, Safe Casino, Need For Spin, Rolling Slots, Wild Tokyo – sind Beispiele aus der Landschaft der internationalen Offshore-Casinos, die im österreichischen Markt aktiv sind. Konkrete Bewertungen einzelner Anbieter würden den Rahmen dieses Ratgebers sprengen und ändern sich regelmäßig. Was bleibt: die Prüfung der Lizenz und der Zahlungsmethoden-Verfügbarkeit ist immer der erste Schritt.
Abschließend eine praktische Zusammenfassung: In 2026 gibt es in Österreich kein echtes „Casino auf Rechnung." Was es gibt, ist eine Handyrechnung, die dem Konzept am nächsten kommt, kombiniert mit Trustly als komfortabelster Gesamtlösung und Klarna SOFORT als Alternative ohne Bankdaten-Weitergabe. Win2day bleibt die einzige legale Option – ohne die gesuchten Zahlungsmethoden, aber mit vollständiger Rechtssicherheit. Wer das kennt, trifft eine bewusste Wahl statt einer naiven.
Was bedeutet „seriös" bei internationalen Casinos konkret?
Seriösität ist kein abstraktes Konzept. Es gibt überprüfbare Signale, die auf einen verlässlichen Betreiber hinweisen – und solche, die zur Vorsicht mahnen.
Positive Signale: MGA-Lizenz mit nachprüfbarer Lizenznummer auf der Malta Gaming Authority-Website. Klare und vollständige AGB auf Deutsch. Nachweisbare Auszahlungsgeschichte (unabhängige Casino-Testportale dokumentieren das). Reaktionsfähiger Kundendienst – ein Test mit einer Frage vor der Anmeldung zeigt schnell, wie es mit dem Support bestellt ist. Transparente Bonusbedingungen mit konkreten Umsatzbedingungen in Zahlen.
Warnsignale: Curaçao-Lizenz ohne weitere Auflagen. Fehlende oder schwer auffindbare AGB. Bonus-Angebote, die sich um die Bedingungen herumdrücken. Auszahlungszeiten, die im Kleingedruckten bei „bis zu 14 Werktagen" liegen. Kundendienst nur per E-Mail, keine Chat-Option.
Das „Gratis"-„Bonus"-Versprechen sei hier kurz erwähnt: Jedes Casino-Willkommensangebot, das großzügig klingt, hat Umsatzbedingungen. Ein „Bonus" von 200 % auf die erste Einzahlung mit 40-fachen Umsatzbedingungen bedeutet, dass man bei 100 € Einzahlung plus 200 € Bonus insgesamt 12.000 € Einsatz leisten muss, bevor Gewinne auszahlbar sind. Das ist kein versteckter Hinweis – das steht in den AGB. Wer vor dem Einzahlen liest, vermeidet böse Überraschungen.
Alles auf einen Blick – Methoden, Rechtslage, Empfehlung
Drei Zahlungswege kommen in Österreich dem Konzept „auf Rechnung" nahe, jeder mit eigenem Profil:
- Handyrechnung (A1, Magenta, Drei): Nächste Annäherung an „Rechnung“ – Postpaid-Abbuchung am Monatsende. Aber: Limits bis 300 €/Monat, Gebühren 5–15 %, keine Auszahlung, nur bei Offshore-Casinos.
- Trustly Pay N Play: Sofortüberweisung mit KYC, keine Gebühren, Auszahlung möglich, höchste Limits. Preisgabe von Bankdaten erforderlich. Nur bei internationalen Casinos.
- Klarna SOFORT: Sofortüberweisung, kostenlos, keine Auszahlung, keine Bankdaten-Übertragung für KYC. Nur bei internationalen Casinos.
Win2day bietet keine dieser Methoden an. Wer die volle Rechtssicherheit will: win2day mit Kreditkarte, EPS, PayPal oder Paysafecard. Wer Handyrechnung oder Trustly nutzen will: internationale Casinos mit MGA-Lizenz, Rechtslage im Kopf behalten.
Die Gambling Reform 2026 könnte das Bild in den nächsten Jahren verändern – sobald weitere Konzessionen vergeben werden, könnten legale AT-Betreiber auch Trustly und ähnliche Methoden anbieten. Bis dahin gilt: Aufgeklärte Entscheidung vor unreflektierter Erwartung.
Einzahlung per Handyrechnung – häufige Fehler und wie man sie vermeidet
Wer zum ersten Mal per Handyrechnung in einem Casino einzahlt, stolpert gelegentlich über vermeidbare Probleme.
Das häufigste: Die Handynummer wird bei der Eingabe im Casino-Cashier ohne internationale Vorwahl eingetragen. Bei österreichischen Nummern erwartet das System die Vorwahl +43, also beispielsweise +43 664 statt 0664. Manche Casinos füllen die +43 automatisch aus, andere nicht – im Zweifel die vollständige internationale Schreibweise verwenden.
Das zweithäufigste Problem: Der SMS-Code kommt nicht an. Mögliche Ursachen: Schlechter Empfang, SMS-Sperre für Premium-Dienste auf dem Vertrag (bei Prepaid häufig), oder das Casino-Zahlungssystem hat eine kurze Timeout-Frist und der Code ist bereits verfallen. Lösung: kurz warten, nochmals anfordern. Falls die SMS-Funktion grundsätzlich nicht freigeschaltet ist, hilft nur ein Anruf beim Netzbetreiber.
Dritter Punkt: Das monatliche Limit ist bereits ausgeschöpft. A1 und Magenta setzen ihre Limits prorated durch den Abrechnungszeitraum; wer in der ersten Monatswoche schon nahe am Limit ist, bekommt spätere Transaktionen schlicht abgelehnt. Das Casino gibt dann meist eine generische Fehlermeldung aus – der eigentliche Grund ist das Netzbetreiber-Limit. Gegenmittel: Alternativ per Trustly oder Klarna SOFORT einzahlen.
Auszahlungen ohne Handyrechnung – die Alternativen
Da weder Handyrechnung noch Klarna SOFORT für Gewinnauszahlungen genutzt werden können, ist die Frage berechtigt: Wie bekommt man Gewinne aus einem internationalen Casino aufs Konto?
Die standardmäßige Auszahlungsmethode bei den meisten internationalen Casinos ist die klassische Banküberweisung (SEPA). Die meisten Betreiber verarbeiten Auszahlungsanfragen innerhalb von 24–72 Stunden; der Betrag erscheint dann 1–3 Werktage nach Freigabe auf dem Konto. Das ist verlässlich, aber nicht schnell.
Wer schneller an seine Gewinne kommen will, hat bei Betreibern mit Trustly-Integration eine gute Option: Trustly-Auszahlung direkt auf das Bankkonto, oft in weniger als einer Stunde. Voraussetzung: Das Casino unterstützt Trustly-Auszahlungen, und man hat mindestens einmal per Trustly eingezahlt – damit ist die Bankverbindung im System hinterlegt.
E-Wallets wie Skrill oder Neteller sind eine weitere Auszahlungsoption, wenn das Casino sie anbietet. Beide Dienste sind von AT-Spielern nutzbar, haben aber eigene Gebührenstrukturen und KYC-Anforderungen. Skrill-Auszahlungen gehen meist innerhalb weniger Stunden durch. Für Spieler, die nur gelegentlich spielen, ist das Eröffnen eines E-Wallet-Kontos möglicherweise mehr Aufwand als es wert ist; für Stammnutzer ist es eine valide Option.
OGH-Rechtsprechung – was die Urteile für AT-Spieler bedeuten
Österreichische Gerichte haben in den letzten Jahren mehrfach Spielern Recht gegeben, die Verluste bei Offshore-Casinos ohne AT-Konzession zurückgefordert haben. Der Oberste Gerichtshof (OGH) hat dabei eine klare Linie entwickelt: Spielverträge mit Anbietern ohne österreichische Glücksspielkonzession sind nach dem GSpG nichtig. Die Konsequenz: Was auf der Basis nichtiger Verträge bezahlt wurde, kann zivilrechtlich zurückgefordert werden.
Klingt nach einem Freifahrtschein? Ist es nicht. Erstens gilt die Verjährungsfrist von 30 Jahren – was lang klingt, aber die Kosten und den Aufwand eines Zivilrechtsstreits gegen einen maltesischen oder Curaçao-basierten Betreiber unterschlägt. Zweitens: Casinos, die um diese Rechtslage wissen, haben gelernt, Rückforderungen zu verzögern oder über Vergleiche zu erledigen. Drittens: Das OGH-Urteil schützt nur bei tatsächlichen Verlusten – wer Gewinne auszahlen lassen hat, kann nicht zusätzlich eingezahlte Beträge zurückfordern.
Praktisch relevant ist das vor allem für Spieler, die in der Vergangenheit größere Verluste bei Offshore-Casinos erlitten haben. Für die laufende Entscheidung „spiele ich bei einem internationalen Casino oder nicht" ändert es nichts an der Grundsituation: Man spielt in einer Grauzone, die zivilrechtlichen Schutz bietet, aber keinen behördlichen Spielerschutz.
Geschrieben von der Redaktion „Ausland Casino AT”.