PostFinance im Online-Casino aus Österreich nutzen — wo es geht und wie es wirklich läuft
 Available in US
Wer in Österreich nach einem Casino mit PostFinance sucht, landet schnell in einer Schweizer Erzählung. Das ist kein Zufall. PostFinance ist eine Schweizer Bankmarke, reguliert von der FINMA, und ihr natürlicher Platz im Glücksspiel ist das ESBK-konzessionierte Online-Casino in der Schweiz. Für Spieler aus Österreich stellt sich deshalb nicht die Frage „welches österreichische Casino bietet PostFinance“, sondern „wo kann ich 2026 aus Österreich heraus überhaupt mit PostFinance bezahlen, wie läuft die Freigabe, was kostet es und wie kommt das Geld wieder zurück“. Genau diese Karte liefert dieser Ratgeber. Mit nüchternen Schritten, echten Konditionen und ohne die üblichen „Sofortauszahlung in Sekunden“-Versprechen.
Kurzfassung für Eilige: In Österreich hält win2day die einzige Online-Casino-Konzession nach §12a Glücksspielgesetz. win2day führt kein PostFinance. Wer mit PostFinance zahlen will, nutzt de facto entweder Schweizer ESBK-Casinos — dort ist PostFinance Pay der saubere Weg — oder internationale Anbieter, die PostFinance in der Kasse führen. Ob die Methode wirklich verfügbar ist, sehen Sie nur nach dem Login im Kassenbereich. Alles andere sind veraltete Listen.
Inhaltsverzeichnis
- Wo Sie 2026 aus Österreich mit PostFinance bezahlen — die kurze Karte
- Die 7 Casinos im Detail — wer PostFinance wirklich führt
- So zahlen Sie mit PostFinance Pay — Ablauf, App-Freigabe und Zeiten
- Gebühren, Limits und Dauer — was PostFinance wirklich kostet
- Auszahlung auf das PostFinance-Konto — so kommt das Geld zurück
- Bonus mit PostFinance — wann die Einzahlung zählt
- Recht und Lizenz — was PostFinance-Casinos für Spieler aus Österreich bedeuten
- Klug auswählen — worauf Sie bei PostFinance-Casinos achten
- Alternativen aus Österreich — wenn PostFinance nicht passt
- Sicher spielen — Limits, Pausen und Hilfe
- PostFinance und die Schweizer Casino-Realität — was Spieler aus Österreich wissen sollten
- Warum PostFinance Card und E-Finance verschwunden sind — und was das für Sie bedeutet
- Spielangebot bei PostFinance-Casinos — was Sie erwarten können
- Mobile Nutzung — PostFinance Pay auf dem Smartphone
- Vergleich: PostFinance vs. Twint — zwei Schweizer Wege, ein System
- Verifizierung und IBAN-Match — der stille Flaschenhals bei der Auszahlung
- PostFinance und Kryptowährungen — geht das zusammen?
- Was PostFinance nicht kann — ehrliche Grenzen
Wo Sie 2026 aus Österreich mit PostFinance bezahlen — die kurze Karte
PostFinance ist kein austauschbares Logo neben Visa und Mastercard. Dahinter steht ein Schweizer Bankkonto, eine App-Freigabe und eine Infrastruktur, die in Franken denkt. Deshalb finden Sie PostFinance dort, wo Schweizer Banking zu Hause ist. Das sind in erster Linie die ESBK-bewilligten Casinos in der Schweiz. Sie arbeiten nach Geldspielgesetz, halten eine Konzession einer Schweizer Spielbank und wickeln Zahlungen über Schweizer Zahlwege ab. PostFinance Pay ist dort seit Juli 2024 der Standard: QR-Code in der Kasse, Scan mit der PostFinance App, biometrische Freigabe, Gutschrift in Sekunden. E-Finance und die alte PostFinance Card sind Geschichte. Viele Ratgeber schreiben noch von der alten Welt. Das führt zu falschen Erwartungen.
Für Österreich bedeutet das eine ehrliche Zweiteilung. National konzessioniert ist nur win2day. International erreichbar sind zahlreiche Anbieter mit Malta- oder Curaçao-Lizenz, die sich in österreichischen Übersichten tummeln. Manche dieser internationalen Marken führen PostFinance tatsächlich in der Kasse, andere nur in einer Marketingliste. Der Unterschied ist entscheidend. Eine Kasse nach dem Login ist belastbar. Ein Screenshot von 2023 ist es nicht.
Die folgende Übersicht ordnet die sieben für diese Seite relevanten Optionen genau so ein. Vier davon sind Schweizer ESBK-Referenzen — der Ort, an dem PostFinance wirklich zu Hause ist und technisch sauber funktioniert. Drei weitere sind internationale Marken, die aus Österreich faktisch erreichbar sind und PostFinance in der Kasse führen. Kein Offshore-Eintrag ersetzt eine Lizenzprüfung, und keine Werbeaussage ersetzt den Blick in die Kasse. Prüfen Sie vor jeder Einzahlung drei Punkte: Lizenzherkunft, PostFinance-Weg in der Kasse nach Login und die Bonusbedingungen zur Zahlungsmethode.
| Casino | Lizenz | PostFinance-Weg | Minimum | Auszahlung | Besonderheit |
|---|---|---|---|---|---|
| mycasino.ch | ESBK (Grand Casino Luzern) | PostFinance Pay, E-Finance, Twint | ab CHF 10 | Banküberweisung aufs gleichnamige Konto | Größter Katalog, drei PostFinance-Wege sichtbar |
| jackpots.ch | ESBK (Casino Baden) | PostFinance Pay | ab CHF 10 | Banküberweisung, dokumentiert 3–4 Werktage | Klarste Auszahlungsdokumentation |
| 7melons.ch | ESBK (Casino Bern) | PostFinance Pay, eigene PostFinance-Seite | ab CHF 10 | Banküberweisung | Eigene PostFinance-Zahlseite |
| pasino.ch | ESBK (Swiss Casinos Gruppe) | PostFinance Pay | ab CHF 10 | Banküberweisung | Gruppen-Kassenlogik |
| Winshark | MGA/Curaçao, international | PostFinance in Kasse geführt | ab €10–€20 | Banküberweisung/SEPA, teils Wallet | Breiter Kassenmix inkl. Krypto |
| CrownPlay | MGA/Curaçao, international | PostFinance in Kasse geführt | ab €10–€20 | Banküberweisung/SEPA | Hohes Willkommenspaket mit Freispiel-Bündel |
| Slotexo | MGA/Curaçao, international | PostFinance in Kasse geführt | ab €10–€20 | Banküberweisung/SEPA | Kompaktes Paket ohne überhöhten Köder |
Die Tabelle ist bewusst nüchtern. Sie zeigt keine „Testsieger”-Rhetorik. Wer aus Österreich mit PostFinance zahlen will, braucht zuerst die technische Wahrheit: Wo ist PostFinance Pay wirklich hinterlegt, und wohin läuft die Auszahlung? Alles andere kommt danach. Ein kurzer Realitätscheck hilft: Wenn Sie kein PostFinance-Konto mit Wohnsitz-Anbindung in der Schweiz führen, ist der direkte PostFinance-Pay-Weg nur dort nutzbar, wo die Kasse ihn ohne Schweizer Konto freigibt. Viele internationale Anbieter zeigen PostFinance zwar an, binden die Verfügbarkeit aber an Konto und Region. Deshalb gilt: Testbetrag, Kasse nach Login, dann Entscheidung.
Kann ich aus Österreich mit PostFinance im Online-Casino einzahlen?
Ja, aber nicht über ein österreichisch konzessioniertes Casino. win2day bietet kein PostFinance an. Nutzbar ist PostFinance aus Österreich dort, wo die Kasse PostFinance Pay tatsächlich führt — bei Schweizer ESBK-Casinos und bei einzelnen internationalen Anbietern, die PostFinance im Kassenbereich anzeigen. Ob die Methode für Ihr Konto freigeschaltet ist, sehen Sie nur nach dem Login im Kassenbereich und in der PostFinance App; statische Listen sind kein Nachweis.
Die 7 Casinos im Detail — wer PostFinance wirklich führt
Die Reihenfolge folgt der Belastbarkeit des PostFinance-Weges. Oben stehen die ESBK-Casinos, bei denen PostFinance Pay dokumentiert und gebührenfrei funktioniert. Darunter die internationalen Optionen, die aus Österreich faktisch erreichbar sind und PostFinance in der Kasse führen — mit dem Hinweis, dass die Verfügbarkeit je nach Konto und Region variiert und nur per Kassenprüfung nach Login belastbar ist. Jede der sieben Marken erhält hier ein eigenes Profil mit zwei substanziellen Absätzen: was sie ist und worin sie sich unterscheidet.
mycasino.ch — das größte ESBK-Casino mit vollständigem PostFinance Pay
mycasino.ch ist das Online-Casino des Grand Casino Luzern und seit dem 7. Juni 2019 ESBK-konzessioniert — eine der ersten Bewilligungen nach dem Geldspielgesetz. Die Marke trägt damit die doppelte Absicherung, die PostFinance im Casino so attraktiv macht: FINMA über die Bank, ESBK über das Spielangebot. Im Kassenbereich führt mycasino.ch PostFinance Pay, dazu E-Finance und Twint, jeweils gebührenfrei ab CHF 10 mit sofortiger Gutschrift nach erfolgreicher Freigabe. Der Katalog umfasst über 1 000 Titel, darunter Spielautomaten, Tischspiele und ein Live-Casino mit Tischen von Evolution, NetEnt und Pragmatic Play. Die Führung in Franken ohne Fremdwährungsumweg ist dabei nicht nur Marketing, sondern spürbare Kostenersparnis.
Was mycasino.ch im PostFinance-Kontext abhebt, ist die Vollständigkeit. Während andere nur einen Weg pflegen, sehen Sie hier noch alle drei PostFinance-Spuren: den aktuellen PostFinance-Pay-QR, die E-Finance-Brücke und Twint als Schweizer Alternative. Für Nutzer, die Kontrolle lieben, ist das hilfreich: Jede Zahlung erscheint klar im E-Banking, der Empfänger ist nachvollziehbar, die Freigabe läuft per App mit biometrischer Bestätigung. Wer Wert auf Breite legt und ohnehin in Franken denkt, findet hier die sauberste Demonstration, wie PostFinance im Casino gedacht ist. Aus österreichischer Sicht ist mycasino.ch die Referenz, an der Sie messen, ob ein internationaler Anbieter PostFinance nur erwähnt oder wirklich so sauber integriert.
jackpots.ch — die Referenz für saubere Auszahlung per Banküberweisung
jackpots.ch gehört zum Casino Baden und ist ESBK-bewilligt nach Geldspielgesetz. Die Plattform führt PostFinance Pay ab CHF 10, gebührenfrei, mit Gutschrift in Sekunden nach Freigabe. Das allein wäre noch kein Alleinstellungsmerkmal. Entscheidend ist die Auszahlungsseite: jackpots.ch dokumentiert die Banküberweisung auf das gleichnamige, verifizierte Konto mit 3–4 Werktagen am transparentesten unter den Schweizer Anbietern. Keine „Sofort“-Floskel, sondern zwei sauber getrennte Phasen: interne Prüfung und Banklaufzeit. Genau diese Trennung entscheidet darüber, ob Sie Ihre Erwartung richtig setzen.
Im Alltag wirkt jackpots.ch wie ein Lehrstück für „weniger Versprechen, mehr Planbarkeit“. Die Kasse zeigt PostFinance Pay klar, nicht als verwaschenen Kartenhinweis. Die Auszahlung verlangt den IBAN-Abgleich: Name im Casino, Name beim PostFinance-Konto, identisch geschrieben. Wer das einmal sauber eingerichtet hat, erlebt weniger Rückfragen und weniger Verzögerung. Für Spieler aus Österreich ist jackpots.ch deshalb die zweite Referenz: Wenn Sie vergleichen, wie ein internationaler Anbieter PostFinance und Auszahlung beschreibt, legen Sie die jackpots.ch-Logik daneben. Steht dort nur „schnelle Auszahlung“, während hier „3–4 Werktage Banküberweisung“ steht, wissen Sie, welche Seite näher an der Realität ist.
7melons.ch — eigene PostFinance-Zahlseite des Casino Bern
7melons.ch ist das Online-Casino des Casino Bern, ESBK-konzessioniert und in Franken geführt. Die Marke pflegt eine eigene PostFinance-Zahlseite und führt PostFinance Pay ab CHF 10. Der Auftritt wirkt bewusst schweizfokussiert: PostFinance und Twint prominent, Auszahlung per Banküberweisung, Slots, Tischspiele und Live-Tische im üblichen ESBK-Rahmen. Bonusaktionen variieren, häufig 100 % bis etwa 1 007 CHF plus 50 Freispiele — immer an Umsatzvorgaben gekoppelt, deren Tragweite erst im Kleingedruckten sichtbar wird.
Der Unterschied liegt im Detail der Kassenführung. Eine eigene PostFinance-Seite signalisiert, dass der Weg nicht nur als Logo mitläuft, sondern als eigener Flow gepflegt wird. In der Praxis heißt das: QR-Code, Scan in der PostFinance App, Freigabe, Rücksprung, Gutschrift. Kein Karteninput im Casino, keine Umleitung über einen Drittanbieter. Für Sie als Prüfer ist das ein positives Signal. Trotzdem gilt auch hier die Regel: Verfügbarkeit erst nach Login prüfen, Einzahlungsminimum und Bonusberechtigung der Methode in den Bedingungen lesen. Aus österreichischer Perspektive ist 7melons.ch eine solide ESBK-Referenz, die zeigt, wie PostFinance aussehen sollte, wenn es ernst gemeint ist.
pasino.ch — PostFinance bei der Swiss Casinos Gruppe
pasino.ch gehört zur Swiss Casinos Gruppe und ist ESBK-konzessioniert. Die Gruppe betreibt mehrere Standorte und überträgt diese Struktur ins Online-Angebot: einheitliche Kassenlogik, PostFinance Pay ab CHF 10, CHF-Führung, Slots und Live-Casino etablierter Studios. Die PostFinance-Integration läuft über eine eigene Zahlungsseite, gebührenfrei, mit sofortiger Gutschrift nach Freigabe. Die Auszahlung erfolgt per Banküberweisung auf das verifizierte, gleichnamige Konto.
Was pasino.ch interessant macht, ist die Gruppenstärke. Wenn eine Kasse über mehrere Marken hinweg gleich funktioniert, spricht das für gepflegte Prozesse: gleiche Freigabe, gleiche Dokumentation, gleiche Erwartung an die Auszahlung. Für den Vergleich mit internationalen Anbietern ist das hilfreich: Dort variiert die Kasse von Marke zu Marke, hier bleibt sie stabil. Aus österreichischer Sicht dient pasino.ch als vierte ESBK-Referenz — nicht weil Sie als AT-Spieler dort automatisch spielen sollten, sondern weil Sie daran erkennen, wie ein sauberer PostFinance-Weg aussieht. Alles darunter ist dann Abweichung, nicht Standard.
Winshark — internationaler PostFinance-Eintrag mit breitem Kassenmix
Winshark ist eine internationale Marke, die aus Österreich faktisch erreichbar ist und in PostFinance-Übersichten geführt wird. Lizenziert ist sie offshore mit MGA- oder Curaçao-Bezug, nicht in Österreich und nicht in der Schweiz. In der Kasse wird PostFinance neben Karten, Wallets und teils Krypto angezeigt. Bonusseitig wirbt die Marke mit Rahmen bis 240 % bis €2 500 plus 300 Freispiele — variabel je Aktion und stets an Umsatzvorgaben gebunden. Entscheidend ist nicht die Zahl, sondern ob die PostFinance-Einzahlung überhaupt bonusberechtigt ist. Das steht nur in den Bonusbedingungen.
Der Reiz von Winshark liegt im Kassenmix. Wer PostFinance als primären Weg testen will und gleichzeitig eine Alternative für die Auszahlung offenhalten möchte, findet hier viele Wege nebeneinander. Die Kehrseite ist die Prüfpflicht. Verfügbarkeit, Minimum und Gebühren können je nach Region und Konto variieren, und eine internationale Lizenz bietet nicht den gleichen Schutzrahmen wie eine ESBK-Bewilligung. Wer aus Österreich spielt, bewegt sich damit im Graumarkt nach §12a GSpG. Das muss man nicht dramatisieren, aber man sollte es wissen. Prüfen Sie vor der Einzahlung die Kasse nach Login, testen Sie mit kleinem Betrag und lesen Sie die Bonusbedingungen wörtlich. Dann ist Winshark eine brauchbare internationale PostFinance-Spur, nicht mehr und nicht weniger.
CrownPlay — PostFinance plus großes Willkommenspaket
CrownPlay ist international lizenziert und aus Österreich erreichbar. In Übersichten wird PostFinance als Zahlungsmethode geführt, in der Kasse taucht der Weg je nach Konto und Region als Option auf. Die Marke setzt stark auf ein hohes Willkommenspaket: bis 250 % bis CHF 3 300 plus 350 Freispiele und ein zusätzlicher Bonus Crab — je nach Kampagne unterschiedlich geschnürt und immer mit Umsatzvorgaben versehen. Auch hier entscheidet das Kleingedruckte, ob eine PostFinance-Einzahlung den Bonus freischaltet oder ob bestimmte Zahlwege ausgeschlossen sind.
Was CrownPlay im Vergleich abhebt, ist die Betonung des Bonusbündels. Wer mit PostFinance einzahlt, um danach mit Freispielen zu starten, findet hier viel Material. Genau deshalb ist die nüchterne Rechnung wichtig: Ein nominal großes Paket mit 35-fachem Umsatz frisst den Vorteil schnell auf, wenn Tischspiele nur zu einem kleinen Teil angerechnet werden. CrownPlay ist als PostFinance-Option brauchbar, wenn die Kasse den Weg für Ihr Konto bestätigt und die Bonusbedingungen die Methode nicht ausschließen. Fehlt eines von beiden, ist eine schlankere Marke die bessere Wahl. Auch hier gilt: keine AT-Konzession, Graumarkt nach §12a, also mit offenen Augen spielen.
Slotexo — kompakter PostFinance-Zugang ohne überhöhten Bonus
Slotexo ist eine international lizenzierte Marke, die aus Österreich erreichbar ist und PostFinance in der Kasse führt. Das Profil ist bewusst kompakt: Bonus 100 % bis CHF 550 plus 200 Freispiele, variabel je Aktion. Kein überhöhtes Paket, dafür überschaubare Umsatzlogik. PostFinance erscheint als Zahlungsoption neben den üblichen Karten und Wallets, mit Minimum meist ab €10–€20. Ob der Weg für Ihr Konto freigeschaltet ist, zeigt nur die Kasse nach dem Login.
Der Vorteil von Slotexo liegt in der Zurückhaltung. Wer PostFinance testen will, ohne sich an ein schweres Umsatzpaket zu binden, findet hier einen schlanken Einstieg. Die Kasse wirkt weniger überladen, der Bonus ist nicht als Köder gebaut, die Bedingungen lassen sich schneller erfassen. Auch Slotexo ist keine AT-konzessionierte Seite, sondern offshore lizenziert. Das ändert nichts an der Nutzbarkeit, aber es ändert den Schutzrahmen. Prüfen Sie vor der ersten Einzahlung die Kassenanzeige, den Namen/IBAN-Abgleich für die spätere Auszahlung und die Bonusberechtigung der Methode. Wenn alles passt, ist Slotexo die pragmatische PostFinance-Spur für den kleinen Einstieg.
So zahlen Sie mit PostFinance Pay — Ablauf, App-Freigabe und Zeiten
PostFinance Pay hat im Juli 2024 die alte Welt abgelöst. Vorher: PostFinance Card, E-Finance, teils Kartenlesegerät. Heute: QR-Code und Freigabe in der PostFinance App. Der Unterschied ist nicht kosmetisch. Die alte Card-Logik führte oft über Karten-Schienen, die neue läuft als direkter App-Flow ohne Kartennummer im Casino. Wer noch Anleitungen mit „E-Finance Login im Casino“ liest, liest eine veraltete Anleitung. Der aktuelle Ablauf ist kürzer und stabiler, wenn die App sauber eingerichtet ist.
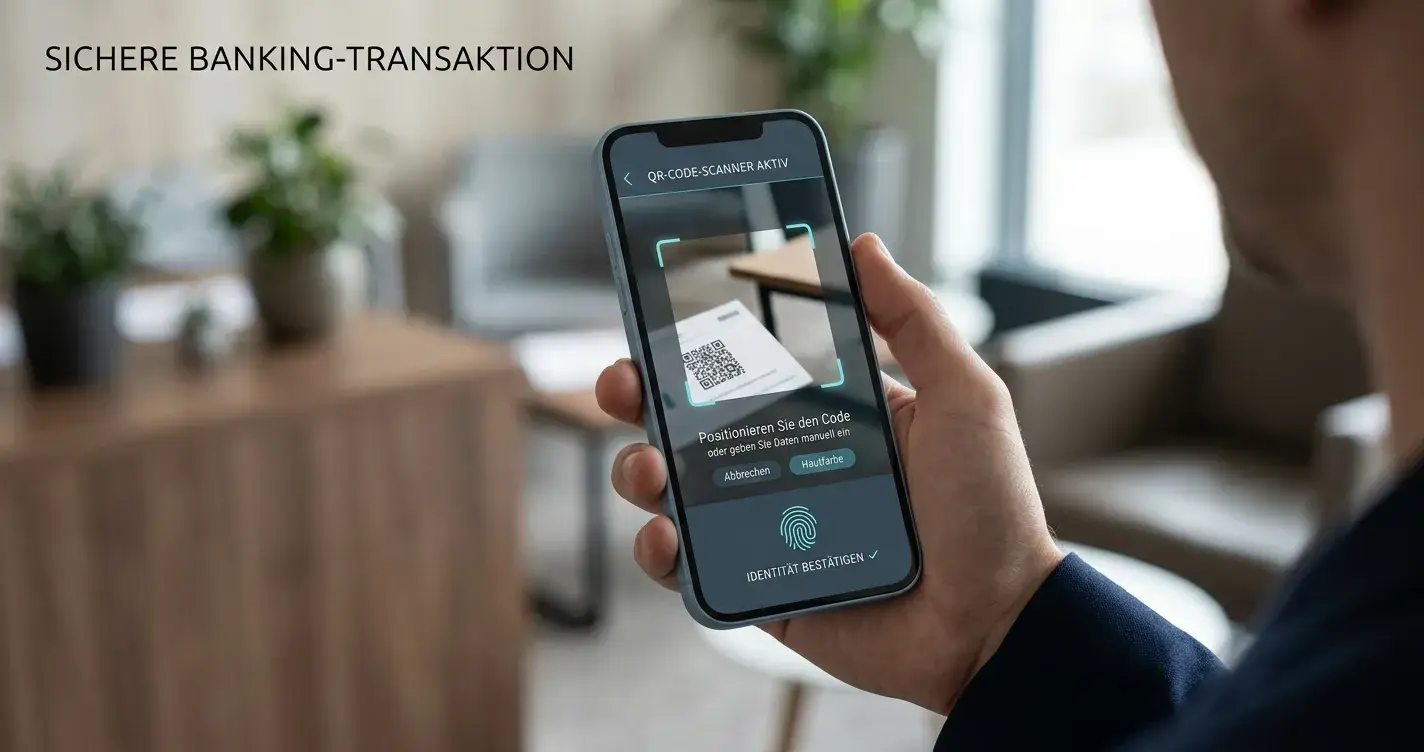
Der Ablauf in der Praxis: Sie wählen im Kassenbereich PostFinance Pay, geben den Betrag ein — bei CH-Marken ab CHF 10, bei internationalen meist ab €10–€20 — und sehen einen QR-Code. Sie scannen ihn mit der PostFinance App auf dem Smartphone, melden sich per Biometrie oder Login an und geben die Zahlung frei. Danach leitet das System zurück ins Casino und schreibt den Betrag in der Regel in 1–5 Sekunden gut. Klingt trivial. Scheitert aber oft an Kleinigkeiten: Push-Benachrichtigungen deaktiviert, falsches Konto ausgewählt, Tageslimit erreicht, Name im Casino nicht identisch zum Kontoinhaber, KYC noch offen, Session abgelaufen. Deshalb lohnt sich ein Testbetrag bei der ersten Transaktion. So prüfen Sie Freigabe, Gutschrift und Dokumentation ohne Druck.
Zwischen Gutschrift und Auszahlung liegt ein Denkfehler, den viele Ratgeber pflegen: Sie versprechen „sofort” für alles. Richtig ist: Die Einzahlung ist fast immer sofort gutgeschrieben, wenn die Freigabe durchgeht. Die Auszahlung ist nie sofort. Sie zerfällt in interne Prüfung im Casino und Banklaufzeit. Bei ESBK-Casinos sind 1–3 Werktage interne Prüfung plus 1–2 Tage Banklauf realistisch; jackpots.ch nennt 3–4 Werktage als Gesamtfenster. Bei internationalen Anbietern schwankt es stärker. Wer das einmal verstanden hat, setzt seine Erwartung richtig und vermeidet die typische Frustschleife: drei Mal klicken, dann Support, dann Ärger.
Wie funktioniert die Einzahlung mit PostFinance Pay Schritt für Schritt?
Sie loggen sich ein, öffnen die Kasse und wählen PostFinance Pay, geben den Betrag ab dem Minimum ein, scannen den QR-Code mit der PostFinance App und geben die Zahlung per Biometrie oder Push frei. Nach dem Rücksprung ins Casino ist der Betrag in 1–5 Sekunden gutgeschrieben, wenn die Freigabe erfolgreich war und kein Limit oder KYC die Transaktion stoppt. Prüfen Sie anschließend Kontostand und Transaktionshistorie.
Was tun, wenn die PostFinance-Zahlung abgelehnt wird oder die Freigabe nicht kommt?
Prüfen Sie zuerst die App-Seite: Sind Push-Benachrichtigungen aktiv, ist die richtige Freigabe-Methode hinterlegt und ist das Tageslimit nicht erreicht? Dann die Casino-Seite: Stimmen Name und Kontoinhaber überein, ist KYC abgeschlossen und liegt die Einzahlung über dem Minimum? Wiederholen Sie eine unklare Transaktion nicht mehrfach — kontrollieren Sie stattdessen den Status in der PostFinance App und im Casino, prüfen Sie die IBAN-Schreibweise und wenden Sie sich bei hängendem Status an den Kundendienst mit Zeitstempel und Betrag.
Gebühren, Limits und Dauer — was PostFinance wirklich kostet
Die Kostenfrage ist bei PostFinance erfreulich kurz: PostFinance Pay und E-Finance sind im Casino gebührenfrei. Sie zahlen in Franken, ohne Fremdwährungsumrechnung, ohne Zwischenhändler in Malta oder Zypern. Der Kontrast sind Kreditkarten, die Casino-Einzahlungen teils als „Gambling Payment“ verbuchen und bis zu 3,5 % Gebühr aufschlagen. Auch manche Wallets schieben eine Währungsumrechnung dazwischen. Bei PostFinance bleibt das Geld im Schweizer Bankkreislauf, transparent und nachvollziehbar. Gebührenfrei heißt aber nicht bedingungslos: Das Casino kann Mindestbeträge setzen, und Ihre Banklimits begrenzen den Spielraum.
Limits sind dreistufig. Erstens Ihr PostFinance-Konto: Tageslimit standardmäßig bis etwa 10 000 CHF, Monatslimit individuell einstellbar. Zweitens die Casino-Kasse: Minimum und Maximum je Transaktion. Drittens der Spielerschutz: Einzahlungs-, Verlust- und Zeitlimits, die Sie im Spielerkonto steuern. Praktisch relevant für Österreich sind die Minima: CH-Marken ab CHF 10, internationale Anbieter meist €10–€20. Wer mit 1 oder 5 Euro testen will, wird bei PostFinance selten fündig. Das ist kein Fehler der Methode, sondern der Ökonomie kleiner Zahlungen: Der Aufwand für Freigabe und Prüfung lohnt sich erst ab zweistellig. Wer klein testen will, weicht besser auf paysafecard oder EPS aus und nutzt PostFinance für die zweite, planbare Einzahlung.
Die Dauer ist schnell erzählt, wenn man die beiden Richtungen trennt. Einzahlung: 1–5 Sekunden nach Freigabe, wenn System und Verifizierung mitspielen. Auszahlung: 1–3 Werktage interne Bearbeitung plus Banklaufzeit, bei CH-Marken 3–4 Werktage als dokumentiertes Fenster. Internationale Anbieter nennen oft „24–48 Stunden Bearbeitung“, was in der Praxis 2–5 Werktage Gesamt bedeutet. Wer „Sofortauszahlung“ liest, sollte misstrauisch werden. Eine Auszahlung, die wirklich sofort auf dem Konto ist, gibt es bei Bankwegen nicht. Es gibt nur schnelle interne Freigaben.
| Aspekt | PostFinance Pay (CH-Referenz) | Internationale Anbieter (AT-erreichbar) | Hinweis |
|---|---|---|---|
| Gebühr | 0 CHF, keine Fremdwährungsumrechnung | meist 0 €, aber Bonus-Ausschlüsse möglich | Kreditkarte teils bis 3,5 % |
| Minimum | ab CHF 10 | meist €10–€20 | 1/5 € selten per PostFinance |
| Tageslimit | PostFinance bis ~10 000 CHF, individuell | abhängig von Casino und Wallet | plus Spielerschutzlimit |
| Gutschrift | 1–5 Sekunden nach Freigabe | 1–5 Sekunden nach Freigabe | bei hängender Session länger |
| Auszahlung | 3–4 Werktage Banküberweisung | 2–5 Werktage gesamt | IBAN/Name-Match Pflicht |
Welche Gebühren und Limits gelten bei PostFinance im Casino?
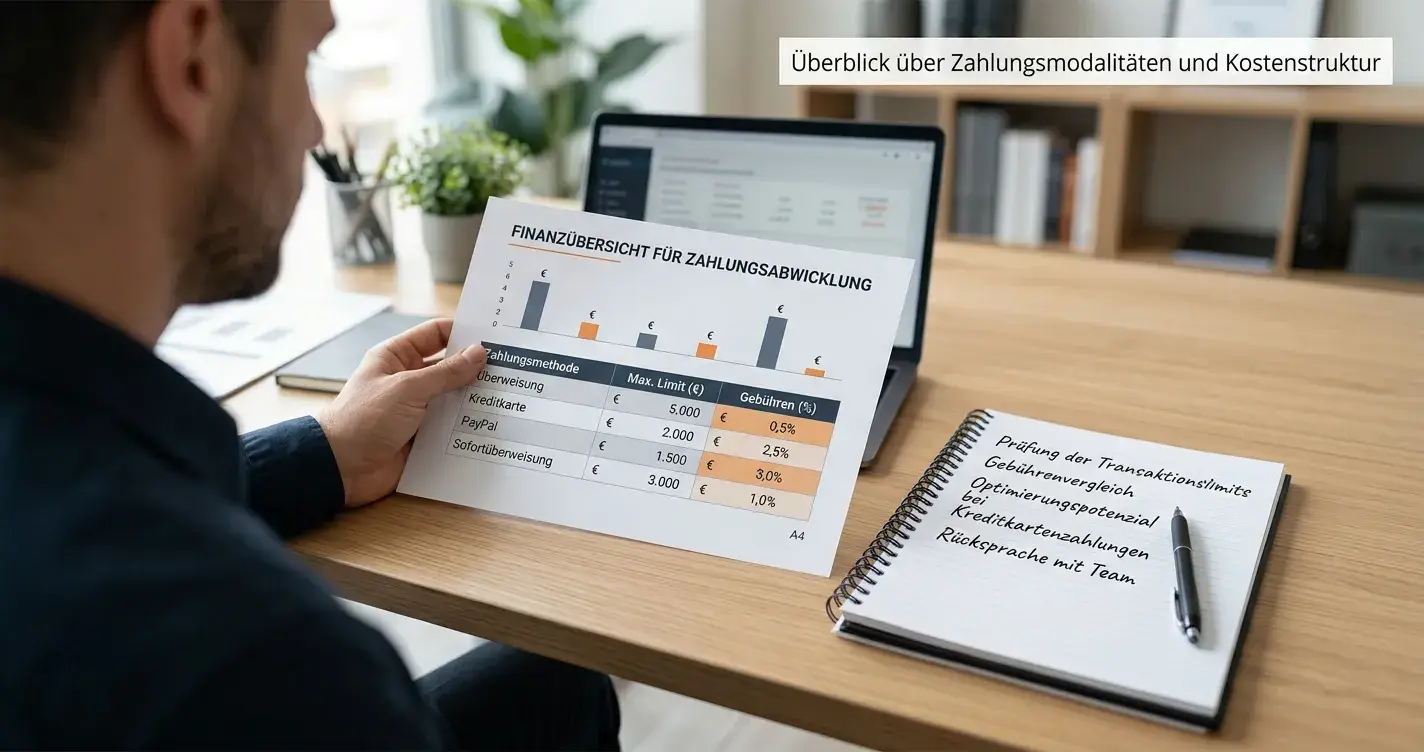
PostFinance Pay ist gebührenfrei, ohne Fremdwährungsumrechnung, ab CHF 10 bei CH-Marken und meist €10–€20 bei internationalen Anbietern. Tageslimit bei PostFinance standardmäßig bis etwa 10 000 CHF, Monatslimit individuell. Zusätzlich gelten Casino-Minima und Spielerschutzlimits. Die Gutschrift erfolgt in 1–5 Sekunden, die Auszahlung per Banküberweisung in 3–4 Werktagen.
Auszahlung auf das PostFinance-Konto — so kommt das Geld zurück
Die Auszahlung ist der Moment, in dem sich saubere Vorbereitung auszahlt. Schweizer ESBK-Casinos zahlen per Banküberweisung auf das gleichnamige, verifizierte Konto aus. PostFinance-Konto heißt hier: Schweizer IBAN, Name identisch zum Spielerkonto, Dokumente geprüft. Ist der Name nicht identisch — Tippfehler, zweiter Vorname fehlt, Firmenkonto des Partners — verzögert sich die Auszahlung. Nicht aus Böswilligkeit, sondern wegen Geldwäschevorschriften. KYC ist in CH-Casinos kein Zusatz, sondern Pflicht. Es kann vor der ersten Einzahlung oder spätestens vor der ersten Auszahlung verlangt werden. Name im Casino, Name beim PostFinance-Konto und eingereichte Dokumente müssen zusammenpassen.
Der Ablauf ist unspektakulär, wenn alles stimmt: Auszahlung im Kassenbereich wählen, IBAN bestätigen, Betrag eingeben, warten. Intern prüft das Casino Identität, Spielverlauf und Bonusstatus, dann gibt es die Überweisung frei. Die Banklaufzeit kommt dazu. Bei internationalen Anbietern ist das Prinzip gleich, nur die Schienen variieren: SEPA-Banküberweisung oder Wallet. Entscheidend ist auch hier der Name/IBAN-Abgleich. Wer mit PostFinance eingezahlt hat, kann nicht automatisch auf eine andere Person auszahlen lassen. Das ist kein Mangel, sondern Schutz. Wer schnell an sein Geld will, hält drei Dinge sauber: identische Schreibweise, verifizierte IBAN vor der ersten Auszahlung und keine überlappenden Bonusumsätze, die die Auszahlung blockieren.
Ein Wort zu „Geld zurück” und Rückbuchung. Manche Suchen zielen auf „PostFinance Casino Geld zurück” oder „Geld zurückfordern”. Der Bankweg ist kein Widerrufsbutton. Rückbuchungen über die Bank sind an enge Voraussetzungen geknüpft und kein Ersatz für Spielkontrolle. Wer Limits braucht, setzt sie im Casino und im PostFinance-Konto, bevor es eng wird. Wer Hilfe braucht, nutzt die Beratungsstellen, die in AT und CH klar benannt sind. Das ist wirksamer als jede nachträgliche Rückforderung.
Kann ich Gewinne auf mein PostFinance-Konto auszahlen lassen und wie lange dauert das?
Ja, bei ESBK-Casinos per Banküberweisung auf das gleichnamige, verifizierte PostFinance-Konto; bei internationalen Anbietern per SEPA-Banküberweisung oder Wallet. Dauer: 1–3 Werktage interne Prüfung plus Banklaufzeit, bei jackpots.ch dokumentiert 3–4 Werktage. Voraussetzung ist der IBAN/Name-Abgleich und abgeschlossene Verifizierung; sonst verzögert sich die Auszahlung.
Bonus mit PostFinance — wann die Einzahlung zählt
Einen eigenen PostFinance-Bonus gibt es nicht. Der Willkommensbonus hängt am Casino, nicht an der Zahlungsmethode. Er stockt die erste Einzahlung auf, oft als Einzahlungsbonus plus Freispiele, gelegentlich als kleines Startguthaben ohne Einzahlung. Was wirklich zählt, ist die Umsatzvorgabe. Sie legt fest, wie oft Sie Bonus — teils auch Einzahlung — einsetzen müssen, bevor eine Auszahlung möglich ist. Typisch sind 20- bis 50-facher Umsatz, im Median etwa 35-fach. Slots zählen meist zu 100 %, Tisch- und Live-Spiele oft nur zu 0–20 %. Wer über Roulette oder Blackjack freispielt, setzt ein Vielfaches.
Ein Rechenbeispiel macht die Hürde greifbar. Bonus CHF 100 mit 35-fachem Umsatz bedeutet CHF 3 500 an Einsätzen vor der Auszahlungsfreigabe. Bei €100 und 35-fach sind es €3 500. Ein nominal großes Angebot mit hohem Umsatz ist damit schwächer als ein kleines mit niedrigem. Noch wichtiger: Ob eine PostFinance-Einzahlung überhaupt für den Bonus qualifiziert, steht nur in den Bonusbedingungen. Manche Casinos schließen einzelne Zahlwege von Aktionen aus. Verlassen Sie sich nicht auf Vergleichsseiten, sondern lesen Sie die Bedingungen des Casinos vor der ersten Einzahlung. Dort steht auch, ob Freispiel-Gewinne separat umgesetzt werden müssen und wie die Spielgewichtung genau aussieht.
Wer mit PostFinance einzahlt und den Bonus mitnehmen will, prüft drei Zeilen: „Für Bonus qualifizierende Zahlungsmethoden“, „Umsatzfaktor und anrechenbare Spiele“ und „Frist“. Fehlt PostFinance in der ersten Zeile, ist die Einzahlung zwar technisch möglich, aber nicht bonusberechtigt. Dann entscheiden Sie: Methode wechseln oder Bonus liegen lassen. Beides ist legitim, solange Sie es bewusst tun. Das Casino ist keine Wohltätigkeit — der Begriff „geschenkt“ in der Werbung meint fast immer „mit Umsatz verbunden“. Wer das einmal verinnerlicht hat, trifft bessere Entscheidungen.
Zählt eine PostFinance-Einzahlung für den Willkommensbonus?
Manchmal ja, manchmal nein — das entscheidet allein die Bonusbedingung des jeweiligen Casinos. Viele Anbieter schließen einzelne Zahlwege aus; PostFinance kann dazugehören. Prüfen Sie vor der Einzahlung die Passage „qualifizierende Zahlungsmethoden“ sowie Umsatzfaktor und Spielgewichtung; ohne Freigabe dort ist die Einzahlung nicht bonusberechtigt.
Recht und Lizenz — was PostFinance-Casinos für Spieler aus Österreich bedeuten
Österreich spielt nach Glücksspielgesetz. §12a GSpG monopolisiert Online-Casino-Glücksspiel, und die einzige Konzession hält die Österreichische Lotterien Gesellschaft für win2day.at, betrieben mit Casinos Austria, bis 2027. Alle anderen Online-Casinos — egal wie seriös, egal mit welcher EU-Lizenz — operieren in Österreich ohne nationale Konzession. Das ist die nüchterne Rechtslage. Für Spieler gab es bisher keine Strafverfolgung, aber auch keine Rechtssicherheit wie bei win2day. Die Reformdebatte 2025/2026 will das Monopol öffnen und eine unabhängige Aufsicht schaffen. Stand Juni 2026 ist sie nicht in Kraft. win2day bleibt damit der einzige in Österreich konzessionierte Anbieter.
Die Schweizer Seite ist anders gebaut. Dort regelt das Geldspielgesetz den Markt, die ESBK bewilligt Online-Casinos, die an eine konzessionierte Spielbank gekoppelt sind, und die FINMA beaufsichtigt PostFinance. Diese Doppelabsicherung — FINMA für die Zahlung, ESBK für das Spiel — erklärt, warum PostFinance gerade in der Schweiz so sauber funktioniert. Für Spieler aus Österreich heißt das: Wer PostFinance nutzt, nutzt Schweizer Infrastruktur. Das ist technisch sicher, rechtlich aber nicht österreichisch konzessioniert, außer Sie spielen bei win2day — dort gibt es PostFinance nur nicht. Offshore-Lizenzen aus Malta oder Curaçao sind in der Schweiz netzgesperrt, in Österreich bewegen sie sich im Graumarkt. Das muss man nicht moralisieren, aber man sollte es einordnen: Schutzrahmen, Streitschlichtung und Durchsetzung unterscheiden sich deutlich.
Praktisch bedeutet das: Verifizieren Sie Anbieter über die Kasse nach Login, nicht über Werbelogos. Prüfen Sie, ob PostFinance Pay wirklich angeboten wird oder nur als altes Logo mitläuft. Lesen Sie die Bonusbedingungen zur Zahlungsmethode. Und setzen Sie Limits, bevor Sie sie brauchen — im Casino und im PostFinance-Konto. So bleibt die Entscheidung bei Ihnen, nicht beim Zufall.
Klug auswählen — worauf Sie bei PostFinance-Casinos achten
Ein gutes PostFinance-Casino erkennen Sie nicht am größten Banner, sondern an fünf nüchternen Punkten. Erstens: Konzession. ESBK in der Schweiz ist belastbar, MGA/Curaçao ist offshore — beides hat Konsequenzen für Schutz und Durchsetzung. Zweitens: Kassenprüfung nach Login. Zeigt die Kasse PostFinance Pay mit QR/App oder nur ein veraltetes Logo? Drittens: Limits und Gebühren. Gebührenfrei ab welchem Minimum, Tageslimit, Gutschrift in Sekunden? Viertens: Auszahlungsdauer und IBAN-Logik. Banküberweisung aufs gleichnamige Konto, dokumentierte Frist, kein „Sofort“-Nebel. Fünftens: Bonusbedingungen zur Methode. Ist PostFinance bonusberechtigt, wie hoch ist der Umsatz, wie zählen Spiele?
Wer so vorgeht, braucht kein Ranking, das ohnehin morgen veraltet ist. Er braucht eine Methode. Testen Sie mit kleinem Betrag, prüfen Sie die App-Freigabe, kontrollieren Sie die Gutschrift, halten Sie Name und IBAN identisch und lesen Sie die zwei Absätze in den Bonusbedingungen, die wirklich zählen. Dann ist PostFinance ein ruhiger, planbarer Zahlungsweg: Schweizer Banking, klare Freigabe, saubere Dokumentation. Wenn die Kasse PostFinance nicht bestätigt, weichen Sie ohne Drama auf EPS oder Sofort aus. Das ist keine Niederlage, sondern gute Bankführung.
Alternativen aus Österreich — wenn PostFinance nicht passt
Nicht jeder in Österreich führt ein PostFinance-Konto, und nicht jede Kasse führt PostFinance. Dann sind Alternativen nicht nur Ersatz, sondern oft die bessere Wahl. Aus österreichischer Sicht sind drei Wege gesetzt: EPS als direkter Bankstandard über das eigene AT-Girokonto, Sofort/Klarna als Banking-Brücke und paysafecard als Prepaid ohne Kontoanbindung. Twint ist Schweizer Standard — in Österreich kaum relevant, aber als Vergleich nützlich, weil es zeigt, wie stark PostFinance in der Schweiz verankert ist.
EPS läuft über die vertraute Infrastruktur österreichischer Banken, ist sofort verfügbar und hält die Finanzdaten beim Institut, nicht beim Casino. Sofort verknüpft das AT-Konto ähnlich direkt und wird in vielen Kassen geführt. paysafecard punktet mit Kontrolle: Code kaufen, einlösen, sofort gutgeschrieben — ideal für kleine Beträge. Der Haken: Prepaid kann nicht auszahlen. Gewinne laufen dann per Banküberweisung. Wer viel einzahlt und schnell zurück will, ist mit EPS oder Banküberweisung besser bedient. Die Banküberweisung selbst bleibt die robuste Rückfalloption: planbar, dokumentiert, auszahlungsfähig. Gebühren und Dauer variieren, aber die IBAN-Logik ist dieselbe wie bei PostFinance.
| Methode | Verfügbarkeit AT | Einzahlung | Auszahlung | Tempo | Gebühren | Ideal für |
|---|---|---|---|---|---|---|
| EPS | sehr hoch | direkt über AT-Bank, sofort | nein, via Banküberweisung | Einzahlung sofort, Auszahlung 1–3 Werktage | meist 0 € | AT-Spieler mit Girokonto, die Bankstandard wollen |
| Sofort/Klarna | hoch | Banking-Brücke, sofort | nein, via Banküberweisung | sofort | meist 0 € | schnelle Bankzahlung ohne Karteninput |
| paysafecard | hoch | Code/ Guthaben, sofort | nein, via Banküberweisung | sofort | 0 €, Code-Kauf teils Gebühr | kleine Beträge, Budgetkontrolle |
| Banküberweisung/SEPA | hoch | direkt, 1–2 Werktage | ja, aufs gleichnamige Konto | 1–3 Werktage | abhängig von Bank | planbare Auszahlung, große Beträge |
| Twint | niedrig (CH) | App-QR, sofort | in CH via Bank | sofort | 0 CHF in CH | Schweizer Konto, Alternative zu PostFinance |
| PostFinance Pay | mittel (Kassenabhängig) | QR/App, 1–5 Sekunden | via Banküberweisung | Einzahlung sofort, Auszahlung 3–4 Werktage | 0 CHF/€ | Schweizer Banking, dokumentierte Freigabe |
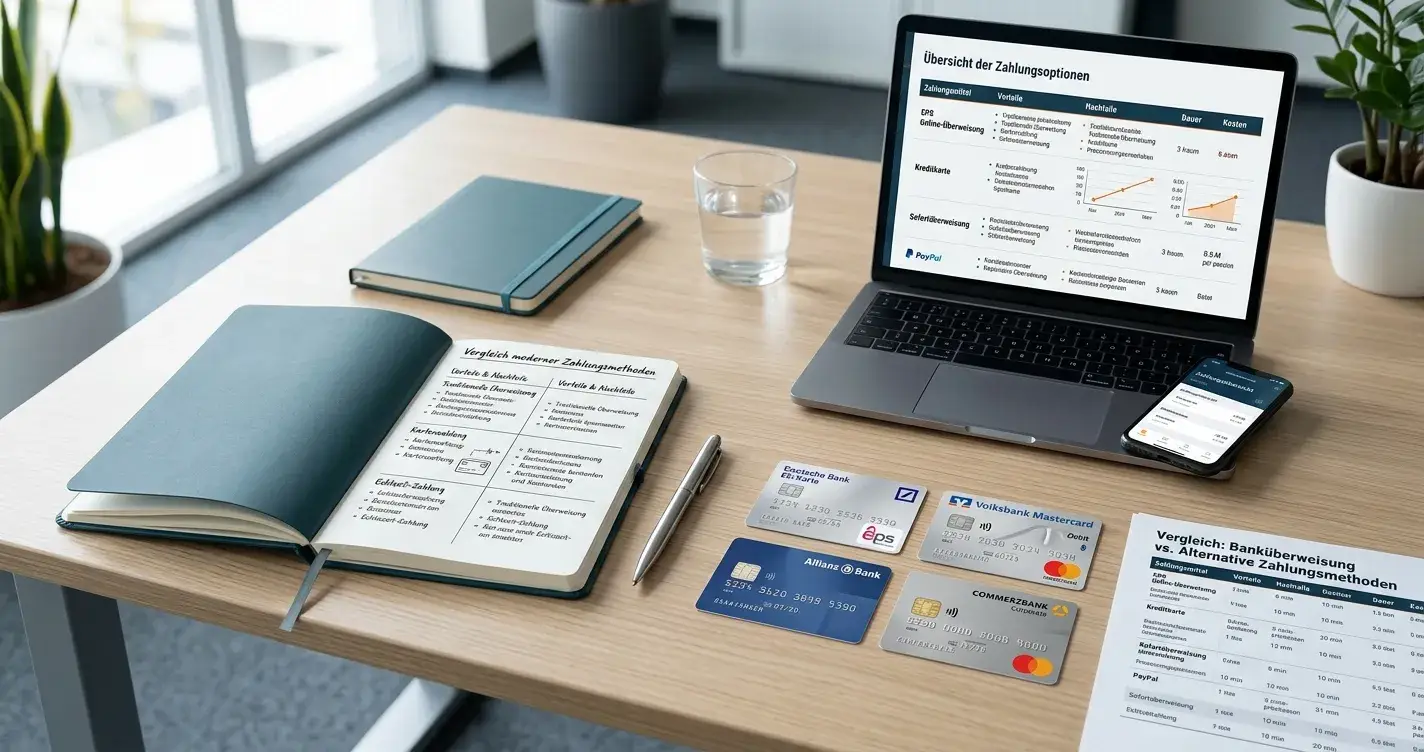
Die Entscheidung ist damit keine Glaubensfrage, sondern Zuordnung. Sie haben ein AT-Girokonto und wollen es einfach? EPS. Sie wollen ohne Konto steuern und klein testen? paysafecard, danach Banküberweisung für die Auszahlung. Sie haben ein PostFinance-Konto und schätzen Schweizer Dokumentation? PostFinance Pay, wenn die Kasse es bestätigt — sonst EPS. Und wenn ein Casino PostFinance nur als Logo führt, lassen Sie sich nicht von der Liste blenden. Die Kasse nach dem Login entscheidet.
Welche Alternative zu PostFinance passt aus Österreich am besten — EPS, Sofort, paysafecard oder Banküberweisung?
Für die meisten AT-Spieler ist EPS die erste Wahl: direkt über das österreichische Girokonto, sofort gutgeschrieben, Daten bleiben bei der Bank, Auszahlung per Überweisung. Sofort/Klarna ist ähnlich direkt. paysafecard eignet sich für kleine, kontrollierte Einzahlungen, kann aber nicht auszahlen — Gewinne laufen per Banküberweisung. Wer PostFinance schätzt und es nicht in der Kasse findet, fährt mit EPS am nächsten an der gleichen Ruhe und Dokumentation.
Sicher spielen — Limits, Pausen und Hilfe
Zahlungswege sind nur die halbe Miete. Die andere Hälfte ist Begrenzung. Setzen Sie Limits dort, wo sie wirken: im PostFinance-Konto das Tages- und Monatslimit, im Casino das Einzahlungs-, Verlust- und Zeitlimit. Beides zusammen ergibt einen Rahmen, der nicht erst bei „einmal noch“ greift. Nutzen Sie die gesetzlichen Schutzinstrumente: In Schweizer ESBK-Casinos sind Limits und Selbstsperren vorgeschrieben, in Österreich bietet win2day Limits und Pausen, internationale Anbieter halten eigene Instrumente vor. Wer merkt, dass die Kontrolle rutscht, nutzt Hilfe, bevor aus Unterhaltung Belastung wird. In Österreich ist die Beratung über die Bundes- und Länderstellen erreichbar, in der Schweiz über die kantonalen Suchtberatungen und die ESBK-Hinweise.
Ein letzter Gedanke zur Einordnung: PostFinance ist stark, weil es Schweizer Banking ist. Das macht Einzahlungen ruhig, Auszahlungen nachvollziehbar und Abrechnungen sauber. Es macht aber kein Spiel sicherer und keinen Bonus „geschenkt“. Wer das sauber trennt — Zahlungsweg hier, Spielentscheidung dort — spielt erwachsener. Und erwachsen spielen heißt: Kasse prüfen, kleinen Testbetrag, Bonusbedingungen lesen, Limits setzen, dann erst erhöhen. So bleibt PostFinance das, was es sein soll: ein verlässlicher Zahlweg, kein Versprechen auf mehr.
Kann ich mit 1 oder 5 Euro per PostFinance einzahlen?
Praktisch nein. Schweizer ESBK-Casinos verlangen meist ab CHF 10, internationale Anbieter ab €10–€20. Für 1 oder 5 Euro sind paysafecard oder EPS die realistische Wahl; PostFinance spielt seine Stärke bei planbaren, etwas höheren Beträgen mit App-Freigabe aus.
Ist PostFinance sicherer als Wallets oder Kreditkarten im Casino?
Für den Zahlungsweg ja: FINMA-Aufsicht, Schweizer Server, Zwei-Faktor-Freigabe, klare Abrechnung ohne Fremdwährungsumweg. Für das Spiel selbst entscheidet die Casino-Lizenz: ESBK in der Schweiz bietet den engsten Schutzrahmen, offshore Lizenzen weniger. Sicherheit entsteht aus Zahlung plus Lizenz, nicht aus einem von beiden allein.
PostFinance und die Schweizer Casino-Realität — was Spieler aus Österreich wissen sollten
PostFinance ist tief in der Schweizer Casino-Landschaft verankert, und das hat Gründe jenseits des Marketings. Die Schweiz hat 2019 das Geldspielgesetz in Kraft gesetzt und damit Online-Casinos legalisiert — unter strengen Bedingungen. Jedes konzessionierte Online-Casino muss an eine bestehende terrestrische Spielbank gekoppelt sein. mycasino.ch gehört zum Grand Casino Luzern, jackpots.ch zum Casino Baden, 7melons.ch zum Casino Bern, pasino.ch zur Swiss Casinos Gruppe. Diese Struktur macht die Schweizer Online-Welt überschaubar: Es gibt keine hundert Lizenzen wie in Malta, sondern eine Handvoll bewilligter Marken, jede mit klarer Herkunft.
Für PostFinance als Zahlweg bedeutet das eine natürliche Heimat. Schweizer Spielbanken arbeiten mit Schweizer Banking, Schweizer Regulierung, Schweizer Steuersystem. Gewinne bei ESBK-Konzessionären sind steuerfrei, Zahlungen laufen in Franken, die Aufsicht ist zweigeteilt zwischen ESBK für das Spiel und FINMA für die Bank. Aus Sicht eines österreichischen Spielers wirkt das zunächst fremd. win2day ist eine Marke, ein Monopol, ein geschlossenes System. Die Schweiz hat mehrere Marken unter einem strengen Dach. Beide Modelle haben Vor- und Nachteile, aber für PostFinance ist die Schweizer Struktur der Ort, an dem die Methode ohne Bruch funktioniert.
Was heißt das praktisch? Wenn Sie aus Österreich mit PostFinance spielen wollen, bewegen Sie sich entweder in diesem Schweizer Rahmen — mit allen Schutzinstrumenten, aber ohne AT-Konzession — oder im internationalen Graumarkt, wo PostFinance teils geführt wird, aber ohne die gleiche Infrastruktur. Die Entscheidung ist nicht schwarz-weiß, sondern eine Frage der Priorität. Wer Wert auf saubere Dokumentation, klare Freigabe und zweistufige Regulierung legt, findet das bei ESBK-Marken. Wer mehr Auswahl, breitere Bonuspakete oder Krypto-Optionen will, muss international gehen — und dort PostFinance nur dort nutzen, wo die Kasse es nach Login bestätigt. Beide Wege sind gangbar, solange Sie wissen, wo Sie stehen.
Warum PostFinance Card und E-Finance verschwunden sind — und was das für Sie bedeutet
Bis Juli 2024 gab es drei PostFinance-Wege: die PostFinance Card als physische Karte mit Chip, E-Finance als Online-Banking-Schnittstelle und gelegentlich noch die klassische Banküberweisung. Alle drei liefen über unterschiedliche Infrastruktur, hatten eigene Sicherheitsstufen und wurden in Casino-Kassen separat angezeigt. Das war keine technische Spielerei, sondern gewachsene Struktur. Die Card funktionierte wie eine Debitkarte über Kartenschienen, E-Finance wie ein Banking-Portal mit Login und TAN-Freigabe. Beides hatte seine Berechtigung, solange die Welt so blieb.
Im Juli 2024 hat PostFinance aufgeräumt. PostFinance Pay ist seitdem der Standard: QR-Code in der Kasse, Scan mit der PostFinance App, biometrische oder Push-Freigabe, fertig. Kein Kartenlesegerät, keine TAN-Eingabe, kein separates E-Finance-Login im Browser. Technisch ist das ein Fortschritt. Der QR-Flow ist schneller, sicherer und mobiler als die alte Card-Logik. Die App-Freigabe schließt viele klassische Angriffspunkte aus, und die Dokumentation im E-Banking bleibt klar. Für Nutzer, die auf Smartphones leben, ist das die natürliche Entwicklung.
Für Ratgeber-Leser ist es ein Problem. Viele Guides, die Sie heute noch finden, beschreiben den alten Ablauf: „Wählen Sie PostFinance Card, geben Sie die Kartennummer ein, bestätigen Sie mit Kartenleser". Das funktioniert seit Mitte 2024 nicht mehr. Die Card ist außer Betrieb, E-Finance wird nur noch als Brücke zu PostFinance Pay genutzt, nicht als eigenständiger Casino-Zahlweg. Wenn Sie also eine Anleitung lesen, die von „Kartenlesegerät" oder „E-Finance TAN" spricht, lesen Sie veraltetes Material. Das führt zu falschen Erwartungen, abgebrochenen Transaktionen und Frust.
Was bedeutet das für Sie? Prüfen Sie vor der ersten Einzahlung, ob die Kasse wirklich PostFinance Pay anzeigt — erkennbar am QR-Symbol oder dem Hinweis „per App freigeben". Installieren Sie die PostFinance App auf Ihrem Smartphone, aktivieren Sie Push-Benachrichtigungen und richten Sie biometrische Freigabe ein, wenn Ihr Gerät das unterstützt. Testen Sie mit einem kleinen Betrag, um den Flow einmal durchzuspielen: QR scannen, App öffnet, Zahlung bestätigen, zurück ins Casino. Wenn das einmal läuft, ist PostFinance Pay der schnellste und sauberste Bankweg, den Sie aus einem Schweizer Kontext heraus nutzen können. Aber die Umstellung von Card auf Pay ist real, und nicht jedes Casino hat seine Kasse schon aktualisiert. Deshalb gilt: Nur das, was nach dem Login in der Kasse sichtbar ist, zählt.
Spielangebot bei PostFinance-Casinos — was Sie erwarten können
Das Spielangebot eines Casinos hängt nicht an der Zahlungsmethode. Ob Sie mit PostFinance, EPS, paysafecard oder Banküberweisung einzahlen, ändert nichts am Katalog. Trotzdem lohnt sich ein Blick auf das, was typisch ist, wenn PostFinance im Spiel ist — vor allem bei den Schweizer ESBK-Marken, wo PostFinance zu Hause ist. ESBK-Casinos führen Spielautomaten, Tischspiele und Live-Casino von Studios wie Evolution, NetEnt, Pragmatic Play, Play’n GO und weiteren bekannten Anbietern. Der Katalog ist kuratiert, nicht grenzenlos. Sie finden nicht 5 000 Titel wie bei manchen Offshore-Giganten, sondern 500 bis 1 500 geprüfte Spiele, die unter ESBK-Aufsicht stehen.
Slots machen den Großteil aus. Von klassischen Früchte-Automaten über moderne Video-Slots mit Freispielrunden bis zu volatilen Titeln mit Megaways-Mechanik oder Cluster-Pays ist die Spanne breit. Die Studios sind dieselben wie in internationalen Casinos, die Titel sind dieselben, nur der Rahmen ist enger. Tischspiele umfassen Roulette, Blackjack, Baccarat und gelegentlich Poker-Varianten, jeweils als RNG-Version mit festem Regelwerk. Das Live-Casino zeigt Tische mit echten Croupiers per Stream, oft in mehreren Sprachen, mit Limits von wenigen Franken bis zu mehreren Tausend. Wer Schweizer Tische sucht, findet sie bei mycasino.ch und jackpots.ch — ein kleines, aber spürbares Detail für Spieler, die Wert auf lokale Verankerung legen.
Was Sie bei ESBK-Marken nicht finden, sind bestimmte Hochrisiko-Features. Bonus-Buy, also der direkte Kauf einer Freispielrunde, ist in der Schweiz verboten. Ebenso fehlen automatische Nachlade-Funktionen und aggressive Gamification-Elemente, die in Offshore-Casinos üblich sind. Das ist kein Defizit, sondern Spielerschutz. Ob das zu Ihnen passt, entscheiden Sie. Manche schätzen den ruhigeren Rahmen, andere vermissen die Freiheit. Wichtig ist nur: Wer PostFinance bei ESBK-Casinos nutzt, spielt in einem regulierten Umfeld, das bestimmte Mechaniken bewusst aussperrt. Internationale Casinos mit PostFinance bieten oft breitere Kataloge und mehr Features, aber ohne diesen Schutzrahmen. Auch hier gilt: Priorität klären, dann entscheiden.
Mobile Nutzung — PostFinance Pay auf dem Smartphone
PostFinance Pay ist für Mobilgeräte gebaut. Der QR-Flow funktioniert am besten, wenn Sie das Casino auf einem Gerät öffnen und die PostFinance App auf einem zweiten Gerät nutzen — klassisch also Laptop und Smartphone oder Tablet und Smartphone. Aber auch die reine Smartphone-Nutzung ist möglich: Casino-Seite im Browser, QR-Code erscheint, Screenshot oder direktes App-Switching zur PostFinance App, Freigabe, zurück zum Browser. Je nach Casino und Browser läuft das flüssiger oder holpriger. Am stabilsten ist die Zwei-Geräte-Variante, weil dort kein App-Wechsel den Browser unterbricht.
Die PostFinance App selbst ist schlank und funktional. Login per Gesichtserkennung, Fingerabdruck oder klassischer PIN, dann die Zahlungsfreigabe per Push oder manuelle Bestätigung. Die Oberfläche zeigt den Empfänger, den Betrag, die Referenz und einen Button zum Bestätigen. Nach der Freigabe sehen Sie die Transaktion sofort in der Übersicht, mit Zeitstempel, Betrag und Status. Für Nutzer, die Ordnung mögen, ist das Gold wert: Jede Casino-Zahlung ist nachvollziehbar, kein „wo ist das Geld hin"-Rätsel, keine versteckte Gebühr. Gerade bei mehreren Transaktionen pro Woche bringt das Ruhe.
Ein technischer Hinweis: Push-Benachrichtigungen müssen aktiv sein, sonst bleibt die Freigabe unsichtbar. Viele abgebrochene Zahlungen scheitern nicht am Casino, sondern am Smartphone: Benachrichtigungen deaktiviert, App im Hintergrund geschlossen, Batteriesparmodus greift ein. Prüfen Sie vor der ersten Zahlung, ob die PostFinance App Benachrichtigungen senden darf und ob sie nicht von Energiespar-Regeln blockiert wird. Dann läuft die Freigabe auch unter Zeitdruck glatt. Wer ganz sicher gehen will, öffnet die App manuell, sobald der QR-Code im Casino erscheint, und prüft dort unter „Freigaben" oder „Zahlungen", ob die Transaktion wartet. So vermeiden Sie die typische Warteschleife.
Vergleich: PostFinance vs. Twint — zwei Schweizer Wege, ein System
Twint ist der zweite große Schweizer Mobile-Payment-Weg. Auch er läuft per App, per QR, per sofortiger Freigabe. Auch er ist gebührenfrei, schnell, in Franken. Für Außenstehende wirken PostFinance Pay und Twint austauschbar. In der Praxis gibt es Unterschiede, die in bestimmten Situationen entscheidend sind. PostFinance Pay ist direkt ans PostFinance-Konto geknüpft, Twint kann mit verschiedenen Banken verbunden werden — auch mit PostFinance, aber auch mit UBS, Credit Suisse, Raiffeisen und anderen. PostFinance Pay zeigt jede Zahlung im E-Banking-Kontoauszug, Twint führt eine eigene Transaktionshistorie in der App.
Für Casinos mit beiden Optionen ist die Wahl eine Frage der Kontopräferenz. Wer sein PostFinance-Konto als Hauptkonto führt und dort ohnehin alle Transaktionen überwacht, bleibt bei PostFinance Pay. Wer mehrere Konten jongliert und Twint als zentrale Payment-App nutzt, wählt Twint. Technisch sind beide Wege gleichwertig: gebührenfrei, Gutschrift in Sekunden, Auszahlung per Banküberweisung aufs hinterlegte Konto. Der Unterschied liegt im persönlichen Setup. Aus österreichischer Sicht ist beides exotisch, weil weder PostFinance noch Twint in Österreich verbreitet sind. Aber wenn Sie ohnehin ein Schweizer Bankkonto führen, ist die Wahl zwischen beiden eine Geschmacksfrage, keine Sicherheitsfrage.
Verifizierung und IBAN-Match — der stille Flaschenhals bei der Auszahlung
Die Einzahlung ist fast immer problemlos. Die Auszahlung ist der Moment, wo KYC und IBAN-Abgleich zuschlagen. KYC steht für Know Your Customer und ist bei lizenzierten Casinos Pflicht. Das Casino muss wissen, wer spielt, ob die Person volljährig ist und ob Zahlungen von und zu demselben Konto laufen. Praktisch heißt das: Personalausweis oder Reisepass hochladen, teils einen Adressnachweis, teils einen Kontonachweis. Bei Schweizer ESBK-Casinos kann die Verifizierung vor der ersten Einzahlung verlangt werden oder spätestens vor der ersten Auszahlung. Internationale Anbieter handhaben es unterschiedlich, meist aber spätestens bei der ersten Auszahlung über einem bestimmten Schwellenwert.
Der IBAN-Match ist die zweite Hürde. Name im Casino-Konto und Name beim PostFinance-Konto müssen identisch sein — nicht ähnlich, sondern identisch. Max Mustermann im Casino, Maximilian Mustermann beim Konto — das ist eine Abweichung. Sie führt zu Rückfragen, Verzögerung oder Ablehnung. Gemeinsame Konten, Firmenkonten, Konten auf den Partner — alles Problemfälle. Die Regel ist simpel: Wer einzahlt, muss auch auszahlen. Und wer verifiziert ist, muss mit dem Kontoinhaber übereinstimmen. Klingt banal, scheitert in der Praxis oft an Tippfehlern, zweiten Vornamen oder Umlauten.
Was tun, wenn die Auszahlung hängt? Prüfen Sie zuerst die Schreibweise. Öffnen Sie das E-Banking, schauen Sie auf den Kontoinhaber, vergleichen Sie mit Ihrem Casino-Profil. Stimmt der Name Buchstabe für Buchstabe? Wenn nicht, korrigieren Sie das Profil und reichen Sie bei Bedarf neue Dokumente nach. Dann prüfen Sie den KYC-Status im Casino. Ist die Verifizierung abgeschlossen oder noch offen? Viele Casinos zeigen das im Profil oder unter „Dokumente". Ist sie offen, laden Sie sofort die fehlenden Unterlagen hoch und warten Sie die Bestätigung ab. Erst danach beantragen Sie die Auszahlung neu. Das spart Schleifen und Frust. Wenn alles passt und die Auszahlung trotzdem verzögert wird, wenden Sie sich an den Support mit Zeitstempel, Betrag und IBAN. Meistens liegt es an einem Detail, das in fünf Minuten gelöst ist — wenn Sie das richtige Detail kennen.
PostFinance und Kryptowährungen — geht das zusammen?
PostFinance selbst unterstützt keine direkten Krypto-Transaktionen im Casino-Kontext. Sie können nicht mit Bitcoin einzahlen und auf PostFinance auszahlen oder umgekehrt. Aber es gibt Casinos, die beides führen: PostFinance als klassischen Bankweg und Bitcoin, Ethereum, Litecoin oder Tether als Krypto-Optionen. Winshark ist so ein Beispiel. Die Frage ist dann: Zahlen Sie mit PostFinance ein und halten die Fiat-Schiene, oder nutzen Sie Krypto und eine separate Wallet?
Die Antwort hängt davon ab, was Sie priorisieren. PostFinance ist ruhig, dokumentiert, nachvollziehbar. Krypto ist schnell, pseudonym, teils ohne KYC. Beides zusammen in einem Casino zu haben, gibt Ihnen Flexibilität. Sie können mit PostFinance testen, mit Krypto später größere Beträge bewegen oder umgekehrt. Aber die Wege bleiben getrennt. Eine Einzahlung per PostFinance kann nicht per Bitcoin ausgezahlt werden und umgekehrt. Das Casino führt separate Konten für separate Zahlwege. Wer das versteht, nutzt die Kombination strategisch. Wer es nicht versteht, verwirrt sich selbst.
Aus österreichischer Sicht ist Krypto im Casino eine Grauzone in der Grauzone. Schon internationale Casinos ohne AT-Konzession sind rechtlich dünn, Krypto-Zahlungen darauf noch dünner. PostFinance als Schweizer Bankweg ist immerhin FINMA-reguliert, Krypto hat keine zentrale Aufsicht. Wer beides mischt, sollte sich der Risikoschichtung bewusst sein. Es kann funktionieren, aber die Absicherung ist nicht dieselbe.
Was PostFinance nicht kann — ehrliche Grenzen
PostFinance ist ein Bankweg, kein Allheilmittel. Es kann nicht auszahlen, wo keine Bankverbindung hinterlegt ist. Es kann nicht rückbuchen wie eine Kreditkarte. Es kann nicht anonym zahlen wie paysafecard. Es ist nicht in jedem Casino verfügbar, nicht für jeden Spieler freigeschaltet und nicht in jeder Situation die beste Wahl. Wer das versteht, spart sich Enttäuschung.
PostFinance ist ideal für Spieler mit Schweizer Bankkonto, die Wert auf Dokumentation, Gebührenfreiheit und Schweizer Regulierung legen. Es ist weniger ideal für Spieler, die anonym bleiben wollen, die keine App-Freigabe mögen oder die in einem Casino spielen, das PostFinance nur als Logo führt, aber nicht wirklich integriert. Es ist ungeeignet für Mikro-Einsätze unter 10 Franken, weil die Minima höher liegen. Und es ist keine Lösung für Spieler, die erwarten, dass eine Auszahlung „sofort" auf dem Konto ist — Bankwege brauchen Tage, nicht Sekunden.
Die ehrliche Grenze ist auch geografisch. PostFinance ist Schweizer Banking. Für Spieler aus Österreich ist es eine Brücke in ein fremdes System, nicht der natürliche Weg. EPS ist für AT-Spieler natürlicher, weil es über österreichische Banken läuft. Sofort/Klarna verbindet AT-Konten ähnlich direkt. paysafecard braucht keine Bankanbindung. PostFinance hat seine Stärke dort, wo Schweizer Infrastruktur greift. Außerhalb davon ist es eine Option unter vielen, nicht die automatisch beste.
Wer das einordnet, trifft bessere Entscheidungen. PostFinance dort nutzen, wo es passt. Alternativen dort nutzen, wo es nicht passt. Und keine Methode als Glücksbringer missverstehen — Zahlungswege transportieren Geld, sie ändern keine Quoten und schenken keine Gewinne.
Erstellt vom Redaktionsteam „Ausland Casino AT”.