Online Casino per Bankeinzug in Österreich – der ehrliche Check 2026
 Available in US
Bankeinzug klingt nach dem einfachsten Weg ins Casino-Konto: IBAN eingeben, fertig, Geld wird abgebucht wie beim Fitnessstudio oder Handyvertrag. Die Realität am österreichischen Markt sieht anders aus. Echte SEPA-Lastschrift per Mandat bietet kaum ein Casino mehr an, und wenn doch, versteckt sich das Verfahren unter Bezeichnungen wie „Bank Transfer" oder „SEPA" – während sich dahinter oft eine simple Banküberweisung verbirgt, kein automatischer Einzug.
Dieser Artikel zeigt, wo in Österreich 2026 Einzahlung per Bankeinzug tatsächlich funktioniert, welche Anbieter das Etikett nur aus Marketing-Gründen führen und welche bankbasierten Alternativen denselben Komfort ohne Lastschrift-Risiko bieten. Konkret: neun Anbieter im direkten Vergleich, Schritt-für-Schritt-Ablauf mit Mandatspraxis, Kostenrechnung für österreichische Banken und die rechtliche Lage zwischen win2day-Monopol und angekündigter Mehrlizenzvergabe.
Inhaltsverzeichnis
- Was Bankeinzug im Online-Casino wirklich bedeutet
- Bankeinzug im Check – wo es geht, wo es nur so heißt
- So zahlst du per Bankeinzug ein – Schritt für Schritt
- Dauer, Limits, Gebühren – was kostet der Komfort wirklich
- Sicherheit, Verifizierung und die Rückbuchungsfalle
- Die besten Alternativen, wenn Bankeinzug nicht geht
- Recht in Österreich 2026 – Monopol, Reform und woran du seriöse Anbieter erkennst
- Bonus, Bonusbedingungen und Mindesteinzahlung
- Spielauswahl kurz eingeordnet – Slots, Bonuskauf und Crash
- Zusammenfassung – was bleibt vom Bankeinzug
Was Bankeinzug im Online-Casino wirklich bedeutet
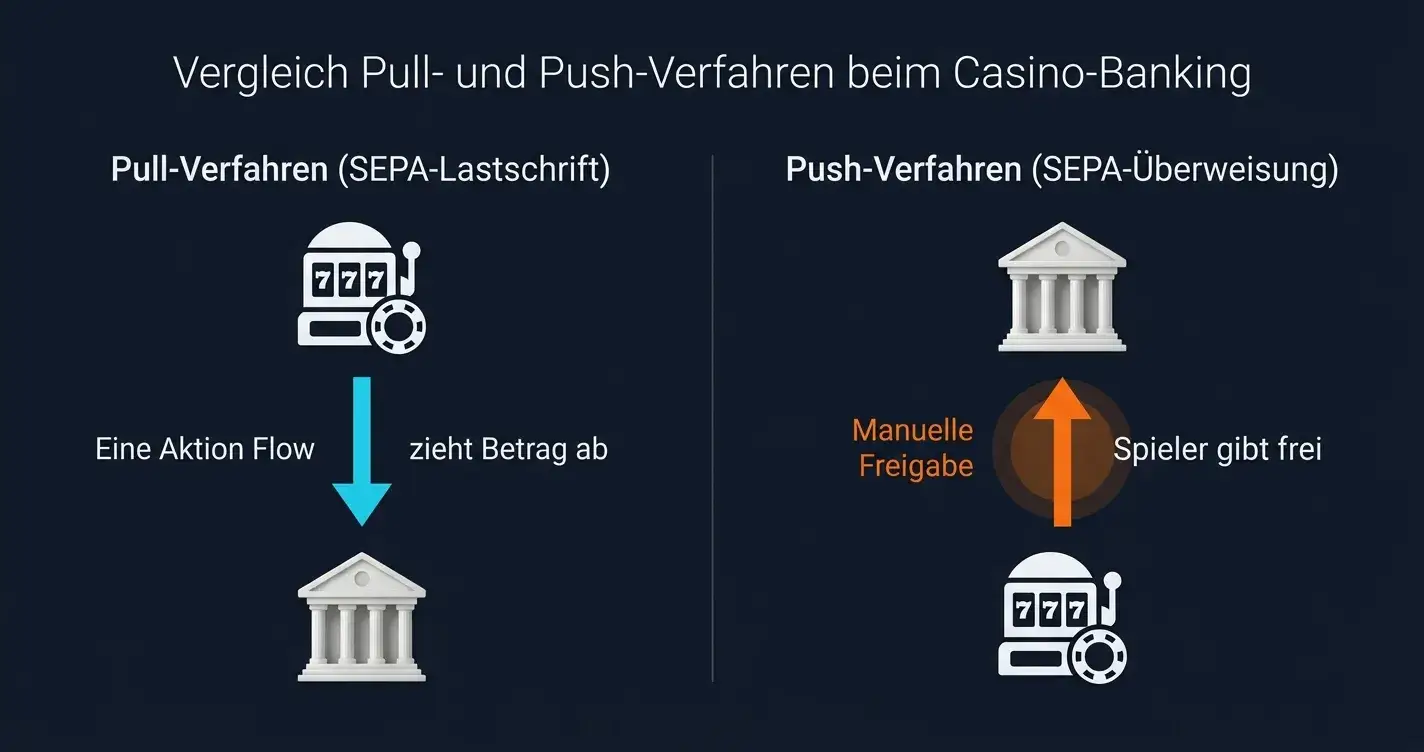
SEPA-Lastschrift ist ein Pull-Verfahren: Der Zahlungsempfänger zieht den Betrag vom Konto des Zahlers ein, nachdem dieser ein Mandat erteilt hat. Das unterscheidet Lastschrift grundlegend von einer Überweisung, bei der der Zahler selbst die Transaktion auslöst. Im Casino-Kontext bedeutet das: Spieler gibt einmalig seine IBAN frei und erteilt dem Casino-Betreiber ein SEPA-Mandat – ab dann kann der Betreiber Einzahlungen direkt vom Bankkonto abbuchen, ohne dass der Spieler jede Zahlung einzeln freigeben muss.
Das klingt bequem, birgt aber aus Sicht des Casinos ein strukturelles Problem: Der Spieler kann eine Lastschrift binnen acht Wochen ohne Angabe von Gründen widerrufen, bei fehlendem oder unwirksamem Mandat sogar binnen 13 Monaten. Hat er das Guthaben zu diesem Zeitpunkt bereits verspielt, entsteht für den Betreiber ein Verlust. Banken erstatten die Lastschrift antragsgemäß, das Casino muss den Betrag zurückzahlen und hat keine Handhabe gegen den Spieler außer Kontosperrung und zivilrechtlicher Rückforderung. Dieses Rückbuchungsrisiko erklärt, warum klassische SEPA-Lastschrift im regulierten Glücksspielmarkt faktisch verschwunden ist.
Die Unterscheidung zwischen Pull und Push ist technisch simpel, für Spieler aber oft unsichtbar. Bei Pull-Verfahren autorisierst du den Händler einmalig per Mandat, künftige Beträge eigenständig von deinem Konto einzuziehen – du gibst die Kontrolle ab. Bei Push-Verfahren behältst du die Kontrolle: Du loggst dich bei jeder Transaktion ins Online-Banking ein und gibst die Zahlung aktiv frei. Für den Betreiber bedeutet Pull höheres Risiko und niedrigere Transaktionskosten, Push umgekehrt: sicherer, aber teurer pro Zahlung. In der Glücksspielbranche hat sich Push durchgesetzt, weil Betrug und Rückbuchungen die Kostenersparnis längst aufgefressen haben.
Was auf Listen als „Casino mit Bankeinzug" oder „SEPA-Lastschrift" firmiert, entpuppt sich bei genauem Hinsehen oft als SEPA-Überweisung, EPS-Direktzahlung oder Sofortüberweisung – Push-Verfahren, bei denen der Spieler die Zahlung aktiv im Online-Banking freigibt. Echte Mandats-Lastschrift bedeutet: Der Betreiber hat eine Gläubiger-ID, der Spieler unterzeichnet ein SEPA-Mandat, und künftige Einzahlungen laufen ohne erneute Freigabe. Bietet ein Anbieter nur „SEPA" oder „Bank Transfer" im Cashier an und verlangt bei jeder Einzahlung eine neue Online-Banking-Freigabe, handelt es sich nicht um Lastschrift.
Der Etikettenschwindel hat System: Suchmaschinen-Rankings für „Casino mit Bankeinzug" oder „Online Casino Lastschrift" generieren Traffic, und Anbieter wollen in diesen Ergebnissen auftauchen. Also etikettieren sie SEPA-Überweisungen als „Bankeinzug", weil beide Verfahren technisch über SEPA laufen und das durchschnittliche Nutzer-Verständnis die Unterscheidung nicht trifft. Für den Betreiber ist das Marketing, für dich als Spieler irreführend – du erwartest Komfort ohne wiederholte Freigabe, bekommst aber Standard-Überweisung mit Login bei jeder Transaktion.
Eine Gläubiger-ID zu prüfen wäre der sichere Weg: Echte SEPA-Lastschrift-Anbieter müssen eine registrierte Gläubiger-Identifikationsnummer besitzen, ausgestellt von der nationalen Zentralbank. In Österreich vergibt die Oesterreichische Nationalbank diese Nummern im Format AT + Prüfziffer + 3 Zeichen Geschäftsbereichskennung + nationale Kennung. Findest du im Cashier oder in den AGB keine Gläubiger-ID, bietet der Anbieter keine echte Lastschrift an. Bei den neun gelisteten Anbietern taucht keine Gläubiger-ID auf – Bestätigung, dass es sich um Überweisung handelt.
Kann ich in Österreich 2026 im Online-Casino wirklich per SEPA-Lastschrift einzahlen?
Ja, theoretisch – aber in der Praxis bieten fast alle für österreichische Spieler zugänglichen Casinos keine echte SEPA-Lastschrift per Mandat mehr an. Was als „Bankeinzug" gelistet wird, ist meist SEPA-Überweisung oder EPS, bei denen du jede Einzahlung manuell im Online-Banking freigibst. Echte Lastschrift mit einmaligem Mandat und automatischem Einzug findest du 2026 bei internationalen Anbietern kaum noch, weil das Rückbuchungsrisiko für Betreiber zu hoch ist.
Bankeinzug im Check – wo es geht, wo es nur so heißt
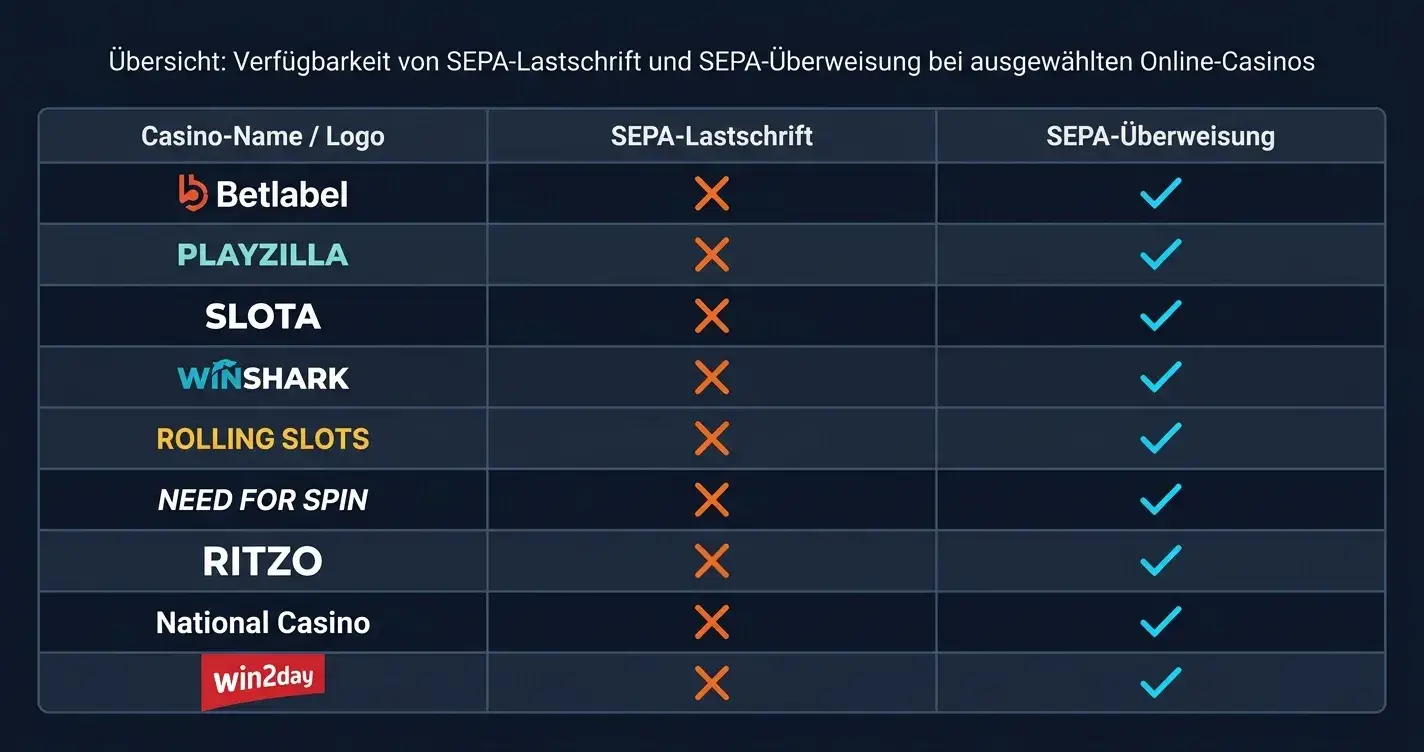
Die folgende Tabelle und die anschließenden Detail-Einträge zeigen neun Anbieter, die in österreichischen Vergleichen unter „Casinos mit Bankeinzug" oder „SEPA-Lastschrift" geführt werden. Die Spalte „Bankeinzug-Label" klärt, ob es sich um echte Mandats-Lastschrift, SEPA-Überweisung als Push-Variante oder EPS handelt. Alle acht Curacao-lizenzierten Anbieter sind international tätig und für österreichische Spieler technisch erreichbar, besitzen aber keine GSpG-Konzession. win2day ist das einzige nach österreichischem Recht konzessionierte Online-Casino.
| Anbieter | Lizenz | Bankeinzug-Label | Auszahlungsdauer | Mindesteinzahlung | Merkmal |
|---|---|---|---|---|---|
| Betlabel Casino | Curacao eGaming | SEPA-Überweisung, kein Mandat | 3–5 Werktage | 10 € | Größter Bonusrahmen, Krypto parallel |
| Playzilla Casino | Curacao eGaming | ELV/SEPA-Mix, kein echtes Mandat | 2–3 Werktage | 10 € | Mobile-App, Giropay-Anbindung |
| Slota Casino | Curacao eGaming | SEPA-Überweisung | 2–3 Werktage | 5 € | Niedrigster Einstieg |
| Winshark Casino | Curacao eGaming | SEPA-Überweisung als Alternative | Sofort–24 h | 10 € | Breites Portfolio 4.000+ Titel |
| Rolling Slots Casino | Curacao eGaming | SEPA-Überweisung | Sofort–Stunden | 10 € | Schnellste Auszahlung |
| Need for Spin Casino | Curacao eGaming | Bank-Mix inkl. SEPA-Überweisung | Sofort–24 h | 10 € | 5.000–8.000 Titel |
| Ritzo Casino | Curacao eGaming | Bankbasierte Zahlungen | Stunden–2 Tage | 10 € | 16.000 Spiele, PWA-App |
| National Casino | Curacao/EC-Label | EC/SEPA-Überweisung | Bis 1 h (SEPA) | 10 € | Schnellste SEPA-Auszahlung |
| win2day.at | GSpG-Konzession AT | EPS, Sofort, SEPA-Überweisung, kein Mandat | 1–3 Werktage | 10 € | Einzige AT-Lizenz, Spielerschutzlimits |
Verfügbarkeits-Ampel 2026: Kein einziger der neun Anbieter bietet echte SEPA-Lastschrift mit Mandatserteilung und automatischem Folgeeinzug. Was du findest, sind SEPA-Überweisungen (Push), EPS-Direktzahlung oder Sofortüberweisung – alles Verfahren, bei denen du jede Einzahlung aktiv freigibst. Der Etikettenschwindel „Lastschrift" dient der Auffindbarkeit in Suchmaschinen, die technische Realität dahinter ist eine andere.
Betlabel Casino
Betlabel taucht in österreichischen Vergleichen regelmäßig als Top-Lastschrift-Casino auf, arbeitet aber unter Curacao-eGaming-Lizenz – keine GSpG-Konzession. Das Portfolio reicht je nach Review von 2.500 bis 9.000 Titel, was auf White-Label-Partnerschaften mit wechselnden Studio-Anbindungen hinweist. Der Willkommensbonus läuft über bis zu 1.500 Euro plus 150 Freispiele gestaffelt über mehrere Einzahlungen, der höchste Rahmen im Vergleichsfeld.
Was Betlabel als „SEPA-Lastschrift" bewirbt, ist nach Cashier-Prüfung eine klassische SEPA-Überweisung: Du loggst dich bei jeder Einzahlung ins Online-Banking ein, gibst die Transaktion frei und wartest 3 bis 5 Werktage bis zur Gutschrift. Kein Mandat, kein automatischer Folgeeinzug. Parallel bietet Betlabel Krypto-Einzahlungen, die deutlich schneller gutgeschrieben werden – wer auf Bankzahlung besteht, zahlt mit Wartezeit. Für Spieler mit hohem Einzahlungsbudget und Geduld eine Option, für alle anderen eher Marketing als Mehrwert.
Playzilla Casino
Playzilla führt ein Portfolio von über 2.000 Titeln und bewirbt sich als mobil-optimierte Plattform mit eigener App. Lizenz: Curacao eGaming. Der Willkommensbonus liegt bei 200 Prozent bis 100 Euro plus 500 Freispiele – prozentual stark, absolut bescheidener als bei Betlabel, aber dafür mit niedrigerer Einstiegshürde.
Im Zahlungsmenü taucht „ELV/SEPA" auf, was nach elektronischem Lastschriftverfahren klingt. Real verbirgt sich dahinter eine Mischung aus Giropay (Echtzeit-Überweisung via Online-Banking) und SEPA-Überweisung ohne Mandat. Die Verarbeitung dauert 2 bis 3 Werktage. Playzilla punktet bei Spielern, die Wert auf mobile Nutzung legen – das responsive Design und die App-Anbindung funktionieren besser als bei vielen Wettbewerbern. Echte Lastschrift bleibt auch hier Etikettenschwindel.
Slota Casino
Slota setzt auf Einsteiger: Mindesteinzahlung ab 5 Euro, niedrigster Wert in der Liste. Der Bonus liegt bei 255 Prozent bis 1.100 oder 1.650 Euro (je nach Aktionsstand) plus 255 Freispiele. Das Portfolio umfasst über 2.000 Titel mit Schwerpunkt Live-Casino – wer Roulette und Blackjack mit echten Croupiers bevorzugt, findet hier mehr Tische als bei rein slot-lastigen Anbietern.
„Lastschrift" bei Slota bedeutet SEPA-Überweisung, Verarbeitung 2 bis 3 Werktage, laut Betreiber gebührenfrei. Vorsicht bei der Gebührenfreiheit: Slota selbst erhebt keine Gebühr, deine Bank aber möglicherweise Cross-Border-Entgelte, wenn Slota über ein Konto außerhalb des Inland-SEPA-Raums abrechnet. Der niedrige Einstieg bei 5 Euro macht Slota für Budget-Spieler attraktiv, ändert aber nichts daran, dass auch hier kein automatischer Einzug stattfindet.
Winshark Casino
Winshark wirbt mit 4.000 Spielen von über 70 Studios und einem Willkommensbonus von 240 Prozent bis 2.500 Euro plus 300 Freispiele. Lizenz: Curacao eGaming. Die Auszahlungsdauer wird als „Sofort bis 24 Stunden" angegeben – was in der Praxis von Verifizierungsstatus und gewählter Auszahlungsmethode abhängt. SEPA-Überweisung fällt selten in die Instant-Kategorie.
Im Cashier erscheint „Bankeinzug" als Alternative zu E-Wallets und Krypto. Technisch läuft das über eine SEPA-Überweisung, die du manuell im Online-Banking freigibst. Winshark betont SHA-256-Verschlüsselung für Transaktionen – ein Standard, den jede seriöse Plattform erfüllen sollte, hier aber als Unique Selling Point beworben. Für Spieler mit breitem Geschmack bei Slots lohnt das Portfolio, der „Bankeinzug" bleibt ein Überweisung-Label ohne Pull-Mechanik.
Rolling Slots Casino
Rolling Slots trumpft mit dem höchsten Bonusdeckel im Feld auf: 310 Prozent bis 3.500 Euro plus 570 Freispiele. Die Auszahlungsdauer wird als „Sofort bis Stunden" beworben, was für Krypto und E-Wallets zutreffen mag – für SEPA-Überweisung gilt weiterhin die Standard-Banklaufzeit von 1 bis 3 Werktagen.
„Lastschrift" bei Rolling Slots ist SEPA-Überweisung unter anderem Namen. Du überweist manuell, wartest auf Gutschrift, spielst. Kein Mandat, kein Einzug. Der Vorteil liegt im hohen Bonusrahmen für High Roller – wer regelmäßig vierstellige Beträge einzahlt, schöpft das Willkommenspaket aus. Für Gelegenheitsspieler mit kleinem Budget ist der hohe Deckel irrelevant.
Need for Spin Casino
Need for Spin bewirbt 5.000 bis 8.000 Spiele je nach Zählweise (mit und ohne Varianten) und einen Bonus von 250 bis 260 Prozent bis 2.500 Euro plus 530 bis 650 Freispiele. Das Portfolio deckt Drops & Wins und Jackpot-Netzwerke prominent ab – Pragmatic Play und Red Tiger Mechanics dominieren. Lizenz: Curacao eGaming.
Zahlungen laufen über einen Mix aus Bank-Transfer, E-Wallets und Krypto. „Bank Transfer" bedeutet hier SEPA-Überweisung, Auszahlung binnen 24 Stunden nach interner Bearbeitung – aber SEPA selbst braucht die übliche Banklaufzeit, sodass das „Sofort" sich auf die Casino-Seite bezieht, nicht auf die Gutschrift am Bankkonto. Wer Jackpot-Slots bevorzugt, findet hier mehr Auswahl als bei Ritzo oder Slota. Lastschrift im eigentlichen Sinn gibt es nicht.
Ritzo Casino
Ritzo führt mit 16.000 Spielen von über 130 Studios das größte Portfolio im Vergleich. Der Bonus reicht bis 3.000 Euro plus 300 Freispiele. Die Plattform setzt auf Progressive Web App statt nativer App – läuft im Browser, installierbar ohne App-Store. Lizenz: Curacao eGaming.
Bankbasierte Zahlungen laufen bei Ritzo als SEPA-Überweisung, gebührenfrei von Betreiberseite, Verarbeitungszeit Standard 1 bis 2 Tage. Das breite Spieleportfolio entschädigt für die fehlende Lastschrift-Option – wer Vielfalt bei Slots und Live-Tischen sucht, bekommt sie hier. Echtes Mandat und Pull-Einzug fehlen wie bei allen Curacao-Anbietern in der Liste.
National Casino
National bewirbt sich als EC/SEPA-Casino mit Auszahlungen bis zu einer Stunde via „EC/ELV/SEPA" – die schnellste angegebene SEPA-Auszahlung im Feld. Das Portfolio umfasst über 2.000 Titel, Bonus bis 2.500 Euro. Lizenz: Curacao, teils mit EC-Label (Electronic Commerce) vermarktet, was keine EU-Regulierungslizenz ist.
Die Ein-Stunden-Auszahlung bezieht sich auf die Casino-Bearbeitung nach erfolgter Identitätsprüfung. Die SEPA-Überweisung selbst unterliegt der Banklaufzeit – Instant-SEPA würde das beschleunigen, ist aber von Bank und Betreiber abhängig. Auch hier: kein Mandat, kein automatischer Einzug, sondern manuell freigegebene Überweisung. National punktet bei Spielern, die Wert auf schnelle interne Bearbeitung legen.
win2day.at
win2day ist die Online-Plattform der Österreichische Lotterien und Casinos Austria, einziger Anbieter mit GSpG-Konzession vom Bundesministerium für Finanzen. Zahlungsmethoden: EPS, Sofort, Kreditkarte, SEPA-Banküberweisung, Paysafecard. Klassische SEPA-Lastschrift per Mandat wird nicht angeboten.
win2day unterliegt österreichischem Spielerschutz: Einzahlungslimits nach Alter und Selbsteinschätzung (unter 26 Jahren maximal 250 Euro pro Woche im Standardrahmen), verpflichtende Pausen, Selbstausschluss-Optionen. Das Spieleangebot ist kleiner als bei Curacao-Plattformen – dafür rechtlich auf sicherem Boden. Auszahlungen dauern 1 bis 3 Werktage je nach Methode.
Für Spieler, die ausschließlich legal konzessionierte Anbieter nutzen wollen, ist win2day die einzige Wahl in Österreich 2026. Der Preis: engere Limits, kein High-Roller-Bonus, kein Lastschrift-Komfort. Wer den Wunsch nach Bankeinzug mit rechtlicher Sicherheit verbinden will, findet hier EPS als schnellste bankbasierte Alternative – Echtzeit-Überweisung via Hausbank-Login, sofortige Gutschrift, kein Mandat nötig.
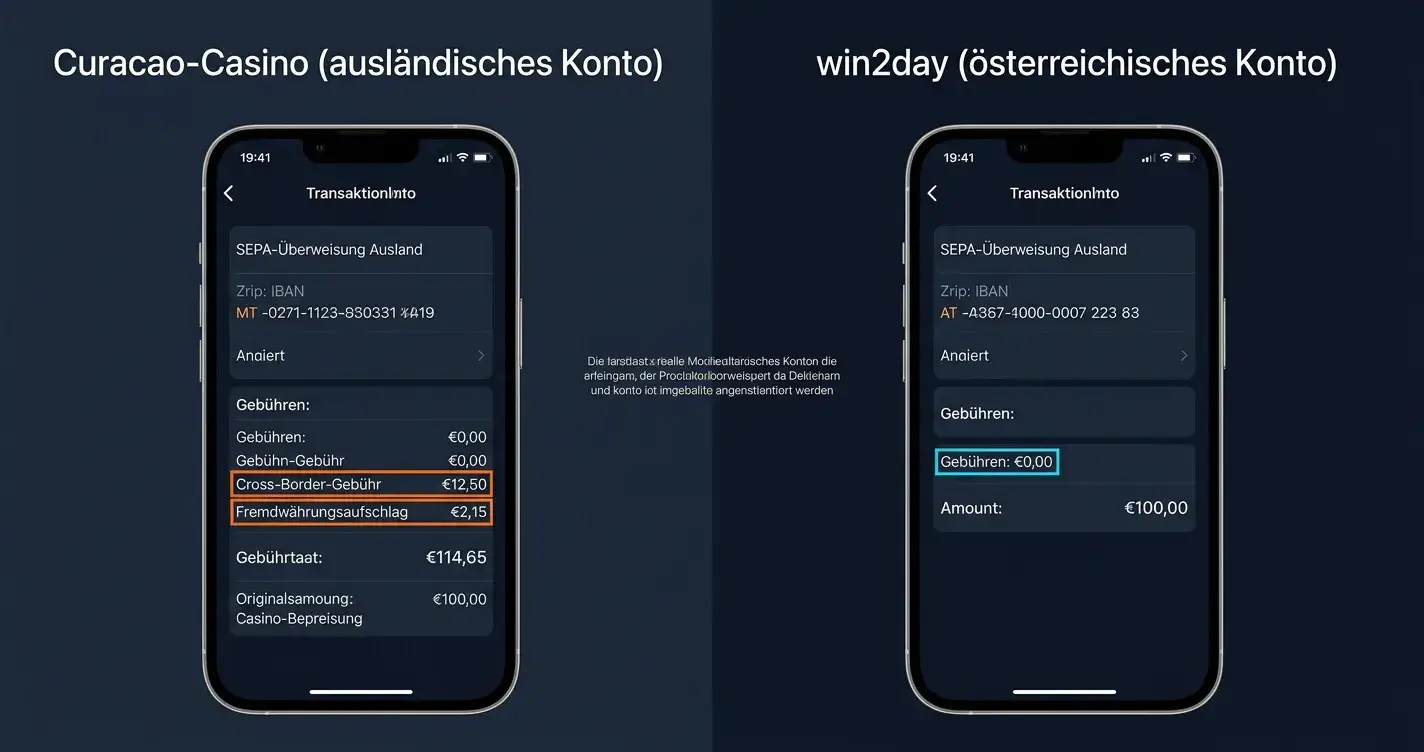
Kostenfalle Fremdwährung und Cross-Border. Alle acht Curacao-Anbieter rechnen über Konten außerhalb Österreichs ab – meist in Euro, aber über ausländische Bankverbindungen. Österreichische Banken können bei SEPA-Überweisungen ins Ausland Cross-Border-Gebühren von 10 bis 15 Euro erheben, zusätzlich bei Währungsumrechnung 0,5 bis 3 Prozent Fremdwährungsaufschlag. Bei einer 100-Euro-Einzahlung verlierst du im schlechtesten Fall 15 Euro Bankgebühr plus 2 Euro Währungsaufschlag, netto bleiben 83 Euro zum Spielen. win2day rechnet über österreichisches Konto ab – keine Cross-Border-Gebühr, keine Währungsumrechnung.
Warum bieten seriöse Casinos kaum Lastschrift an und was bedeutet die 8-Wochen-Frist für mich?
SEPA-Lastschrift erlaubt dir, eine Abbuchung binnen acht Wochen ohne Begründung zu widerrufen – bei fehlendem oder ungültigem Mandat sogar 13 Monate. Deine Bank erstattet auf Antrag, das Casino muss zurückzahlen. Hast du das Guthaben bereits verspielt, entsteht für den Betreiber ein Totalverlust. Dieses Rückbuchungsrisiko ist der Grund, warum regulierte Anbieter Lastschrift meiden. Für dich bedeutet das: formaler Schutz, aber faktisch keine Option mehr am Markt.
So zahlst du per Bankeinzug ein – Schritt für Schritt
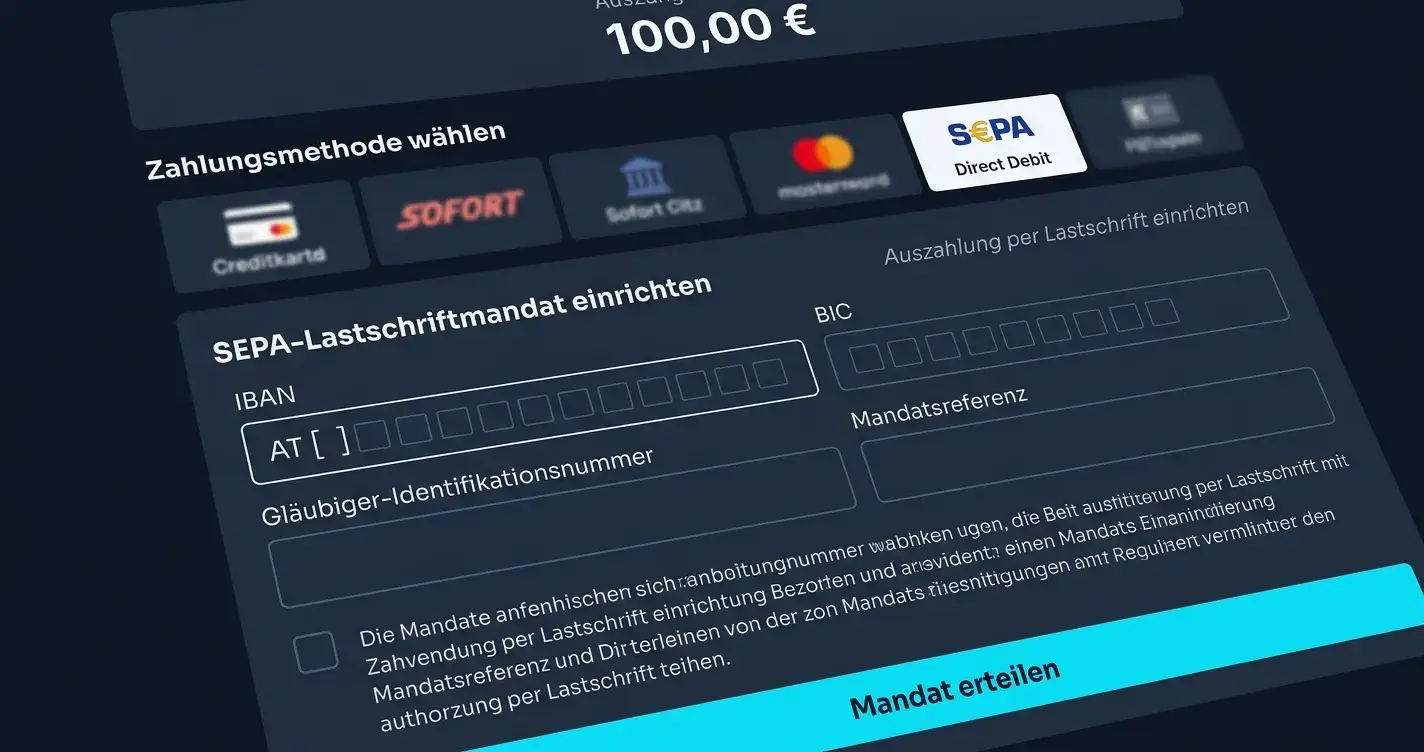
Auch wenn echte SEPA-Lastschrift kaum noch angeboten wird, lohnt der Blick auf den Ablauf – zum einen für die seltenen Fälle, in denen ein Anbieter tatsächlich Mandate akzeptiert, zum anderen um den Unterschied zu SEPA-Überweisung zu verstehen.
Schritt 1: Anmeldung und Identitätsprüfung. Registrierung beim Casino mit E-Mail, Passwort, Geburtsdatum, Wohnsitzland. Vor der ersten Auszahlung verlangt jeder seriöse Anbieter Identitätsprüfung: Ausweis-Upload, Adressnachweis. Manche Anbieter fordern die Prüfung bereits vor der Einzahlung.
Schritt 2: Cashier öffnen, SEPA oder Bank Transfer wählen. Im Einzahlungsmenü taucht SEPA selten unter eigenem Logo auf – meist unter „Bank Transfer", „Banküberweisung" oder „Other Methods". Wenn du dort klickst und direkt IBAN eingeben sollst ohne Online-Banking-Weiterleitung, könnte es echte Lastschrift sein. Wenn eine Weiterleitung zu Klarna, Trustly oder deiner Hausbank folgt, ist es eine Überweisung.
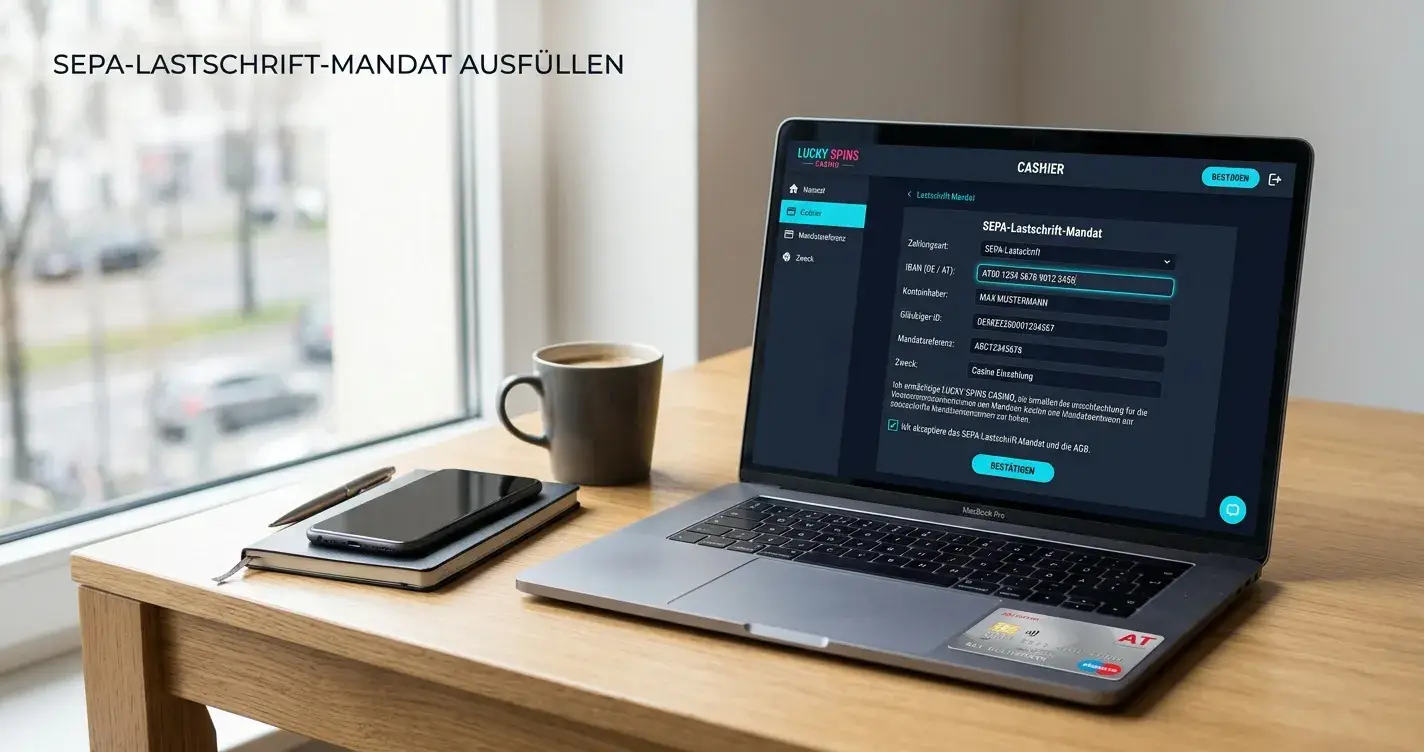
Schritt 3: IBAN eingeben, Mandat erteilen (nur bei echter Lastschrift). Bei echtem Lastschriftverfahren gibst du IBAN ein, akzeptierst die Mandatsbedingungen (Gläubiger-ID des Casinos, Verwendungszweck, Widerrufsfrist) und bestätigst. Das Mandat gilt ab dann für Folgeeinzahlungen. Bei SEPA-Überweisung wirst du stattdessen zu deinem Online-Banking weitergeleitet, loggst dich ein, gibst die Überweisung frei – das ist kein Mandat, sondern eine einmalige Transaktion.
Schritt 4: Referenzcode notieren (falls vorhanden). Manche Anbieter generieren einen Verwendungszweck-Code, den du in der Überweisung angeben musst, damit die Zahlung deinem Konto zugeordnet wird. Fehlt der Code, landet die Zahlung im Limbo und muss manuell vom Support zugeordnet werden – kostet Tage. Bei automatischer Lastschrift entfällt das, weil das Mandat die Zuordnung regelt.
Schritt 5: Warten auf Gutschrift. SEPA-Lastschrift wird beim Händler typischerweise am nächsten Werktag eingezogen (T+1), Gutschrift am Spielerkonto 1 bis 3 Werktage später. SEPA Instant würde das auf unter 10 Sekunden verkürzen, wird aber im Casino-Kontext selten unterstützt. Überweisungen dauern gleich lang – der einzige Unterschied ist, dass du bei Lastschrift nicht bei jeder Einzahlung neu ins Online-Banking musst.
Der Zeitverlust von 1 bis 3 Werktagen ist in der Casino-Welt ein Wettbewerbsnachteil: E-Wallets wie Skrill und Neteller liefern Echtzeit-Gutschrift, Krypto binnen Minuten nach Blockchain-Bestätigung. Wer spontan spielen will, wartet nicht drei Tage. Für Spieler mit Selbstkontroll-Strategie kann die Verzögerung allerdings ein Feature sein: Die erzwungene Wartezeit zwischen Einzahlungsentschluss und tatsächlichem Spielbeginn wirkt als Impulsbremse. Statistisch gesehen brechen 15 bis 20 Prozent der Einzahlungen per Banküberweisung ab, weil Spieler in der Wartezeit ihre Entscheidung überdenken – bei Instant-Methoden liegt die Abbruchquote unter 2 Prozent.
Cashier-Findhilfe: SEPA versteckt sich oft unter „Bank", „Wire Transfer", „Direct Banking" oder erscheint erst nach Klick auf „More Payment Methods". Einige Anbieter listen es nur in der Desktop-Ansicht, nicht in der mobilen App. Wenn du nach zehn Minuten Suche nichts findest, frag den Live-Chat – die meisten Supporter kennen das Problem und schicken dir den direkten Link zur SEPA-Seite.
Ein weiterer Stolperstein: Anbieter kategorisieren Zahlungsmethoden nach Region. Sitzt du in Österreich und das Casino erkennt deinen Standort (via IP oder Account-Einstellungen), bekommst du die für AT relevanten Methoden prominent angezeigt – EPS, Sofort, Kreditkarte. SEPA-Überweisung rutscht in die „Weitere Methoden"-Liste, weil sie langsamer ist. Änderst du die Ländereinstellung probeweise auf Deutschland, taucht plötzlich Giropay prominent auf, SEPA bleibt versteckt. Die Cashier-Oberfläche ist optimiert auf Conversion – schnelle Methoden oben, langsame unten. Dein gesuchtes „Bankeinzug" ist aus Betreibersicht die Option, die du möglichst nicht wählen sollst.
Wie erteile ich ein SEPA-Mandat im Casino und wie widerrufe ich es wieder?
Ein SEPA-Mandat erteilst du direkt im Cashier durch Eingabe deiner IBAN und Bestätigung der Mandatsbedingungen – keine Unterschrift nötig, elektronische Zustimmung genügt. Den Widerruf erklärst du schriftlich gegenüber deiner Bank (E-Mail oder Brief mit Gläubiger-ID und Mandatsreferenz) – die Bank sperrt künftige Einzüge sofort. Bereits erfolgte Lastschriften kannst du bis acht Wochen rückgängig machen.
Dauer, Limits, Gebühren – was kostet der Komfort wirklich
Dauer. SEPA-Lastschrift dauert vom Einzug beim Händler bis zur Gutschrift am Spielerkonto 1 bis 3 Werktage. Die eigentliche Banklaufzeit liegt bei T+1 (ein Werktag), die Casino-Seite addiert oft einen weiteren Tag für interne Prüfung. SEPA Instant würde theoretisch unter 10 Sekunden liefern, ist aber in der Casino-Branche kaum implementiert. Im Vergleich: EPS und Sofortüberweisung liefern Echtzeit-Bestätigung, Gutschrift binnen Minuten.
Limits. Mindesteinzahlung bei den gelisteten Anbietern: 5 bis 10 Euro. Maximum pro Transaktion: 5.000 bis 10.000 Euro je nach Anbieter und Verifizierungsstatus. win2day limitiert zusätzlich nach Spielerschutz-Kriterien – unter 26 Jahre 250 Euro pro Woche Standardrahmen, anpassbar nach Selbsteinschätzung bis zum regulatorischen Maximum. Bei internationalen Anbietern ohne GSpG-Bindung existieren nur AML-Limits und VIP-Stufen.
Gebühren Spielerseite. Die meisten Anbieter berechnen keine Einzahlungsgebühr für SEPA – steht „0% fee" oder „gebührenfrei" im Cashier. Realität: Der Anbieter schlägt dir keine Gebühr auf, deine Bank aber möglicherweise. Österreichische Banken rechnen SEPA-Überweisungen im Inland meist gebührenfrei ab, bei Zahlungen an ausländische Empfänger (auch im SEPA-Raum) können Cross-Border-Entgelte von 10 bis 15 Euro anfallen. Prüf dein Kontomodell – Gratiskonto-Anbieter decken oft nur Inlands-SEPA ab.
Gebühren Händlerseite. Betreiber zahlen pro SEPA-Lastschrift 0,10 bis 1,00 Euro an den Payment Service Provider. Diese Kosten geben sie nicht direkt weiter, kalkulieren sie aber in die Bonusbedingungen ein – deshalb schließen manche Anbieter Bankzahlungen vom Willkommensbonus aus oder verlangen höhere Umsatzbedingungen.
Fremdwährungsaufschlag. Curacao-Anbieter rechnen in Euro ab, aber über Konten außerhalb des österreichischen Bankensystems. Läuft die Zahlung über eine Zwischenbank mit Währungsumrechnung (auch bei nominell gleicher Währung EUR), schlägt deine Bank 0,5 bis 3 Prozent auf. Bei 100 Euro Einzahlung verlierst du 0,50 bis 3 Euro unbemerkt.
Rechenbeispiel 100-Euro-Einzahlung. Bei win2day über EPS: 0 Euro Gebühr, 0 Euro FX, netto 100 Euro zum Spielen. Bei Curacao-Anbieter mit österreichischer Hausbank über SEPA-Überweisung ins Ausland: 15 Euro Cross-Border-Gebühr (wenn Kontomodell diese nicht abdeckt) plus 2 Euro Fremdwährungsaufschlag bei 2 Prozent, netto 83 Euro zum Spielen. Verlust 17 Euro vor dem ersten Spin. Die Lösung: Prüf dein Bankkonto auf SEPA-Auslands-Flatrate oder wechsle zu E-Wallet/Krypto bei Offshore-Anbietern.
Die Kostenfalle ist real und wird von Vergleichsseiten selten transparent gemacht. Ein Beispiel aus der Praxis: Spieler mit Erste Bank Konto, Kontomodell „George Konto", zahlt 100 Euro bei Betlabel ein. Betlabel rechnet über eine maltesische IBAN ab (Zahlungsabwickler mit Sitz auf Malta, auch wenn Curacao-Lizenz). Erste Bank bucht 15 Euro „Auslandsüberweisung SEPA" ab – nicht im Kontomodell inkludiert. Der Wechselkurs wird nicht angewendet (beide Seiten Euro), aber die Zwischenbank im Clearing-Prozess schlägt 1,2 Prozent auf. Netto kommen 83,80 Euro am Spielerkonto an. Der Spieler sieht „Einzahlung 100 EUR erfolgreich" im Cashier und wundert sich später, warum sein Kontostand nur 83,80 zeigt – bis er den Kontoauszug prüft.
Das Problem verschärft sich bei höheren Beträgen. 500 Euro Einzahlung unter denselben Bedingungen: 15 Euro Cross-Border, 6 Euro FX-Aufschlag, netto 479 Euro. Bei 1.000 Euro: 15 Euro Cross-Border, 12 Euro FX, netto 973 Euro. Ab einem bestimmten Volumen lohnt sich die Eröffnung eines E-Wallets mit Flatrate-Struktur – Skrill und Neteller verlangen einmalig Registrierung und Identitätsprüfung, danach 0 bis 1 Prozent Einzahlungsgebühr unabhängig vom Zielland des Casinos. Der Break-even liegt bei drei bis vier Einzahlungen von je 100 Euro – danach ist E-Wallet günstiger als SEPA mit Cross-Border-Gebühr.
Wie lange dauert eine Bankeinzug-Einzahlung und fallen Gebühren an?
Einzahlung per SEPA-Überweisung dauert 1 bis 3 Werktage. Gebühren vom Casino: meist keine. Gebühren von deiner Bank: abhängig vom Kontomodell – bei Auslands-SEPA können 10 bis 15 Euro Cross-Border-Entgelt anfallen. Echte SEPA-Lastschrift wäre gleich schnell, ist aber kaum noch verfügbar.
Kann ich Gewinne per Lastschrift auszahlen lassen?
Nein. Lastschrift ist ein Pull-Verfahren – der Empfänger zieht Geld vom Zahler ein. Auszahlung läuft umgekehrt, deshalb als SEPA-Überweisung vom Casino zu deinem Konto. Dauer 1 bis 5 Werktage je nach Anbieter und Bank. Schneller geht es mit E-Wallets oder Krypto, sofern der Anbieter diese für Auszahlung zulässt.
Sicherheit, Verifizierung und die Rückbuchungsfalle
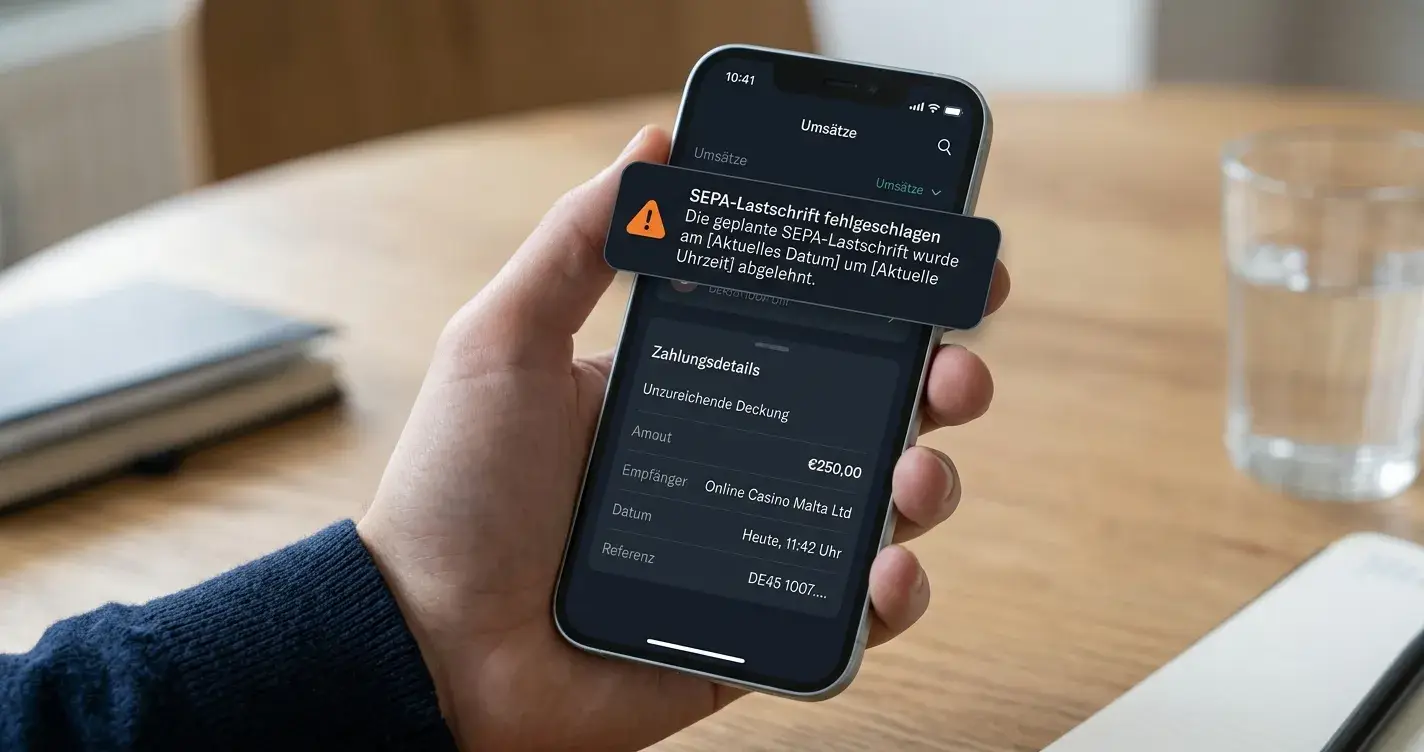
SEPA-Lastschrift gilt aus Verbrauchersicht als sicher: Du kannst jede Abbuchung binnen acht Wochen ohne Angabe von Gründen widerrufen, bei fehlendem oder ungültigem Mandat sogar bis zu 13 Monate rückwirkend. Deine Bank erstattet auf Antrag, der Händler muss zurückzahlen und das Mandat nachweisen. Scheitert der Nachweis, bleibt die Erstattung bestehen.
Für Casinos ist genau das der Albtraum: Ein Spieler zahlt 500 Euro ein, verspielt das Guthaben in einer Stunde, ruft am nächsten Tag die Bank an und widerruft die Lastschrift. Die Bank erstattet, das Casino fordert die 500 Euro zurück – aber das Geld ist weg, das Spielerkonto leer. Rechtlich kann der Betreiber Rückforderung und Kontosperrung durchsetzen, faktisch endet es oft beim Verlust. Wiederholungstäter tauchen unter neuer E-Mail wieder auf.
8-Wochen- vs. 13-Monate-Frist. Mit gültigem Mandat: acht Wochen ab Belastung. Ohne gültiges Mandat oder bei nicht autorisierter Lastschrift: 13 Monate ab Belastung. Die längere Frist greift, wenn der Händler kein unterschriebenes oder elektronisch bestätigtes Mandat vorlegen kann. In der Casino-Praxis führt das zu absurden Fällen: Spieler behauptet, er habe nie ein Mandat erteilt – selbst wenn das Casino einen elektronischen Bestätigungslog hat, interpretieren manche Banken das als unzureichend und erstatten trotzdem.
Folgen für Spielkonto. Widerrufst du eine Lastschrift, sperrt das Casino dein Konto sofort für Auszahlung und verlangt Rückzahlung des erstatteten Betrags. Offene Gewinne werden eingefroren, künftige Einzahlungen blockiert. Reagierst du nicht, landet die Forderung bei Inkasso oder Anwalt – mit allen Folgen für Schufa-Äquivalent und Bonitätsbewertung. Rechtlich steht dir das Widerrufsrecht zu, moralisch und vertraglich nicht, wenn du das Geld verspielt hast. Die Grauzone: unbeabsichtigte Doppelabbuchung oder fehlerhafte Lastschrift – da ist Widerruf legitim.
In der Praxis läuft das so: Casino sperrt Konto mit Vermerk „chargeback detected", friert Guthaben ein, schickt E-Mail mit Zahlungsaufforderung binnen 14 Tagen. Zahlst du nicht, geht die Forderung an Inkasso-Dienstleister – meist spezialisiert auf Glücksspiel-Forderungen, sitzen oft im selben Land wie die Casino-Lizenz (Malta, Curacao). Inkasso mahnt dreimal, dann Klage. Bei Curacao-Anbietern endet es oft im Sande, weil der Rechtsweg über internationale Gerichte zu teuer ist. Bei MGA- oder UKGC-lizenzierten Anbietern kommt es häufiger zu Verfahren, weil EU-Vollstreckungsabkommen greifen.
Der Reputationsschaden bleibt: Dein Account ist in Branchendatenbanken markiert, andere Casinos derselben Betreibergruppe sperren dich präventiv. Viele White-Label-Netzwerke teilen Datenbanken – wer bei Betlabel gesperrt wurde, kommt bei drei, vier weiteren Marken unter demselben Backend nicht mehr rein. Die Casino-Branche hat Fraud-Prevention-Systeme wie SEON, Iovation oder ThreatMetrix im Einsatz – diese erkennen Geräte-Fingerprints, IP-Adressen, Zahlungsmuster. Selbst mit neuer E-Mail-Adresse wirst du erkannt und abgelehnt.
Die ethische Frage bleibt offen: Ist Lastschrift-Widerruf nach Verlust Betrug oder legitime Inanspruchnahme von Verbraucherrechten? Rechtlich ist das Widerrufsrecht bedingungslos – du musst keinen Grund angeben. Faktisch ist es Missbrauch, wenn du wissentlich verspielst und danach widerrufst. Gerichte urteilen unterschiedlich: In Deutschland hat der BGH klargestellt, dass bei wirksam erteiltem Mandat der Widerruf zwar zulässig ist, der Händler aber zivilrechtlich Rückzahlung fordern kann. In Österreich gibt es noch keine Leitentscheidung zu Casino-Lastschrift-Widerruf – die Rechtslage ist unklar.
Identitätsprüfung und Verifizierung. Identitätsprüfung ist bei allen lizenzierten Anbietern vor der ersten Auszahlung Pflicht, bei manchen schon vor Einzahlung. Du lädst Ausweis (Reisepass, Personalausweis, Führerschein) und Adressnachweis (Stromrechnung, Meldebestätigung, Kontoauszug nicht älter als drei Monate) hoch. Bearbeitung dauert 24 bis 72 Stunden. Ohne erfolgte Identitätsprüfung keine Auszahlung – auch wenn im Cashier „Sofortauszahlung" steht.
Warum Lastschrift verschwindet. GGL-lizenzierte Anbieter in Deutschland haben SEPA-Lastschrift fast vollständig aus dem Portfolio entfernt. Grund: Rückbuchungsquote von bis zu 5 Prozent bei Glücksspiel-Zahlungen, deutlich höher als im E-Commerce. Die wenigen Anbieter, die Lastschrift noch führen, verlangen oft Vorauszahlung per Überweisung für die Ersteinzahlung und schalten Lastschrift erst ab der zweiten Einzahlung frei – als Vertrauensfilter. In Österreich ist die Lage analog: win2day bietet keine Lastschrift, Curacao-Anbieter vermeiden sie oder etikettieren Überweisung um.
Die besten Alternativen, wenn Bankeinzug nicht geht
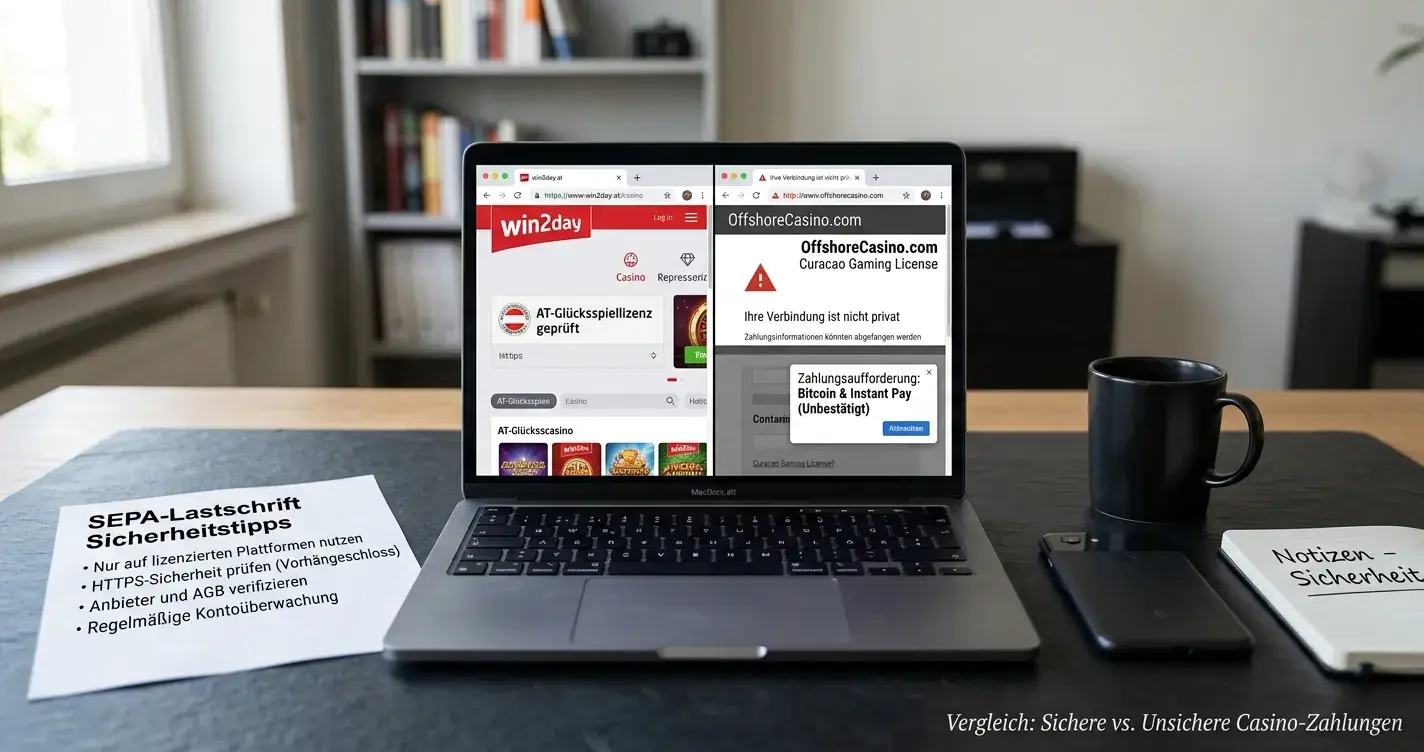
Wenn echte SEPA-Lastschrift fehlt, suchst du nach Methoden, die denselben Komfort bieten: Zahlung direkt vom Bankkonto, keine zusätzliche App, keine E-Wallet-Registrierung. Die folgenden Verfahren decken genau das ab – mit dem Unterschied, dass du jede Zahlung aktiv freigibst, statt ein Mandat zu erteilen.
| Methode | Prinzip | Geschwindigkeit | AT-Bankabdeckung | Eignung |
|---|---|---|---|---|
| EPS | Push, Hausbank-Login, Echtzeit | Sofort | Alle AT-Banken | Beste Wahl für AT-Spieler |
| Sofort/Klarna | Push, Hausbank-Login, PISP | Sofort–Minuten | EU-weit, alle AT-Banken | Breite Akzeptanz |
| Trustly | Push, Hausbank-Login, PISP | Sofort–Minuten | EU-weit, alle AT-Banken | Auszahlungsfähig |
| SEPA Instant | Push, manuell via Banking-App | Unter 10 Sekunden | AT-Banken teils, steigend | Wenn unterstützt ideal |
| SEPA-Überweisung | Push, manuell via Banking-App | 1–3 Werktage | Alle | Fallback |
| Handyrechnung | Push, via Mobilfunkanbieter | Sofort | A1, Magenta, Drei | Limit meist 50 € |
EPS – die österreichische Referenz. EPS (Electronic Payment Standard) ist in Österreich der Standard für Echtzeit-Überweisungen. Du wählst im Cashier EPS, wirst zu deiner Hausbank weitergeleitet, loggst dich ein, bestätigst die Zahlung – Gutschrift beim Empfänger binnen Sekunden. Alle österreichischen Banken sind angebunden, keine zusätzliche Registrierung nötig. EPS funktioniert auch für Auszahlung, sofern der Anbieter das unterstützt. Für AT-Spieler ist EPS die natürliche Lastschrift-Alternative: gleicher Komfort, kein Rückbuchungsrisiko für den Betreiber, sofortige Gutschrift.
EPS wurde 2005 als Gemeinschaftsprojekt der österreichischen Banken gestartet, um eine nationale Echtzeit-Überweisung zu etablieren – Jahre vor SEPA Instant. Die Akzeptanz ist breit: Über 80 Prozent aller österreichischen Online-Händler bieten EPS an, bei Casinos liegt die Quote niedriger – win2day führt es prominent, internationale Anbieter oft nur als eine von vielen Optionen. Technisch läuft EPS über das eps-Netzwerk, betrieben von PSA Payment Services Austria – eine Art Clearing-Hub zwischen Banken und Händlern.
Der Vorteil gegenüber Sofort und Trustly: EPS ist nativ österreichisch, braucht keine zusätzliche Datenweitergabe an Drittanbieter. Bei Klarna Sofort und Trustly erteilst du temporären Lesezugriff aufs Konto an den PISP – datenschutzrechtlich umstritten, weil der Dienstleister theoretisch Kontobewegungen einsehen kann. EPS beschränkt sich auf die Zahlungsfreigabe ohne erweiterten Kontozugriff. Für Spieler mit Datenschutz-Bedenken ist das relevant.
EPS unterstützt auch Rücküberweisung – theoretisch könnte ein Casino Gewinne via EPS auszahlen. In der Praxis bieten das nur wenige Anbieter, weil die Rücküberweisung bankseitig nicht für alle Institute freigeschaltet ist. win2day nutzt für Auszahlung Standard-SEPA-Überweisung, auch wenn die Einzahlung per EPS lief. Bei internationalen Anbietern mit EPS-Anbindung ist Auszahlung meist nur via SEPA Credit Transfer oder E-Wallet möglich.
Sofort/Klarna. Klarna Sofort (früher Sofortüberweisung) funktioniert analog zu EPS, aber EU-weit. Du wählst deine Bank aus einer Dropdown-Liste, wirst weitergeleitet, loggst dich ein, bestätigst. Klarna agiert als Payment Initiation Service Provider – du erteilst Klarna temporären Lesezugriff aufs Konto, Klarna löst die Überweisung aus. Datenschutzrechtlich umstritten, technisch bewährt. Vorteil gegenüber EPS: auch bei Anbietern akzeptiert, die keine AT-Methoden führen.
Klarna startete als schwedisches Fintech mit Fokus auf Ratenkauf, expandierte über Sofortüberweisung ins Payment-Geschäft. Sofort wurde 2014 von Klarna übernommen und läuft heute unter Klarna-Infrastruktur. Der Dienst deckt über 80 Prozent aller europäischen Banken ab – deutlich breiter als EPS, das auf Österreich beschränkt ist. Für Spieler bei internationalen Casinos ohne EPS-Anbindung ist Sofort die naheliegende Alternative.
Die Datenschutz-Debatte dreht sich um den Lesezugriff: Um die Überweisung auszulösen, fordert Klarna Login-Daten oder nutzt PSD2-konforme Schnittstellen für Kontoeinsicht. Theoretisch könnte Klarna Kontobewegungen der letzten 90 Tage einsehen – ob das tatsächlich passiert, ist nicht transparent. Die Klarna-Datenschutzerklärung bestätigt, dass Transaktionsdaten zur Bonitätsprüfung und Fraud-Prevention verarbeitet werden. Für Casino-Zahlungen unkritisch, für Nutzer mit Datenschutz-Fokus ein Grund, EPS oder manuelle Überweisung vorzuziehen.
Ein praktischer Nachteil: Sofort erkennt nicht alle österreichischen Regional- und Spezialbanken. Die Dropdown-Liste führt Erste Bank, Raiffeisen, Bank Austria, BAWAG, aber kleinere Institute fehlen oft. EPS deckt auch diese ab, weil es direkt auf das österreichische Banken-Clearing aufsetzt. Wer bei einer kleinen Volksbank oder Raiffeisen-Regionalfiliale ist, findet seine Bank möglicherweise nicht in der Sofort-Liste – EPS funktioniert trotzdem.
Trustly. Trustly ist der direkte Wettbewerber zu Klarna im PISP-Segment. Technisch identisch: Hausbank-Login, Freigabe, Echtzeit-Gutschrift. Der Unterschied: Trustly bietet Pay N Play an – Casino-Registrierung und Einzahlung in einem Schritt, ohne separates Spielerkonto. Für Spieler, die Wert auf Anonymität und wenig Dateneingabe legen, attraktiv. Auszahlung läuft bei Trustly-Anbietern ebenfalls via Trustly zurück zum Bankkonto.
Trustly wurde 2008 in Schweden gegründet und hat sich auf den nordischen Markt spezialisiert, bevor es EU-weit expandierte. Pay N Play ist das Killer-Feature: Statt Registrierung mit E-Mail, Passwort, Adresse, Telefonnummer – klickst du auf Einzahlung, wählst Trustly, loggst dich bei deiner Bank ein, Trustly zieht aus deinem Online-Banking-Profil Name und Geburtsdatum und legt automatisch ein anonymisiertes Spielerkonto an. Keine Passwörter, kein Formular, kein Aktivierungs-Link. Du spielst, zahlst aus, fertig – beim nächsten Besuch identifiziert dich Trustly über dein Bankkonto wieder.
Der Datenschutz-Aspekt ist ambivalent: Einerseits gibst du dem Casino weniger persönliche Daten (keine E-Mail, keine Telefonnummer, keine Adresse), andererseits erteilst du Trustly erweiterten Kontozugriff für die Identifikation. Trustly liest Name, Geburtsdatum und Kontonummer aus deinem Online-Banking-Profil – mehr als bei einer einfachen Überweisung nötig wäre. Die Balance: weniger Daten beim Casino, mehr bei Trustly. Für Nutzer mit Vertrauen in Trustly (schwedische Finanzaufsicht, PSD2-reguliert) ein Gewinn, für Skeptiker ein Risiko.
Praktisch relevant: Trustly-Auszahlungen sind oft schneller als SEPA Credit Transfer. Statt 1 bis 3 Werktage landet das Geld binnen Stunden am Konto – weil Trustly eigene Liquiditätspools vorhält und die Auszahlung sofort auslöst, während die tatsächliche Banküberweisung im Hintergrund läuft. Du siehst Guthaben am Konto, bevor die SEPA-Transaktion abgeschlossen ist – Trustly trägt das Vorfinanzierungsrisiko. Für Spieler ist das ideal, für Trustly ein Geschäftsmodell: Die Gebühr an den Händler (1 bis 2 Prozent) deckt dieses Risiko ab.
SEPA Instant. SEPA Instant Credit Transfer ist der offizielle Echtzeit-Standard im SEPA-Raum – Geld landet in unter 10 Sekunden beim Empfänger, 24/7 verfügbar. Alle österreichischen Banken sind seit Ende 2025 verpflichtet, Instant zu unterstützen. Problem: Viele Casinos haben Instant noch nicht in die Payment-Infrastruktur integriert. Wenn dein Anbieter Instant unterstützt und deine Bank es freischaltet, ist es die schnellste bankeigene Lösung ohne Drittanbieter.
SEPA Instant wurde 2017 als European Payments Council Standard eingeführt, die Verbreitung verlief schleppend. Erst die EU-Verordnung 2024 machte Instant zur Pflicht: Banken müssen seit Oktober 2025 Instant-Zahlungen empfangen können, seit Januar 2026 auch senden. Österreichische Banken haben die Frist eingehalten – Erste Bank, Raiffeisen, BAWAG, Bank Austria bieten Instant über George, Mein ELBA und ihre Banking-Apps an. Die Nutzung ist oft Standard, manche Banken verlangen Freischaltung oder erheben minimale Gebühr (0,10 bis 0,50 Euro pro Instant-Transaktion – prüf dein Kontomodell).
Das Casino-seitige Problem: Payment Service Provider haben Instant noch nicht flächendeckend implementiert. Die Integration erfordert API-Anpassungen, Echtzeit-Verfügbarkeitsprüfung des Empfängerkontos und Fehlerbehandlung für gescheiterte Instant-Transaktionen (Fallback auf Standard-SEPA). Viele Anbieter scheuen den Aufwand, weil EPS, Sofort und Trustly bereits Echtzeit liefern – die Business-Case-Rechnung für zusätzliches SEPA Instant fällt mager aus.
Für dich als Spieler: Wenn du im Cashier „SEPA Instant" oder „Sofortüberweisung SEPA" siehst, teste es. Funktioniert es, hast du die schnellste bankeigene Methode ohne Drittanbieter-Login. Funktioniert es nicht oder steht es nicht im Cashier, bleib bei EPS – das ist faktisch dasselbe in Österreich, nur unter anderem Label. Manuelle SEPA-Überweisung via Banking-App mit Instant-Option ist theoretisch möglich, praktisch aber umständlich, weil du Empfänger-IBAN und Verwendungszweck manuell eintragen musst – fehleranfällig.
SEPA-Überweisung manuell. Der Fallback: Du überweist aus deiner Banking-App oder Desktop-Banking heraus an die IBAN des Casinos, trägst Verwendungszweck und Kundennummer ein, wartest 1 bis 3 Werktage. Kein Komfort, keine Automatisierung, aber funktioniert immer. Für große Einzahlungen ab 5.000 Euro manchmal die einzige Option, weil E-Wallets Limits haben.
Handyrechnung. A1, Magenta und Drei bieten Carrier Billing für Online-Casinos an – du zahlst über die Handyrechnung, Limit meist 50 Euro pro Monat. Geeignet für Gelegenheitsspieler mit kleinem Budget, ungeeignet für regelmäßige Einzahlung. Vorteil: keine Bankdaten, keine Kreditkarte, sofortige Gutschrift. Nachteil: niedriges Limit, Auszahlung nicht möglich.
Entscheidungsmatrix. Du hast österreichisches Bankkonto und willst sofortige Gutschrift: EPS. Du spielst bei internationalem Anbieter ohne EPS-Anbindung: Sofort oder Trustly. Du willst zusätzlich schnelle Auszahlung: Trustly. Du hast Zeit und willst keine Drittanbieter: SEPA-Überweisung manuell. Du zahlst unter 50 Euro gelegentlich: Handyrechnung. Du suchst echtes Lastschrift-Mandat: existiert nicht mehr am Markt, nimm EPS als funktionalen Ersatz.
Welche Alternative zu Bankeinzug ist für österreichische Banken am schnellsten – EPS, Sofort oder Trustly?
EPS ist die schnellste Methode für österreichische Spieler: Echtzeit-Gutschrift binnen Sekunden, alle AT-Banken nativ angebunden, kein Drittanbieter-Login. Sofort und Trustly liefern gleiche Geschwindigkeit, sind aber zusätzliche PISP-Schicht – für AT-Konten ist EPS der direkte Weg.
Recht in Österreich 2026 – Monopol, Reform und woran du seriöse Anbieter erkennst
Österreichs Online-Glücksspielmarkt ist seit Inkrafttreten des Glücksspielgesetzes durch win2day monopolisiert – einzige Konzession liegt bei Casinos Austria und Österreichische Lotterien. Internationale Anbieter ohne GSpG-Konzession operieren offshore, meist unter Curacao- oder Malta-Lizenz, und sind für österreichische Spieler technisch erreichbar, rechtlich aber in einer Grauzone.
Status quo Monopol. Das Bundesministerium für Finanzen vergibt Online-Casino-Konzessionen nach Paragraf 14 und 21 GSpG. Die aktuelle Konzession an Casinos Austria läuft bis 2027. Andere Anbieter dürfen in Österreich weder Werbung schalten noch Lizenzen beantragen – das System ist geschlossen. Spieler machen sich durch Nutzung internationaler Anbieter nicht strafbar, Gewinne sind steuerfrei, aber Anbieter ohne AT-Konzession agieren außerhalb der heimischen Rechtsordnung.
Reform-Entwurf Mehrlizenzsystem. Im Frühjahr 2025 legte das BMF einen Begutachtungsentwurf für ein neues Glücksspielgesetz vor – Übergang vom Monopol zum Mehrlizenzsystem nach deutschem GGL-Vorbild. Stakeholder-Frist endete am 15. Juli 2026. Kernpunkte: mehrere Lizenzen für private Betreiber, strengere Spielerschutzauflagen (Einzahlungslimits, Selbstausschluss-Register, Werbebeschränkungen), Sperrdatei analog zu OASIS in Deutschland. Inkrafttreten frühestens Ende 2026 oder 2027, parallel zum Auslaufen der Casinos-Austria-Konzession.
Für Zahlungsmethoden bedeutet das: Lizenzierte Anbieter werden voraussichtlich ähnliche Beschränkungen wie in Deutschland bekommen – Verbot anonymer Prepaid-Karten, Pflicht zur Identifikation bei jeder Transaktion über Zahlungsdienstleister, möglicherweise Ausschluss bestimmter Methoden. SEPA-Lastschrift wird vermutlich auch im neuen System gemieden bleiben, EPS und Sofort dürften Standard werden.
Woran du seriöse Anbieter erkennst. Lizenz prüfen: win2day hat GSpG-Konzession, alle anderen in AT verfügbaren Anbieter nicht. Curacao eGaming ist eine offshore Lizenz – besser als keine, aber kein EU-Standard. Malta Gaming Authority und UK Gambling Commission sind strengere Regulierer – wenn ein Anbieter MGA oder UKGC führt, ist das Qualitätssignal. Impressum mit ladungsfähiger Adresse, funktionierende Support-Kanäle (Live-Chat, E-Mail), transparente AGB mit Bonusbedingungen in klarem Deutsch, SSL-Verschlüsselung Standard. Red Flags: keine Lizenzangabe, Firmensitz nur Postfach, Support antwortet nicht, AGB fehlen oder nur auf Englisch, Auszahlung wird verzögert ohne Identitätsprüfung.
Blacklist und Whitelist. Österreich führt keine öffentliche Blacklist wie Deutschland – es gibt nur die eine Konzession. Wenn du ausschließlich legal konzessionierte Anbieter nutzen willst, ist win2day die einzige Wahl. Alle anderen in diesem Artikel genannten Anbieter operieren offshore und sind nicht GSpG-konzessioniert.
Bonus, Bonusbedingungen und Mindesteinzahlung
Willkommensboni bei Bankzahlungen folgen derselben Struktur wie bei anderen Methoden: Prozentsatz auf die Einzahlung (100 bis 310 Prozent im Vergleichsfeld) plus Freispiele, gestaffelt über mehrere Einzahlungen. Umsatzbedingungen liegen typisch zwischen 30- und 50-fach: Bei 100 Euro Bonus mit 35-fach Bedingung musst du 3.500 Euro umsetzen, bevor Auszahlung möglich ist.
Bonus-Ausschluss bei Bankzahlungen. Manche Anbieter schließen SEPA-Überweisung oder Lastschrift vom Willkommensbonus aus oder koppeln sie an höhere Umsatzbedingungen. Grund: Rückbuchungsrisiko. Ein Spieler zahlt per Lastschrift ein, holt sich den Bonus, spielt, widerruft die Lastschrift – der Betreiber verliert Einzahlung und Bonus. Deshalb fordern manche Casinos für Bonus-Freischaltung Zahlung per E-Wallet oder Krypto. Prüf die Bonusbedingungen vor Einzahlung – steht dort „SEPA excluded from bonus" oder „Bank Transfer not eligible", zahlst du per Bank umsonst ein.
Spielgewichtung. Spielautomaten zählen meist zu 100 Prozent zur Umsatzbedingung, Tischspiele nur 10 bis 20 Prozent, Live-Casino oft 0 Prozent. Wer Roulette oder Blackjack bevorzugt, kommt mit Standard-Bonus nicht weit. Einige Anbieter bieten separate Live-Casino-Boni mit angepassten Bedingungen.
Mindesteinzahlung. Liegt bei den gelisteten Anbietern zwischen 5 und 10 Euro. win2day verlangt 10 Euro Minimum. Wer dauerhaft unter 10 Euro einzahlt, findet kaum Anbieter – Handyrechnung mit 5-Euro-Schritten wäre Option, aber mit 50-Euro-Monatslimit unpraktisch für regelmäßiges Spiel.
Auszahlung und Bonus. Solange Umsatzbedingung nicht erfüllt ist, bleibt Guthaben als Bonusguthaben gesperrt. Forderst du Auszahlung vorher an, verfällt der Bonus und nur Echtgeld wird ausgezahlt. Manche Anbieter splitten Guthaben in Echtgeld- und Bonus-Topf – Echtgeld wird zuerst verspielt, Bonus danach. Andere mischen beide Töpfe und sperren alles bis zur Bonuserfüllung.
Schließt eine Einzahlung per Bankeinzug den Casino-Bonus aus?
Nicht generell, aber manche Anbieter schließen SEPA und Banküberweisung vom Willkommensbonus aus oder verlangen höhere Umsatzbedingungen. Grund ist das Rückbuchungsrisiko bei Lastschrift. Prüf die Bonusbedingungen im Kleingedruckten – steht dort „Bank Transfer excluded", wähle E-Wallet oder Krypto für Bonus-Freischaltung.
Spielauswahl kurz eingeordnet – Slots, Bonuskauf und Crash
Die Zahlungsmethode beeinflusst das Spielangebot nicht – ob du per EPS, SEPA oder Krypto einzahlst, das Portfolio bleibt gleich. Unterschiede liegen zwischen Anbietern: Curacao-Plattformen führen 2.000 bis 16.000 Titel von 20 bis 130 Studios, win2day ein kleineres, kuriertes Angebot mit Fokus auf Novomatic, NetEnt, Pragmatic Play.
Spielautomaten mit Bonuskauf. Feature Buy oder Bonus Buy erlaubt dir, direkt in die Freispiel-Runde zu springen gegen Bezahlung des 50- bis 500-fachen Einsatzes. In Deutschland nach GGL verboten, in Österreich bei win2day ebenfalls nicht verfügbar, bei Curacao-Anbietern Standard. Wer Bonuskauf nutzen will, muss auf internationale Anbieter ausweichen – die Zahlungsmethode spielt dabei keine Rolle.
Crash-Casino. Crash-Games wie Aviator oder JetX gehören zur Kategorie Instant Games – du setzt auf einen steigenden Multiplikator und cashst aus, bevor der Crash kommt. Bei win2day nicht im Angebot, bei den meisten Curacao-Anbietern im Portfolio. Auch hier: unabhängig von der Zahlungsmethode verfügbar, relevant ist nur der Anbieter.
Für vertiefte Spielauswahl lohnen separate Vergleiche nach Kategorie – dieser Artikel fokussiert Zahlungswege. Wer bankbasierte Zahlung mit breitem Angebot verbinden will, findet bei Ritzo, Need for Spin und Winshark das größte Portfolio. Wer rechtlich auf der sicheren Seite bleiben will, nimmt win2day und akzeptiert das kleinere Angebot.
Zusammenfassung – was bleibt vom Bankeinzug
Einzahlung per SEPA-Lastschrift im Online-Casino ist 2026 in Österreich formal möglich, faktisch aber ausgestorben. Was auf Vergleichslisten als „Casino mit Bankeinzug" erscheint, entpuppt sich bei Prüfung als SEPA-Überweisung, EPS oder Sofortüberweisung – Push-Verfahren ohne Mandat, bei denen du jede Zahlung manuell freigibst. Echte Lastschrift mit automatischem Folgeeinzug bietet keiner der neun gelisteten Anbieter.
Der Grund liegt im Rückbuchungsrisiko: SEPA-Lastschrift erlaubt Widerruf binnen acht Wochen, bei fehlendem Mandat 13 Monate. Für Casinos bedeutet das Totalverlust, wenn der Spieler bereits verspielt hat. Deshalb haben regulierte Anbieter Lastschrift aus dem Portfolio entfernt und setzen auf Push-Methoden – EPS, Sofort, Trustly, SEPA Instant. Diese liefern denselben Komfort ohne Rückbuchungsrisiko: Zahlung direkt vom Bankkonto, meist sofortige Gutschrift, keine zusätzliche App.
Für österreichische Spieler ist EPS die natürliche Lastschrift-Alternative: Echtzeit-Überweisung via Hausbank-Login, alle AT-Banken angebunden, sofortige Gutschrift beim Empfänger, auch für Auszahlung nutzbar. Bei win2day als einzigem GSpG-konzessioniertem Anbieter ist EPS Standard. Bei internationalen Anbietern ohne EPS-Anbindung funktionieren Sofort und Trustly analog.
Kostenfalle bei Offshore-Anbietern: Alle acht Curacao-Anbieter in der Liste rechnen über ausländische Konten ab. Österreichische Banken können bei SEPA-Auslandszahlungen Cross-Border-Gebühren von 10 bis 15 Euro erheben, zusätzlich Fremdwährungsaufschlag bei Währungsumrechnung. Bei 100 Euro Einzahlung verlierst du im schlechtesten Fall 17 Euro vor dem ersten Spin. Prüf dein Kontomodell auf SEPA-Flatrate oder weiche auf E-Wallet/Krypto aus.
Rechtslage: win2day ist die einzige legal konzessionierte Option in Österreich. Internationale Anbieter operieren offshore, Spieler machen sich nicht strafbar, Gewinne sind steuerfrei – aber du hast keinen Rechtsschutz nach österreichischem Recht. Das geplante Mehrlizenzsystem könnte ab 2027 private Anbieter mit AT-Lizenz bringen, ändert aber nichts am Verschwinden der Lastschrift.
Entscheidungshilfe: Willst du legal konzessioniert spielen, ist win2day mit EPS die Wahl. Willst du breites Angebot und akzeptierst Offshore-Status, bieten Ritzo, Need for Spin und Winshark große Portfolios – zahle dann aber per EPS, Sofort oder Trustly statt SEPA-Überweisung, um Cross-Border-Gebühren zu vermeiden. Echte SEPA-Lastschrift mit Mandat gibt es nirgendwo mehr – EPS ersetzt sie funktional vollständig.
Geschrieben von der Redaktion „Ausland Casino AT”.