Mit Visa ins Online-Casino: Österreichischer Praxischeck für 2026
 Available in US
Wer in Österreich nach einem Online Casino mit Visa sucht, will keine Vorlesung über Kartennetzwerke. Gesucht wird eine konkrete Antwort: Welche Seite nimmt die Karte, welcher Betrag wird akzeptiert, was passiert bei der Auszahlung und wie viel Vertrauen verdient der Anbieter? Genau dort trennt sich brauchbare Information von einer Liste, die nur bekannte Markennamen aneinanderreiht.
Die wichtigste Unterscheidung lautet: Visa-Akzeptanz ist kein Lizenznachweis. Eine internationale Seite kann Visa technisch annehmen und trotzdem keine österreichische Konzession besitzen. Umgekehrt kann ein lokal ausgerichtetes Angebot andere Kartenregeln haben als ein internationaler Betreiber. Deshalb stehen Zahlungsfunktion, Rechtsstatus und Sicherheitsprüfung nebeneinander, nicht übereinander.
Inhaltsverzeichnis
- Welche Visa-Casinos sind für Österreich relevant?
- Visa-Einzahlung in der Praxis
- Auszahlung auf Visa oder besser über einen anderen Weg?
- Lizenz, Sicherheit und österreichischer Spielerschutz
- Boni, Umsatzbedingungen und kleine Budgets
- Mobile Nutzung und verantwortungsvolle Grenzen
- Praktische Auswahl vor der ersten Einzahlung
- Typische Visa-Fragen vor der Registrierung
- Visa-Zahlung, Datenschutz und Kontosicherheit
- Ausländische Anbieter fair vergleichen
- Wenn Visa nicht funktioniert
Welche Visa-Casinos sind für Österreich relevant?
Die folgende Übersicht ist als Startpunkt gedacht. Sie verspricht nicht, dass eine Kassenoption auf jeder Domain, für jedes Konto und an jedem Tag identisch bleibt. Zahlungsanbieter prüfen Transaktionen dynamisch. Vor einer Einzahlung zählt daher die Kasse nach der Anmeldung, nicht ein alter Werbetext mit dem Wort „sofort“ in sehr großen Buchstaben.
| Anbieter | Rechtsstatus für Österreich | Visa-Einzahlung | Auszahlung | Besonderheit |
|---|---|---|---|---|
| win2day | österreichischer Konzessionsrahmen | im aktuellen Kassenbereich prüfen | lokaler Auszahlungsprozess | Österreich-Bezug und lokale Ausrichtung |
| LeoVegas | internationale, regionale Betreiberstruktur | je nach Domain und Konto | Visa oder Alternative je nach Kasse | bekannte Marke, regionale Prüfung nötig |
| Betway | internationaler Betreiber | regional und kartenabhängig | Kasse legt verfügbaren Weg fest | Casino und Sportwetten kombiniert |
| Vulkan Vegas | ausländische Betreiber- und Lizenzstruktur | vor Einzahlung bestätigen | nicht pauschal auf Visa | große internationale Ausrichtung |
| 22Bet | internationaler Betreiber | Konto- und Regionsprüfung | abhängig von KYC und Zahlungsweg | Sportwetten neben Casino |
| Spinanga | internationale, zeitabhängige Verfügbarkeit | aktuelle Kasse prüfen | alternativer Weg möglich | begrenztere öffentliche Angaben |
Die Bezeichnung „österreichisches Visa-Casino“ sollte man streng verwenden. Im lokalen Konzessionsrahmen ist win2day der naheliegende Referenzfall. Internationale Marken können für Personen in Österreich erreichbar sein, daraus folgt aber keine österreichische Lizenz. Wer diesen Satz ignoriert, kauft sich mit einer hübschen Zahlungsseite eine rechtliche Nebelmaschine.
win2day
win2day ist das österreichische Referenzangebot der Österreichischen Lotterien. Der entscheidende Unterschied zu einer beliebigen internationalen Marke ist der klare Österreich-Bezug und die Einordnung in den österreichischen Konzessionsrahmen. Für die Frage „Ist dieses Angebot lokal ausgerichtet?“ ist das wesentlich aussagekräftiger als ein Logo eines ausländischen Lizenzgebers. Die konkreten Konzessionsangaben und aktuellen Zahlungsmethoden gehören trotzdem in das Impressum beziehungsweise in die aktuelle Kasse.
Für Visa-Nutzer ist die praktische Prüfung überschaubar: anmelden, Einzahlung öffnen, Visa auswählen und Mindestbetrag sowie allfällige Gebühren lesen, bevor die Transaktion bestätigt wird. Dass Visa im Kartennetzwerk weit verbreitet ist, ersetzt diese Prüfung nicht. Kartenherausgeber können Glücksspielzahlungen unterschiedlich behandeln; außerdem kann eine Einzahlung akzeptiert werden, während eine Auszahlung auf dieselbe Karte nicht als universeller Weg vorgesehen ist. win2day eignet sich damit vor allem für Personen, die den österreichischen Marktbezug höher gewichten als eine möglichst große internationale Spielauswahl.
LeoVegas
LeoVegas ist eine international bekannte Casino-Marke mit regional unterschiedlichen Gesellschaften und Domains. Für österreichische Spieler ist deshalb nicht allein der Markenname entscheidend, sondern die konkrete Seite, auf der das Konto geführt wird. Lizenztext, Betreibername, Wohnsitzregeln und verfügbare Zahlungsarten müssen zusammenpassen. Eine ausländische Zulassung darf nicht als österreichische Konzession ausgegeben werden.
Im Zahlungsbereich ist Visa als Kartenzahlung naheliegend, aber keine ewige Garantie. Die Einzahlung verlangt gewöhnlich Kartendaten, Sicherheitsprüfung und gegebenenfalls 3-D Secure. Vor dem Abschicken sollte man die kleinste Einzahlung, die Währung und den Namen des Zahlungsempfängers kontrollieren. Für die Auszahlung kann ein anderer Kanal angeboten werden, etwa eine Banküberweisung. Wer bei LeoVegas eine bekannte Oberfläche sucht und bereit ist, Lizenz sowie Kasse der konkreten Region selbst zu prüfen, erhält eine nachvollziehbare Vergleichsoption; wer ausschließlich österreichische Konzession sucht, muss sich auf den lokalen Referenzfall konzentrieren.
Betway
Betway verbindet Casino und Sportwetten. Diese Kombination wirkt bequem, bringt aber getrennte Regeln mit sich: Ein Bonus für Sportwetten ist nicht automatisch ein Casino-Bonus, und eine Kartenprüfung im einen Bereich sagt nicht alles über den anderen. Der Betreiber, die Domain und der Lizenzgeber stehen im Impressum des jeweils verwendeten Auftritts. Das ist keine Bürokratieübung, sondern die Antwort auf die Frage, wer im Streitfall überhaupt Vertragspartner ist.
Visa-Einzahlungen sollten im Kassenbereich mit den regionalen Bedingungen abgeglichen werden. Besonders wichtig sind Mindestbetrag, Gebührenhinweis, zulässiger Karteninhaber und die Frage, ob eine Prepaid- oder virtuelle Karte ausgeschlossen wird. Bei der Auszahlung kommen KYC und die Rückführung auf einen bereits verwendeten Zahlungsweg hinzu. Betway passt zu Personen, die Sport und Casino unter einem Konto bündeln wollen. Für eine reine Casino-Auswahl ist die zusätzliche Regelwelt eher ein Punkt, den man vor dem Bonusklick lesen sollte.
Vulkan Vegas
Vulkan Vegas ist eine international ausgerichtete Casino-Marke. Ihr breites Spielangebot ist für die Auswahl weniger wichtig als die Identität des Betreibers und die konkrete Lizenz. Wer in Österreich auf die Seite gelangt, sollte nicht aus der Sprache oder der Visa-Schaltfläche schließen, dass eine lokale Erlaubnis besteht. Der Status muss ausdrücklich geprüft werden.
Die Karte kann für die Einzahlung praktisch sein, während der Rückweg anders läuft. Genau diese Kombination wird in vielen oberflächlichen Listen unterschlagen. Nach der Registrierung sollte man den Kassenbereich öffnen und prüfen, ob Visa nur unter Einzahlung oder auch unter Auszahlung erscheint. Dazu kommen Identitätsprüfung, Karteninhabernachweis und eine mögliche Rückerstattung statt einer klassischen Gewinnauszahlung. Vulkan Vegas ist damit eine internationale Vergleichsoption, kein Ersatz für die Prüfung des österreichischen Konzessionsstatus.
22Bet
22Bet ist ein internationaler Betreiber mit Sportwetten- und Casinoangeboten. Die Zahlungsbedingungen können nach Region, Konto und Risikoprüfung wechseln. Deshalb sollte der Vertragspartner auf der konkreten Domain notiert werden, bevor eine Einzahlung erfolgt. Wer nur auf einen bekannten Namen schaut, übersieht leicht, dass verschiedene Auftritte nicht dieselben Bedingungen verwenden.
Bei Visa sind Kartendaten, 3-D Secure und der Abgleich des Karteninhabers typische Prüfpunkte. Die Auszahlung hängt von KYC, Umsatz des eingezahlten Betrags und den angebotenen Kanälen ab. Sportwetten- und Casino-Bonusbedingungen sind getrennt zu lesen. 22Bet eignet sich für Personen, die beide Produktbereiche suchen und ihre Prüfung nicht auf die Farbe der Einzahlungs-Schaltfläche beschränken. Eine konkrete Mindestsumme oder Visa-Auszahlung darf erst nach Blick in die aktuelle Kasse als gegeben gelten.
Spinanga
Spinanga wirkt im Vergleich zu länger bekannten Marken wie ein neuerer internationaler Anbieter. Gerade dann ist die Reihenfolge der Prüfung wichtig: zuerst Impressum, Betreiber und Lizenz, danach Kassenbereich, erst dann Bonus. Öffentliche Angaben können bei jüngeren Marken dünner sein. Das ist kein automatischer Betrugsbeweis, aber ein Grund, weniger Vorschussvertrauen zu verteilen.
Visa kann als Einzahlungsweg angezeigt werden, während Gewinne über Banküberweisung oder eine andere Methode ausgezahlt werden. Der Karteninhaber muss mit dem Kontoinhaber übereinstimmen; bei Abweichungen droht eine Rückfrage oder Zurückweisung. Spinanga ist deshalb eher eine Option für erfahrene Nutzer, die jede Angabe selbst kontrollieren. Für Anfänger ist ein klar dokumentierter Betreiber mit verständlichem Beschwerdeweg die nüchternere Wahl.
Kann man in Österreich legal mit Visa im Online-Casino einzahlen?
Ja, die technische Einzahlung mit Visa kann für österreichische Nutzer möglich sein. Das beantwortet aber nicht die Konzessionsfrage. Bei einem lokalen Angebot ist der österreichische Rechtsstatus gesondert zu prüfen; bei internationalen Seiten sind Betreiber, Lizenz, Wohnsitzregeln und verantwortungsvolle Spielmechanismen maßgeblich. Visa-Akzeptanz allein macht eine Seite nicht österreichisch lizenziert.
Visa-Einzahlung in der Praxis
Eine Karteneinzahlung besteht nicht nur aus dem Klick auf das Visa-Symbol. Der Betreiber prüft, ob Karte, Konto, Land und Transaktion zusammenpassen. Der Kartenherausgeber kann die Zahlung zusätzlich autorisieren oder blockieren. Wer diese Ebenen auseinanderhält, versteht auch, warum dieselbe Karte bei einer Seite funktioniert und bei einer anderen abgelehnt wird.
| Zahlungsschritt | Was geprüft wird | Mögliche Hürde | Sichere Reaktion |
|---|---|---|---|
| Konto eröffnen | Identität, Wohnsitz, Volljährigkeit | Datenabweichung | Angaben exakt übernehmen |
| Visa auswählen | Karte und Region | Visa nicht verfügbar | keine Ersatzdaten erzwingen |
| Kartendaten eingeben | Nummer, Ablaufdatum, CVV | Tippfehler oder abgelaufene Karte | Daten kontrollieren |
| 3-D Secure | Bestätigung durch Bank | App- oder SMS-Abbruch | Bankfreigabe abschließen |
| Betrag bestätigen | Mindestbetrag, Währung, Gebühren | unerwartete Kosten | Kassenhinweis lesen |
| Verbuchung | Zahlungseingang und Kontostand | Verzögerung oder Rückweisung | Beleg sichern, Kundendienst kontaktieren |
Visa-Debitkarte und Kreditkarte
Visa Debit und Visa Kredit tragen dasselbe Netzwerkzeichen, werden aber nicht von jedem Betreiber gleich behandelt. Bei einer Debitkarte wird der Betrag meist unmittelbar dem Bankkonto belastet. Eine Kreditkarte kann zusätzliche Autorisierungsregeln, ein Kartenlimit oder bankseitige Glücksspielbeschränkungen haben. Prepaid-Karten, Firmenkarten und virtuelle Karten können ausgeschlossen sein, weil der Betreiber den Karteninhaber nicht ausreichend verifizieren kann.
Die wichtigsten Daten sind Kartennummer, Ablaufdatum und Sicherheitscode. Sie werden nur in der verschlüsselten Kasse eines geprüften Anbieters eingegeben. Ein seriöser Kundendienst verlangt nicht das vollständige Kartenpasswort und fragt nicht nach einer Überweisung an eine Privatperson. Der Name des Karteninhabers sollte mit dem Casino-Konto übereinstimmen. Eine Karte von einer anderen Person zu verwenden, spart keine Zeit, sondern produziert oft eine Auszahlungsblockade.
3-D Secure ist eine zusätzliche Bestätigung durch die Bank, häufig über eine App oder eine Einmalfreigabe. Der Vorgang findet bei der Bank statt, nicht in einem Chatfenster des Casinos. Wer dort nach einem Code gefragt wird, muss genau prüfen, welcher Bildschirm angezeigt wird. Sicherheitsdenken ist bei Kartenzahlung weniger glamourös als ein Bonusbanner, aber deutlich nützlicher.
So läuft die Visa-Einzahlung ab
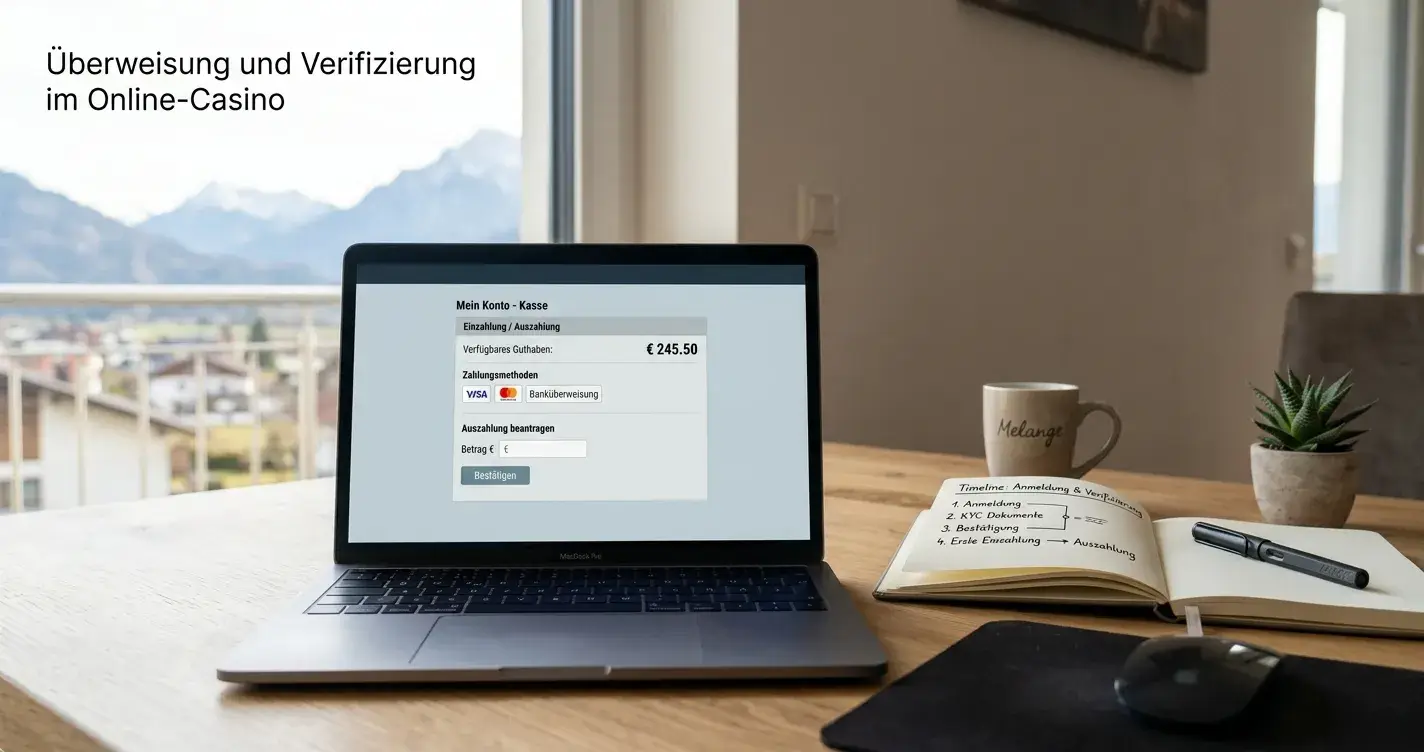
Zuerst wird ein Konto beim ausgewählten Anbieter eröffnet und vollständig mit den eigenen Daten geführt. Danach öffnet man die Kasse und wählt Visa. Vor dem Eingeben der Karte erscheinen normalerweise verfügbares Land, Währung, Mindestbetrag und mögliche Gebühren. Diese Daten werden notiert oder als Beleg gespeichert, weil sie später für eine Rückfrage wichtig sein können.
Anschließend trägt man Kartennummer, Ablaufdatum und CVV ein. Der Betrag sollte bewusst gewählt werden, nicht als spontane Reaktion auf einen Einzahlungsbonus. Nach dem Bestätigen folgt gegebenenfalls 3-D Secure. Erst wenn Bank und Anbieter die Transaktion verbucht haben, ist das Guthaben spielbar. Ein Browser-Refresh während der Autorisierung ist eine schlechte Idee; bei Unsicherheit prüft man zunächst den Kontostand und die Bankbuchung.
Vor dem ersten Spiel sollte der Auszahlungsbereich geöffnet werden. Das klingt übervorsichtig. Ist es auch. Aber dort sieht man, ob Visa nur für Einzahlungen oder ebenfalls für Rückzahlungen vorgesehen ist. Diese Information ist mehr wert als ein Satz über eine angeblich „blitzschnelle“ Auszahlung.
Warum wird meine Visa-Einzahlung abgelehnt?
Eine Ablehnung kann vom Casino, vom Zahlungsdienstleister oder von der Bank kommen. Häufige Gründe sind eine falsche Kartennummer, ein abgelaufenes Ablaufdatum, nicht bestandene 3-D-Secure-Bestätigung, ein überschrittenes Kartenlimit oder eine regionale Sperre. Auch ein abweichender Karteninhaber, eine gesperrte Prepaid-Karte oder ein nicht akzeptierter Kartentyp kann den Vorgang stoppen.
Die vernünftige Reihenfolge ist einfach: Fehlermeldung lesen, keine wiederholten Versuche im Sekundentakt starten, Bank-App prüfen und den Kundendienst mit Transaktionszeit sowie Betrag kontaktieren. Nie eine zweite Person als Karteninhaber eintragen. Nie sensible Zugangsdaten per E-Mail senden. Wenn die Kasse Visa nicht mehr anzeigt, ist das eine Information, kein Rätsel, das man mit zehn weiteren Versuchen lösen sollte.
| Ursache | Woran erkennbar | Was nicht tun |
|---|---|---|
| Bank blockiert Glücksspiel | Bank-App oder Hotline meldet Ablehnung | Sperre nicht durch fremde Karte umgehen |
| Kassenlimit erreicht | Hinweis zum Mindest- oder Höchstbetrag | nicht mehrfach denselben Betrag senden |
| 3-D Secure fehlgeschlagen | Bankbestätigung wurde abgebrochen | fremde Bestätigungscodes verwenden |
| Karteninhaber passt nicht | KYC- oder Auszahlungsnachfrage | Karte einer anderen Person nutzen |
| Region oder Produkt gesperrt | Visa fehlt in der Kasse | alte Werbeseite als Beweis nehmen |
Kleine Einzahlungen ab 1, 5 oder 10 Euro
Suchanfragen nach einem Casino mit 1 Euro, 5 Euro oder 10 Euro Visa-Einzahlung beschreiben ein echtes Bedürfnis: Das Risiko soll klein bleiben. Eine konkrete Summe ist aber keine dauerhafte Eigenschaft eines Anbieters. Mindestbeträge können nach Währung, Zahlungsdienstleister, Land oder Bonusstatus wechseln. Die aktuelle Kasse entscheidet.
Bei einem kleinen Betrag sind Gebühren besonders relevant. Eine feste Gebühr von wenigen Euro verändert den effektiven Preis einer kleinen Einzahlung stärker als bei einem größeren Betrag. Auch eine Bonusbedingung kann den vermeintlich günstigen Einstieg entwerten, wenn der Bonus erst nach hohem Umsatz auszahlbar wird. Wer mit 5 Euro einzahlen will, sollte zuerst prüfen, ob Visa dafür überhaupt freigeschaltet ist und ob der Betrag ohne Bonus akzeptiert wird.
Die sichere Methode: Bonus ablehnen oder Bedingungen vollständig lesen, Mindestbetrag prüfen, Gebühren und Währung kontrollieren, dann nur einen Betrag verwenden, dessen Verlust nicht schmerzt. Ein Casino ist keine Wohltätigkeitsorganisation. Das „Geschenk“ steht oft nur am Eingang und trägt Umsatzbedingungen im Kleingedruckten.
Welche Visa-Karten akzeptieren Online-Casinos?
Viele Anbieter unterscheiden nicht nur nach Visa, sondern nach Kartentyp und Aussteller. Visa Debit und klassische Visa-Kreditkarten werden häufig getrennt verarbeitet. Prepaid-, Firmen- und virtuelle Karten können ausgeschlossen werden, wenn die Herkunft des Geldes oder der Karteninhaber nicht ausreichend geprüft werden kann. Entscheidend ist die Liste in der Kasse des konkreten Kontos.
Auszahlung auf Visa oder besser über einen anderen Weg?
Die häufigste Fehlannahme lautet: Wenn die Einzahlung mit Visa möglich ist, wird der Gewinn automatisch auf Visa zurückgeschickt. Das stimmt nicht allgemein. Visa kann für eine Rückerstattung des eingezahlten Betrags verwendet werden, während ein darüber hinausgehender Gewinn per Banküberweisung oder über einen anderen zugelassenen Kanal ausgezahlt wird. Jeder Betreiber gestaltet diese Reihenfolge anders.
Rückzahlung auf dieselbe Karte
Eine Rückzahlung auf dieselbe Visa-Karte ist technisch möglich, aber nicht überall als eigene Gewinnoption sichtbar. Manche Kassen behandeln sie als Rückerstattung bis zur Höhe der Karteneinzahlung. Andere verlangen eine Bankverbindung. Vor einer Einzahlung sollte deshalb der Menüpunkt Auszahlung geöffnet werden. Fehlt Visa dort vollständig, ist das kein Fehler, den man erst nach einem Gewinn entdecken möchte.
Für die Prüfung braucht der Anbieter häufig einen Nachweis, dass die Karte dem Kontoinhaber gehört. Je nach Prozess können eine geschwärzte Kartenkopie, ein Kontoauszug oder eine Bestätigung des Kartenherausgebers verlangt werden. Sichtbar bleiben dürfen nur die erforderlichen letzten Ziffern; vollständige Kartendaten und Sicherheitscodes gehören nicht in eine ungesicherte Nachricht.
Banküberweisung und E-Wallet als Alternative
Banküberweisung ist oft langsamer als eine Kartenautorisierung, dafür bei größeren Beträgen nachvollziehbar und weniger von einer Kartenrückerstattung abhängig. Ein E-Wallet kann schneller sein, setzt aber ein eigenes Konto, eine Identitätsprüfung und möglicherweise zusätzliche Gebühren voraus. Die beste Alternative hängt daher nicht nur vom Tempo ab, sondern auch von Eigentum, Gebühren, Limits und dokumentierter Herkunft des Geldes.
Wer Visa für die Einzahlung verwendet, kann bei der Auszahlung eine andere Methode wählen müssen. Das ist nicht automatisch unseriös. Wichtig ist, dass der Betreiber diese Regel vor der Einzahlung erklärt, die Identität prüft und keine neue Einzahlung als Bedingung für die Auszahlung verlangt. Eine solche Forderung ist ein starkes Warnsignal.
Kann ein Online-Casino Gewinne auf Visa auszahlen?
Ja, eine Rückzahlung auf Visa kann angeboten werden, sie ist aber nicht garantiert. Häufig wird zunächst der eingezahlte Betrag auf die Karte zurückgeführt; Gewinne laufen über Banküberweisung oder eine andere Kassenoption. Vor der Einzahlung sollte der Auszahlungsschirm geprüft werden. KYC, Karteninhabernachweis, Mindestbetrag und Gebühren können die Freigabe beeinflussen.
Muss ich für eine Visa-Auszahlung mein Konto verifizieren?
In der Praxis ist eine Verifizierung sehr häufig. Der Anbieter muss Identität, Wohnsitz und Karteninhaberschaft prüfen, besonders bei einer Auszahlung. Gefordert werden können Ausweis, Adressnachweis und ein begrenzter Kartennachweis. Dokumente sollten nur über das geschützte Konto hochgeladen werden. Eine Kasse, die ohne Erklärung immer neue Unterlagen verlangt, verdient eine Pause und eine schriftliche Nachfrage.
Lizenz, Sicherheit und österreichischer Spielerschutz
Eine Visa-Zahlung ist zunächst nur eine Zahlungsautorisierung. Sie bestätigt weder die Qualität des Spiels noch den Schutz des Guthabens. Für österreichische Nutzer sind drei Ebenen zu trennen: österreichische Konzession, ausländische Lizenz und tatsächliche Erreichbarkeit. Eine Seite kann auf einer internationalen Lizenz beruhen und trotzdem österreichische Besucher ansprechen. Das Wort „lizenziert“ ohne Lizenzgeber, Betreiber und Geltungsbereich ist ungefähr so hilfreich wie ein Schloss ohne Tür.
Österreichische Konzession versus ausländische Lizenz
win2day steht für den lokalen Referenzfall im österreichischen Konzessionsrahmen. Bei einer internationalen Seite muss der Nutzer selbst prüfen, welche Gesellschaft Vertragspartner ist, wer die Lizenz ausgestellt hat und ob österreichische Wohnsitze zugelassen sind. Eine Lizenz aus Malta, Curaçao oder einer anderen Jurisdiktion ist nicht dasselbe wie eine österreichische Konzession. Sie kann eine regulatorische Grundlage liefern, beantwortet aber nicht automatisch die lokale Rechtsfrage.
Impressum und Lizenzseite sollten zusammenpassen. Der Betreibername darf nicht plötzlich von der Marke abweichen, ohne dass der Zusammenhang erklärt wird. Außerdem sind Beschwerdeweg, Datenschutz, KYC, AML, Selbstausschluss und Einzahlungslimits relevant. Fehlen diese Angaben oder sind sie nur als Bilddatei ohne klare Gesellschaft formuliert, sollte man keine Kartendaten hinterlegen.
| Prüffeld | Österreichischer Referenzfall | Internationale Vergleichsseite | Konsequenz |
|---|---|---|---|
| Marktbezug | auf Österreich ausgerichtet | regional abhängig | Wohnsitzregeln lesen |
| Konzession | österreichischen Rahmen prüfen | ausländischen Lizenzgeber prüfen | nicht gleichsetzen |
| Vertragspartner | lokale Betreiberangabe | konkrete Gesellschaft der Domain | Impressum speichern |
| Visa-Kasse | aktuelle lokale Kasse | konto- und regionsabhängig | vor Einzahlung kontrollieren |
| Beschwerdeweg | österreichische Hinweise | Lizenzgeber und Betreiber | Kontakt testen |
KYC, AML und Karteninhaberprüfung
KYC bedeutet, dass der Betreiber den Kunden kennt. Üblich sind Identitätsnachweis, Adressnachweis und gegebenenfalls ein Nachweis der Zahlungsmethode. AML-Regeln richten den Blick zusätzlich auf Geldwäscheprävention und ungewöhnliche Zahlungsströme. Die Prüfung kann vor der ersten Auszahlung erfolgen, auch wenn die Einzahlung sofort gutgeschrieben wurde. Das ist lästig, aber nicht automatisch ein Problem.
Problematisch wird es, wenn die Anforderungen unklar, widersprüchlich oder endlos erweitert werden. Der Kundendienst sollte erklären, welches Dokument fehlt und warum. Dateien werden nur im Konto hochgeladen, niemals über einen unverschlüsselten Messenger. Bei einer Kartenkopie werden unnötige Daten geschwärzt. Wer einen fremden Namen auf der Karte verwendet, macht aus einer kleinen Bequemlichkeit eine große Auszahlungsfrage.
Ein seriöser Anbieter erklärt außerdem Limits, Selbstausschluss und Kontaktmöglichkeiten. Verantwortungsvolles Spiel ist kein dekorativer Link im Fußbereich. Visa macht Nachzahlungen besonders einfach; genau deshalb sollten Einzahlungslimits vor der ersten Transaktion gesetzt werden. Die beste Karte ist nicht die, die am schnellsten wieder belastet wird.
Was ist bei ausländischen Visa-Casinos in Österreich zu beachten?
Ein ausländisches Casino darf nicht als österreichisch lizenziert bezeichnet werden, nur weil es österreichische Spieler technisch erreicht oder Visa akzeptiert. Prüfen Sie konkrete Betreiberangaben, Lizenzgeber, Wohnsitzregeln, KYC, Beschwerdeweg, Datenschutz und Auszahlungsbedingungen. Die lokale Rechtslage bleibt eigenständig. Bei Unsicherheit sind österreichische Behördeninformationen und professionelle Rechtsberatung verlässlicher als ein Werbetext.
Boni, Umsatzbedingungen und kleine Budgets
Ein Visa-Bonus klingt einfach: einzahlen, Bonus erhalten, spielen. Der eigentliche Wert steht jedoch in Umsatzbedingungen, erlaubten Spielen, Höchsteinsatz, Zeitlimit und maximaler Auszahlung. Ein hoher Prozentsatz kann schlechter sein als ein kleinerer Bonus mit transparenten Regeln. Wer die Einzahlungsmethode zum Auswahlkriterium macht, sollte den Bonus nur danach beurteilen, ob er die Zahlung wirklich verbessert.
Einzahlungsbonus mit Visa
Vor der Aktivierung wird geprüft, ob Visa als qualifizierende Methode gilt. Manche Angebote schließen bestimmte Karten oder Zahlungswege aus. Danach folgen Mindestbetrag, Umsatzfaktor, zulässige Spiele und Frist. Auch ein bereits bestehender Bonus kann eine Auszahlung blockieren, solange die Bedingungen nicht erfüllt sind. Diese Regeln müssen vor der Einzahlung sichtbar sein, nicht erst nach dem ersten Gewinn.
Ein vernünftiger Vergleich schaut auf die Kombination: Wie viel muss eingezahlt werden, wie oft muss der Bonusbetrag umgesetzt werden, welcher Spieleanteil zählt und was passiert bei einer Auszahlung vor Abschluss? Der beworbene Bonus ist eine Möglichkeit, kein Guthaben. „Gratis“ ist im Casino ein Wort mit erstaunlich vielen Fußnoten.
Bonus ohne Einzahlung
Ein Bonus ohne Einzahlung ist nicht automatisch an Visa gebunden. Er kann eine Registrierung, Verifizierung, einen Bonuscode und strenge Umsatzbedingungen verlangen. Manche Angebote sind nur für bestimmte Länder oder neue Konten vorgesehen. Wer nach einem Visa-Bonus ohne Einzahlung sucht, sollte zuerst prüfen, ob überhaupt eine Einzahlungsmethode verlangt wird und ob Gewinne aus dem Bonus ausgezahlt werden können.
Ohne klare Angaben zu Betreiber, Lizenz, Frist und Auszahlung ist Zurückhaltung angebracht. Ein Bonus, der einen Ausweis verlangt, aber keine nachvollziehbare Gesellschaft nennt, ist kein Schnäppchen, sondern eine Datensammlung mit Glitzerrahmen. Der sichere Weg besteht darin, Bonusangebote getrennt von der Visa-Funktion zu bewerten.
Mindesteinzahlung und tatsächlicher Wert
Eine kleine Einzahlungsgrenze ist praktisch, sagt aber wenig über die Qualität des Casinos. Entscheidend sind Gebühren, Kartenakzeptanz, Auszahlungsweg und die Frage, ob das Konto auch ohne Bonus genutzt werden kann. Bei einem kleinen Betrag sollte man möglichst keine unnötige Währungsumrechnung und keine feste Gebühr akzeptieren.
Wer 1, 5 oder 10 Euro als Testbetrag verwendet, sollte den Vorgang wie einen Funktionstest behandeln: Kasse prüfen, Einzahlungsbeleg sichern, Bonusstatus kontrollieren und den Auszahlungsbereich ansehen. Nicht sofort den gesamten Betrag nachladen, nur weil die erste Transaktion funktioniert hat. Das ist keine Geduldsprobe, sondern einfache Haushaltslogik.
Sind Visa-Casino-Boni ohne Umsatzbedingungen seriös?
Ein Bonus ohne Umsatzbedingungen kann seriös sein, wenn Betreiber, Lizenz, Frist, Mindestbetrag und Auszahlungsregeln klar genannt werden. „Ohne Umsatz“ bedeutet nicht automatisch ohne weitere Bedingungen. Prüfen Sie erlaubte Länder, Kartenarten, KYC, maximale Auszahlung und eine mögliche Mindestspielaktivität. Fehlen diese Angaben, ist der Bonus kein verlässliches Auswahlkriterium.
Mobile Nutzung und verantwortungsvolle Grenzen
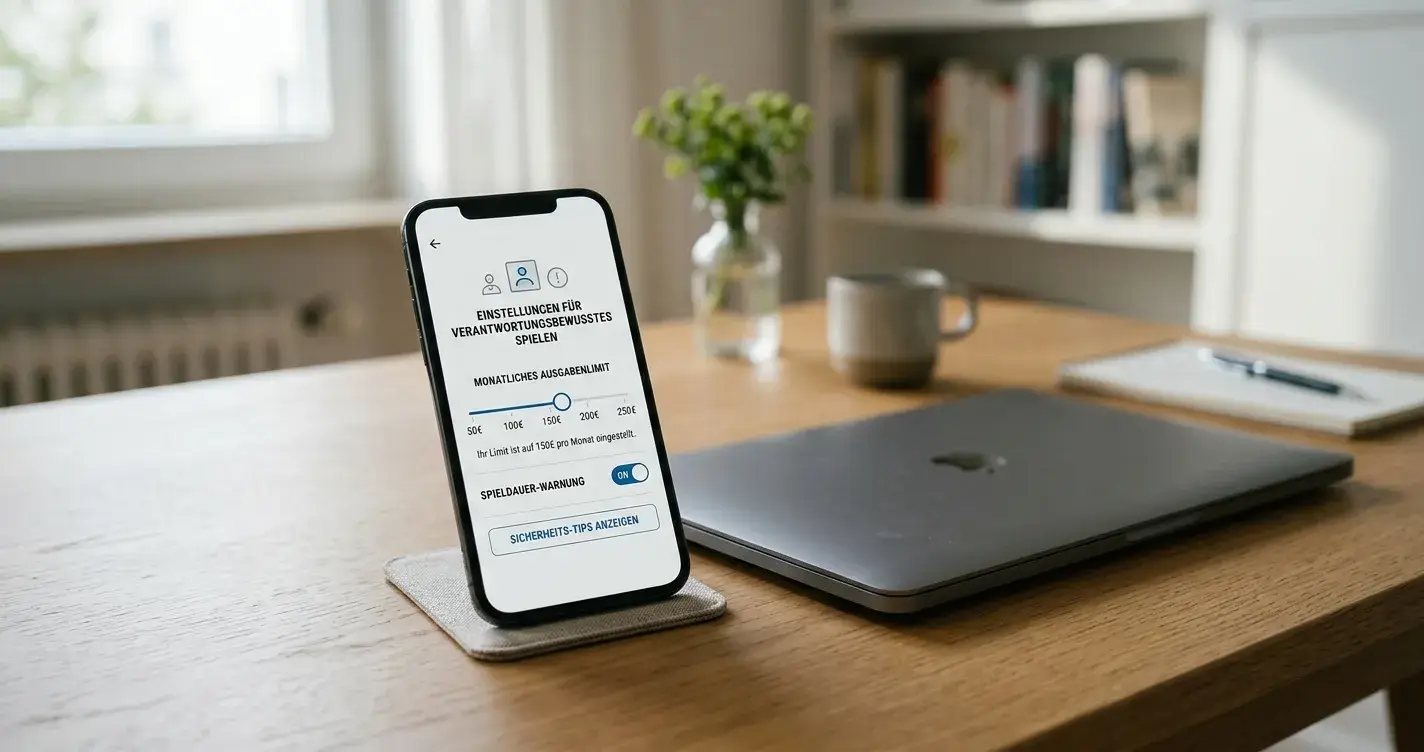
Visa am Smartphone ist bequem, weil die Karte und Bankfreigabe schnell erreichbar sind. Genau diese Bequemlichkeit verlangt eine feste Grenze. Eine mobile Kasse sollte über HTTPS laufen, keine fremden Weiterleitungen öffnen und nach der Bankbestätigung sauber zum Casino zurückkehren. Bei einem Abbruch wird zuerst die Buchung geprüft, nicht sofort eine zweite Zahlung gestartet.
Vor dem Spiel werden Einzahlungslimit, Verlustlimit und gegebenenfalls eine Sitzungspause eingerichtet. Die Karte sollte nicht als Notfallknopf für ein bereits überschrittenes Budget dienen. Wer eine Einzahlung nach der anderen tätigt, hat kein Zahlungsproblem, sondern ein Kontrollproblem. Ein seriöser Anbieter unterstützt Sperren und Limits, statt jede Bedenkzeit mit einem neuen Bonusbanner zu bekämpfen.
Mobile Apps und Browser können unterschiedliche Kassen anzeigen. Deshalb wird die Zahlungsmethode auf dem Gerät geprüft, auf dem später auch ausgezahlt werden soll. Nach jedem Dokumentenupload sollte man das Konto abmelden, besonders auf gemeinsam genutzten Geräten. Kleine Schritte. Große Wirkung.
Praktische Auswahl vor der ersten Einzahlung
Die beste Wahl ist nicht automatisch die bekannteste Marke. Sie entsteht aus einem Abgleich von fünf Fragen: Wer ist Vertragspartner? Welche Lizenz gilt? Wird Visa für Österreich im Konto angezeigt? Wie funktioniert die Auszahlung? Welche Bedingungen gelten ohne Bonus? Erst wenn alle fünf Antworten verständlich sind, lohnt sich eine kleine Testzahlung.
| Auswahlpunkt | Gute Antwort | Warnsignal |
|---|---|---|
| Betreiber | vollständige Gesellschaft und Anschrift | nur Markenname |
| Lizenz | Lizenzgeber und Geltungsbereich genannt | „lizenziert“ ohne Quelle |
| Visa | im eingeloggten Konto sichtbar | nur alte Werbeaussage |
| Auszahlung | Methode, KYC und Mindestbetrag erklärt | neue Einzahlung als Voraussetzung |
| Bonus | Umsatz, Frist und Spiele klar | „gratis“ ohne Bedingungen |
| Sicherheit | HTTPS, Kundendienst, Limits | Ausweisdaten per Chat |
Wer bereits eine Karte besitzt, prüft zusätzlich das eigene Banklimit und mögliche Glücksspielblockaden. Eine abgelehnte Transaktion bedeutet nicht automatisch, dass der Betreiber betrügerisch ist; wiederholte Ablehnungen ohne Erklärung sind aber ein Anlass, den Anbieter zu wechseln. Ebenso ist eine akzeptierte Zahlung kein Gütesiegel. Bank und Casino führen jeweils nur ihren eigenen Teil des Prozesses aus.
Bei internationalen Seiten gehört der Rechtsstatus vor die Spielauswahl. Bei win2day gehört die aktuelle Visa-Kasse vor den Bonusvergleich. Diese Reihenfolge verhindert den häufigsten Fehler: sich von Spielen oder Prozentzahlen entscheiden zu lassen, bevor überhaupt klar ist, wie Geld hinein- und wieder herauskommt.
Welche Informationen sollte man vor dem Visa-Klick speichern?
Sinnvoll sind ein Screenshot oder eine Notiz zu Mindestbetrag, Gebühren, Währung, Visa-Auszahlung, KYC-Dokumenten und Bonusbedingungen. Zusätzlich werden Betreibername, Domain und Lizenzgeber festgehalten. So lässt sich eine spätere Änderung nachvollziehen. Keine sensiblen Kartendaten speichern. Der Beleg soll den Vertrag erklären, nicht eine neue Sicherheitslücke schaffen.
Was tun, wenn eine Auszahlung verzögert wird?
Zuerst prüft man, ob KYC vollständig, der Mindestbetrag erreicht und der Bonus beendet ist. Danach wird der Kundendienst schriftlich mit Konto-ID, Datum und Methode kontaktiert, ohne ein Passwort oder den vollständigen Kartencode zu senden. Bleibt die Antwort aus, folgt der dokumentierte Beschwerdeweg des Betreibers und gegebenenfalls des Lizenzgebers. Eine zusätzliche Einzahlung beschleunigt keine seriöse Prüfung.
Typische Visa-Fragen vor der Registrierung
Die Zahlungsseite eines Casinos ist kein statisches Schaufenster. Sie wird von Land, Währung, Konto, Kartenherausgeber und Risikoprüfung beeinflusst. Zwei Personen können denselben Markennamen aufrufen und unterschiedliche Einzahlungsarten sehen. Das erklärt, warum ältere Vergleichstexte mit einer Visa-Angabe nicht automatisch falsch, aber für eine aktuelle Entscheidung unzureichend sind.
Woran erkennt man die echte Visa-Verfügbarkeit?
Die belastbarste Prüfung beginnt nach der Registrierung, bevor Geld eingezahlt wird. Im Kassenbereich wird Visa ausgewählt und kontrolliert, ob das Land Österreich, die gewünschte Währung und der eigene Kartentyp zugelassen sind. Wird nur ein allgemeines Visa-Bild im Fußbereich gezeigt, fehlt der entscheidende Beleg. Ein Anbieter kann das Netzwerk technisch unterstützen und die Methode für einzelne Länder trotzdem ausblenden.
Auch die Auszahlungsseite wird zu diesem Zeitpunkt geöffnet. Sie zeigt, ob Visa als Rückerstattung, als selbstständiger Auszahlungsweg oder überhaupt nicht vorgesehen ist. Zusätzlich werden die Bedingungen für Karteninhaber und KYC gelesen. Diese kleine Vorprüfung dauert weniger als eine spontane Einzahlung und verhindert, dass man später mit einer Methode feststeckt, die nur in eine Richtung funktioniert.
Welche Gebühren können auftreten?
Gebühren kommen aus mehreren Quellen. Der Betreiber kann eine Zahlungsgebühr ausweisen, der Kartenherausgeber kann Glücksspieltransaktionen anders behandeln als gewöhnliche Käufe, und eine Fremdwährungsumrechnung kann den Betrag verändern. Dazu kommen mögliche Gebühren des Zahlungsdienstleisters. Nicht jede Belastung erscheint im ersten Werbehinweis; relevant ist die Zusammenfassung unmittelbar vor der Bestätigung.
Bei kleinen Einzahlungen fällt eine fixe Gebühr besonders stark ins Gewicht. Eine Gebühr von zwei Euro verändert eine Einzahlung von fünf Euro erheblich, bei fünfzig Euro wirkt sie anders. Deshalb wird nicht nur der nominelle Mindestbetrag verglichen, sondern der Betrag, der tatsächlich vom Konto abgebucht wird. Die Kasse muss die Währung und den Endbetrag eindeutig anzeigen. Fehlt diese Information, bleibt die Transaktion liegen.
Wie wichtig ist die Währung?
Österreichische Kartenkonten laufen häufig in Euro, internationale Seiten können aber eine andere Kontowährung verwenden. Der Anbieter kann den Betrag umrechnen, die Bank oder das Kartennetzwerk ebenfalls. Dadurch entsteht ein Unterschied zwischen dem Betrag in der Kasse und dem Betrag auf dem Kontoauszug. Vor der Bestätigung wird kontrolliert, wer die Umrechnung vornimmt und welcher Betrag final belastet wird.
Die gleiche Prüfung gilt bei der Auszahlung. Eine Rückzahlung in einer anderen Währung kann durch Umrechnung und Banklauf zusätzliche Kosten erzeugen. Eine Seite mit vielen Zahlungszeichen ist nicht automatisch günstig. Transparenz schlägt Dekoration.
Visa-Zahlung, Datenschutz und Kontosicherheit
Kartenzahlung verbindet das Casino-Konto mit einem sensiblen Finanzinstrument. Die Registrierung sollte deshalb nur über die echte Domain erfolgen, die per HTTPS erreichbar ist und deren Betreiber im Impressum genannt wird. Weiterleitungen aus Werbeanzeigen werden vor dem Einloggen geprüft. Bei einer unerwarteten Domainänderung wird die Zahlung abgebrochen, bis die Ursache geklärt ist.
Ein Casino braucht für die Zahlung bestimmte Kartendaten, aber niemals das Passwort zum Online-Banking. Auch eine Bank-App wird nur auf dem offiziellen Gerät des Kartenherausgebers bestätigt. Ein Kundendienst, der per Chat ein vollständiges Foto der Karte mit sichtbarem Sicherheitscode verlangt, handelt nicht nach einem vernünftigen Minimalprinzip. Erforderliche Nachweise werden über das geschützte Konto hochgeladen und unnötige Daten geschwärzt.
Das Konto erhält ein eigenes, starkes Passwort. Die gleiche Kombination wie beim E-Mail-Konto ist bequem, bis jemand beide Türen gleichzeitig öffnet. Nach einer Einzahlung wird die Bank-App geschlossen, der Casino-Account abgemeldet und bei einem gemeinsam genutzten Gerät keine Kartennummer gespeichert. Sicherheitsroutine klingt langweilig. Das ist ihr Beruf.
Was tun bei einer unbekannten Kartenbelastung?
Zuerst wird die Buchung auf Datum, Betrag und Zahlungsempfänger geprüft. Manche Anbieter verwenden einen Zahlungsdienstleister, dessen Name nicht mit der Marke identisch ist. Ist die Belastung nicht zuzuordnen, kontaktiert man zunächst den Anbieter und die Bank über offizielle Kanäle. Konto- und Kartendaten werden nicht an unbekannte Rückrufnummern gesendet.
Eine Rückbuchung ist kein Ersatz für die normale Auszahlung. Wer eine selbst autorisierte Einzahlung nach einem verlorenen Spiel ohne Grund zurückholt, kann gegen Kartenregeln und Vertragsbedingungen verstoßen. Bei einer tatsächlich nicht autorisierten Transaktion wird dagegen sofort die Bank informiert und die Karte nach deren Vorgaben gesperrt. Der Unterschied ist wichtig: Zahlungsschutz darf nicht zum Werkzeug werden, um Spielverluste nachträglich umzudeuten.
Welche Rolle spielt 3-D Secure?
3-D Secure fügt der Kartenzahlung eine zusätzliche Bankbestätigung hinzu. Je nach Bank erfolgt sie in der App, durch eine Einmalfreigabe oder über einen anderen sicheren Kanal. Das Casino erhält dabei nicht das Passwort der Bank. Die Bestätigung sollte nur in der gewohnten Bankumgebung erfolgen. Ein fremdes Fenster mit Zeitdruck und der Bitte, einen Code an einen Chatmitarbeiter zu senden, wird geschlossen.
Wenn die Freigabe abbricht, wartet man zunächst auf die Buchung. Eine Transaktion kann kurz autorisiert, aber noch nicht endgültig verbucht sein. Mehrere identische Versuche erhöhen das Risiko einer doppelten Belastung. Erst nach Prüfung der Bank und des Casino-Kontostands wird der Kundendienst eingeschaltet. Ein guter Kundendienst kann anhand von Betrag und Uhrzeit nachsehen, ohne geheime Codes zu verlangen.
Ausländische Anbieter fair vergleichen
Ein internationaler Anbieter kann eine größere Auswahl, mehrere Währungen oder zusätzliche Kassenoptionen bieten. Das ist der praktische Vorteil. Der Nachteil liegt in der größeren Prüfleistung: Vertragspartner, Lizenz, Beschwerdeweg und Wohnsitzregeln sind nicht automatisch mit österreichischen Verhältnissen vergleichbar. Ein ausländisches Angebot wird deshalb nicht pauschal schlechtgeredet, aber auch nicht durch eine Visa-Schaltfläche aufgewertet.
Der Vergleich sollte zuerst die Zahlungsfunktion und danach die rechtliche Einordnung betrachten. Ein Anbieter mit Visa, aber ohne verständliche Betreiberangabe, fällt aus. Eine bekannte Marke mit klaren Daten kann in die engere Auswahl kommen, wenn der österreichische Zugang ausdrücklich geregelt ist. Bei win2day liegt der Schwerpunkt anders: lokaler Konzessionsbezug und Österreich-Ausrichtung zählen stärker als die internationale Breite.
Welche Lizenzangaben müssen sichtbar sein?
Eine brauchbare Lizenzangabe nennt Lizenzgeber, Betreiber, gegebenenfalls Lizenznummer und den Bereich, für den die Zulassung gilt. Zusätzlich sollte klar sein, ob die konkrete Domain unter dieser Gesellschaft betrieben wird. Ein Siegel ohne anklickbare oder nachvollziehbare Erklärung ist nur ein grafisches Versprechen. Besonders bei neuen Marken wird der Lizenztext vor der Einzahlung gelesen, nicht erst bei einer Auszahlungssperre.
Die Lizenz beantwortet nicht jede Frage. Sie sagt nicht, dass Visa immer akzeptiert wird, dass Auszahlungen sofort erfolgen oder dass jeder Bonus fair ist. Sie schafft einen regulatorischen Rahmen und einen möglichen Beschwerdeweg. Die tatsächliche Qualität zeigt sich in der Verbindung von Lizenz, Betreibertransparenz, Kassenbedingungen und Kundendienst.
Wie prüft man einen Kundendienst?
Vor der Einzahlung wird eine einfache Sachfrage gestellt: Wird Visa-Debit aus Österreich akzeptiert und kann eine Auszahlung auf die Karte erfolgen? Die Antwort sollte die konkrete Domain, Kontoregion, Mindestgrenze und den Prüfprozess nennen. Ein Textbaustein ohne Bezug zur Frage hilft wenig. Eine freundliche Antwort ohne klare Information ist eben nur freundlich.
Geprüft wird auch, ob der Kundendienst in der Kontosprache erreichbar ist, welche Kontaktwege existieren und ob eine Ticketnummer ausgegeben wird. Für eine spätere Beschwerde sind Datum, Uhrzeit und Inhalt der Antwort zu speichern. Das kostet kaum Aufwand und macht aus einem Gespräch eine nachvollziehbare Dokumentation.
Wenn Visa nicht funktioniert
Eine abgelehnte Visa-Zahlung bedeutet nicht zwingend, dass die Karte ungeeignet ist. Der Kartenherausgeber kann Glücksspielzahlungen sperren, der Anbieter kann die Region ausschließen oder der Zahlungsdienstleister kann gerade nicht verfügbar sein. Die Ursache wird gesucht, statt die Ablehnung mit einer fremden Karte zu umgehen. Eine andere Karte einer dritten Person verschiebt das Problem nur auf die Auszahlung.
Als Alternative kommen Banküberweisung oder ein zugelassenes E-Wallet infrage. Die Methode muss auf den eigenen Namen laufen und zum späteren Auszahlungsweg passen. Wer eine neue Zahlungsmethode eröffnet, liest auch deren Gebühren, Verifizierung und Datenschutzregeln. Mehr Auswahl bedeutet nicht automatisch mehr Sicherheit.
Ein Anbieter sollte niemals verlangen, zuerst über eine neue Methode einzuzahlen, damit ein bereits freigegebener Gewinn ausgezahlt wird. Eine solche Forderung wird dokumentiert und schriftlich hinterfragt. Gibt es keine plausible Erklärung und keinen erreichbaren Beschwerdeweg, wird kein weiteres Geld gesendet. Das ist kein Misstrauen aus Prinzip, sondern eine vernünftige Grenze.
Kann man Visa durch eine Überweisung ersetzen?
Ja, sofern der Anbieter Banküberweisung für die konkrete Region und das eigene Konto freigibt. Die Bankverbindung muss auf den Kontoinhaber lauten, und KYC kann vor der Auszahlung abgeschlossen werden. Eine Überweisung ist nicht zwingend schneller, aber bei größeren Beträgen häufig nachvollziehbarer. Gebühren, Mindestbetrag und Bearbeitungsstufen werden vor dem Wechsel geprüft.
Was passiert bei einer stornierten Visa-Einzahlung?
Eine stornierte oder rückgewiesene Zahlung kann zunächst nur eine temporäre Autorisierung auf dem Bankkonto hinterlassen. Der Betrag wird dann nach den Regeln des Kartenherausgebers wieder freigegeben. Man wartet die Buchungslage ab und fordert nicht sofort eine zweite Transaktion an. Wenn die Belastung bestehen bleibt, werden Anbieter und Bank mit Betrag, Uhrzeit und Beleg kontaktiert.
Welche Angaben gehören in den Zahlungsbeleg?
Nach jeder Einzahlung werden Betrag, Währung, Datum, verwendete Methode und Transaktionsnummer notiert. Der Beleg muss keine vollständige Kartennummer enthalten. Er dient dazu, eine fehlende Gutschrift oder eine doppelte Autorisierung gezielt zu klären. Wer nur den Kontostand betrachtet und keine Referenz speichert, macht eine spätere Nachfrage unnötig schwer.
Bei einer Rückerstattung wird außerdem festgehalten, ob sie als Rückzahlung auf die Karte oder als gewöhnliche Auszahlung angekündigt wurde. Die beiden Vorgänge können in der Bank-App unterschiedlich erscheinen. Ein Betrag, der beim Casino bereits abgezogen wurde, kann bei der Bank noch als vorgemerkt stehen. Erst der endgültige Buchungstext zeigt, ob die Transaktion abgeschlossen ist.
Wann sollte man auf eine Einzahlung verzichten?
Eine Einzahlung wird nicht durchgeführt, wenn der Betreibername fehlt, der Lizenzgeber nicht nachvollziehbar ist oder die Visa-Methode nur in einer alten Werbeanzeige auftaucht. Gleiches gilt, wenn die Auszahlung eine neue Einzahlung verlangt, der Kundendienst widersprüchliche Angaben macht oder die Kasse vor der Bestätigung keine Gesamtkosten zeigt. Keine Karte ist so bequem, dass diese Warnzeichen dadurch verschwinden.
Auch persönliche Umstände zählen. Wer bereits ein eigenes Verlustlimit erreicht hat, pausiert statt eine andere Zahlungsart zu suchen. Wer wegen eines Gewinns unter Zeitdruck steht, wartet, bis KYC und Auszahlungsschritte klar sind. Die sachliche Entscheidung fällt am besten ohne Bonusuhr, Countdown oder angeblich letzte Plätze.
Eine zusätzliche Plausibilitätsprüfung betrifft den Namen des Zahlungsempfängers. Auf dem Kontoauszug kann ein Dienstleister erscheinen, der vom Markennamen abweicht. Das ist erklärbar, wenn der Dienstleister im Zahlungsbereich genannt wird. Bleibt der Zusammenhang unklar, wird die Buchung nicht einfach akzeptiert, sondern mit dem Anbieter abgeglichen. Gerade bei internationalen Seiten ist diese Zuordnung für spätere Rückfragen wichtig.
Auch die eigene Bank sollte vor einer größeren Einzahlung bekannt sein. Manche Institute behandeln Kartenzahlungen an Glücksspielanbieter anders als gewöhnliche Internetkäufe oder verlangen eine zusätzliche Freigabe. Eine Ablehnung wird nicht mit mehreren Karten und wechselnden Konten umgangen. Erst die Bank klärt, ob die Transaktion grundsätzlich zugelassen ist. So bleibt der Zahlungsweg auf den eigenen Namen und nachvollziehbar.
Wer ein Visa-Casino für Österreich auswählt, kann die Prüfung in einer festen Reihenfolge durchführen. Zuerst wird geklärt, ob ein lokal konzessionierter Anbieter gesucht wird oder eine internationale Vergleichsseite praktisch infrage kommt. Danach folgen Betreiber, Lizenz und Wohnsitzregeln. Erst dann wird die Visa-Kasse geöffnet und die Ein- sowie Auszahlungsrichtung geprüft.
Im dritten Schritt werden Mindestbetrag, Währung und Gebühren kontrolliert. Der Betrag bleibt klein, wenn die Seite noch nicht erprobt ist. Bonusbedingungen werden nur aktiviert, wenn Umsatzfaktor, Frist, zulässige Spiele und mögliche Höchstauszahlung verständlich sind. Der Bonus ist kein Grund, Sicherheitsfragen zu überspringen.
Zum Schluss wird KYC vorbereitet: eigene Daten, eigener Karteninhaber, geschützter Dokumentenupload. Einzahlungslimit und Sitzungspause werden vor dem Spielen gesetzt. Wer diese Reihenfolge einhält, reduziert nicht jedes Risiko auf null, aber die typischen Fehler werden seltener. Das ist das realistische Ziel.
| Reihenfolge | Entscheidung | Abbruchkriterium |
|---|---|---|
| 1 | lokal oder international? | Status bleibt unklar |
| 2 | Betreiber und Lizenz | Gesellschaft fehlt |
| 3 | Visa in der Kasse | Methode nur im Werbetext |
| 4 | Auszahlung | kein klarer Rückweg |
| 5 | Kosten und Limits | Gebühren nicht sichtbar |
| 6 | Bonus | Bedingungen widersprüchlich |
| 7 | kleine Testzahlung | Karteninhaber passt nicht |
Wer die Karte nur für eine einzelne Testzahlung einsetzen möchte, achtet außerdem auf die Zeit zwischen Autorisierung und endgültiger Verbuchung. Eine vorgemerkte Belastung ist noch nicht dasselbe wie eine abgeschlossene Einzahlung. Bei einer Stornierung kann die Freigabe des Betrags durch die Bank länger dauern als die Anzeige im Casino. Das ist ein Grund, Belege aufzubewahren und nicht vorschnell erneut zu zahlen.
Für die Auswahl zählt auch die Qualität der Erklärungstexte. Ein Anbieter muss nicht jede Zahlungsregel in werbenden Worten präsentieren, sollte aber nachvollziehbar angeben, welche Methode für welches Land, welche Währung und welchen Kartentyp gilt. Fehlen diese Angaben, lässt sich auch ein späterer Streit über Gebühren oder Rückzahlungen schwer beurteilen. Transparenz ist hier kein redaktioneller Luxus, sondern eine praktische Voraussetzung.
Bei einem ausländischen Anbieter wird die Prüfung vor jeder größeren Einzahlung wiederholt, wenn sich Domain, Betreibername oder Kassenmenü geändert haben. Marken können ihre Zahlungsdienstleister wechseln, und eine ehemals sichtbare Visa-Option kann verschwinden. Wer regelmäßig spielt, kontrolliert daher nicht nur den Kontostand, sondern auch die aktuelle Betreiber- und Lizenzangabe. Ein gespeicherter Screenshot ist eine Momentaufnahme, kein dauerhafter Vertrag.
Bei win2day fällt dieser Vergleich anders aus, weil der Österreich-Bezug im Vordergrund steht. Trotzdem bleiben Mindestbetrag, Kartenfreigabe und Auszahlungsregeln konkrete Kassenfragen. Der lokale Status macht die Zahlungsprüfung nicht überflüssig. Er verhindert lediglich, dass ein ausländischer Betreiber irrtümlich als österreichisches Angebot eingeordnet wird.
Eine letzte Kontrolle gilt dem Kontozugriff selbst. E-Mail-Adresse, Telefonnummer und Bank-App bleiben aktuell, damit Sicherheitsmeldungen nicht ins Leere laufen. Bei einem Verdacht wird das Passwort geändert und der Kundendienst über die offizielle Seite kontaktiert. Ein ruhiger, dokumentierter Ablauf schützt besser als hektische Zahlungsversuche.
Verfasst vom Team von „Ausland Casino AT”.