Beste Online-Casinos mit Paysafecard in Österreich — der ehrliche Praxischeck 2026
 Available in US
Wer aus Österreich ohne Bankdaten und ohne Kreditkarte im Online-Casino einzahlen will, landet früher oder später bei Paysafecard. Der 16-stellige Code vom Tankstellen-Tresen verspricht Anonymität, Budgetkontrolle und sofortige Gutschrift. Soweit die Theorie. Die Praxis wirft drei Fragen auf: Welche Casinos akzeptieren Paysafecard überhaupt für österreichische Spieler? Wie läuft die Auszahlung, wenn der Voucher selbst nur Einweg-Richtung kennt? Und welche Limits, Gebühren und Bonus-Fallen stecken im Kleingedruckten?
Dieser Ratgeber liefert die Antwortliste. Acht MGA-lizenzierte Casinos, die Paysafecard tatsächlich akzeptieren, mit konkreten Einzahlungslimits zwischen 10 und 1.000 Euro pro Transaktion. Eine technische Erklärung, warum Auszahlungen nicht zurück auf den Voucher gehen — und welche Alternativen funktionieren. Eine Gebührentabelle mit Vermeidungsstrategien gegen das 3-Euro-Monatsentgelt. Eine Bonus-Kompatibilitätsmatrix, die zeigt, welche Anbieter Prepaid-Einzahlungen vom Willkommensbonus ausschließen. Und ein Rechtsblick auf die Glücksspielgesetz-Reform vom 4. August 2026, die ab 1. Januar 2027 für alle EU-lizenzierten Anbieter ohne österreichische Konzession scharfe Übergangsregeln vorsieht.
Kein Verkaufsprospekt. Praxisnahe Landkarte für die Entscheidung, ob Paysafecard zur eigenen Spielweise passt — oder ob E-Wallets, CashtoCode oder Banküberweisung die bessere Wahl sind.
Inhaltsverzeichnis
- Die 8 besten Online-Casinos mit Paysafecard in Österreich 2026
- So funktioniert die Einzahlung mit Paysafecard Schritt für Schritt
- Auszahlung mit Paysafecard — so geht’s wirklich
- Limits, Gebühren und versteckte Kosten bei Paysafecard
- Boni und Willkommensangebote mit Paysafecard freischalten
- Sicherheit, Anonymität und Lizenzierung
- Paysafecard-Alternativen — wann sie besser passen
- Neue Casinos mit Paysafecard 2026
- Verantwortungsvolles Spielen mit Prepaid-Budgetkontrolle
- Paysafecard im Casino-Alltag — Praxisfragen
- Strategien für unterschiedliche Spielertypen
- Mythen und Missverständnisse rund um Paysafecard
Die 8 besten Online-Casinos mit Paysafecard in Österreich 2026
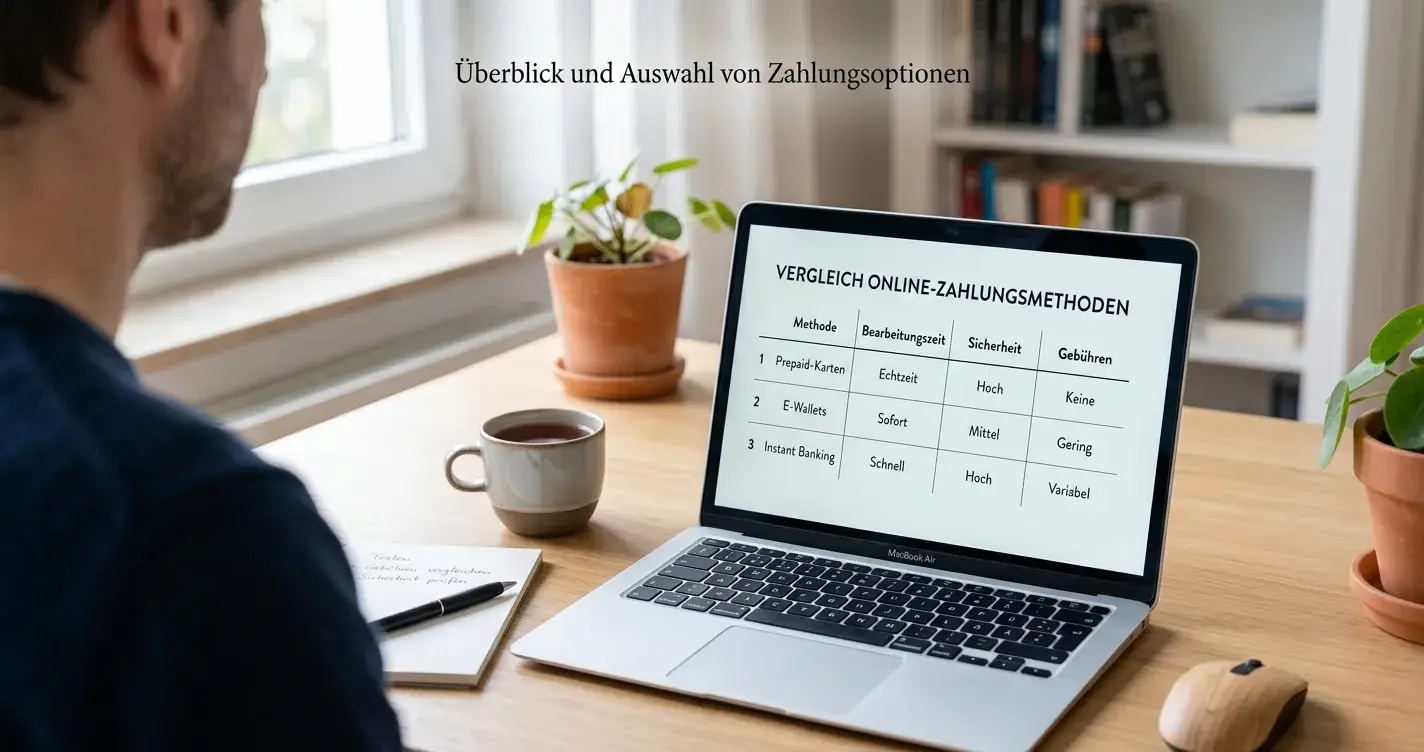
Welche Casinos akzeptieren Paysafecard für österreichische Spieler? Die Frage ist einfacher gestellt als beantwortet. Von den Dutzenden Anbietern mit MGA- oder Curacao-Lizenz, die im deutschsprachigen Raum aktiv sind, setzen längst nicht alle auf Prepaid-Voucher. Manche bevorzugen E-Wallets, andere Krypto, wieder andere bieten zwar Paysafecard theoretisch an, blockieren sie aber für bestimmte Länder oder Boni. Die folgende Liste filtert die acht Betreiber heraus, bei denen Paysafecard für AT-Spieler nachweislich funktioniert — mit konkreten Limits, Auszahlungszeiten und Besonderheiten, die über ein Hochglanz-Versprechen hinausgehen.
| Betreiber | Lizenz | Auszahlungszeit | Mindesteinzahlung Paysafecard | Besonderheit |
|---|---|---|---|---|
| Sankra | MGA | 0–5 Tage | 10 EUR (Bonus ab 20 EUR) | 30x Umsatz statt Industriestandard 40x |
| LuckyMeister | MGA | 1–3 Tage | 20 EUR | Einzahlung bis 1.000 EUR/Transaktion |
| X3bet | MGA | 0–3 Tage | 10 EUR | Auszahlung ab 10 EUR via Skrill <24h |
| Lucky Dreams | MGA | 1–3 Tage | 20 EUR | 5-stufiges Paket, CashtoCode-Alternative |
| Lucky Ones | MGA | 2–5 Tage | 20 EUR | Bonus-Schwergewicht bis 20.000 EUR |
| Wyns | MGA | 1–4 Tage | 10 EUR | Jackpot-Fokus, progressiver Pool |
| Casoola | MGA | 1–3 Tage | 10 EUR | RTP 97,8%, transparente Quoten |
| Alawin | MGA | 2–5 Tage | 10 EUR | Exklusive Slot-Titel, kleine Provider |
Welche Online-Casinos akzeptieren Paysafecard in Österreich 2026?
Alle acht Betreiber in der Tabelle akzeptieren Paysafecard für österreichische Spieler. Die Mindesteinzahlung liegt bei 10 bis 20 Euro, die Höchstgrenze pro Transaktion hängt davon ab, ob ein registriertes myPaysafe-Konto genutzt wird oder nur der klassische Voucher. Ohne Konto bleibt die Obergrenze bei 50 bis 100 Euro, mit verifiziertem Konto steigt sie auf bis zu 1.000 Euro bei LuckyMeister. Alle Anbieter halten eine MGA-Lizenz und sind damit EU-reguliert, operieren aber ohne österreichische Konzession — faktisch eine Grauzone bis zum Inkrafttreten der Reform 2027.
Sankra — Bestes Gesamtpaket mit fairem Umsatz
Sankra führt die Liste aus einem einfachen Grund an: Die Umsatzbedingungen für das Willkommenspaket liegen bei 30x statt der üblichen 40x, was bei einem Bonusvolumen von bis zu 10.000 Euro und 500 Freispielen über vier Einzahlungen hinweg spürbar wird. Wer 500 Euro Bonus freispielen will, muss hier 15.000 Euro umsetzen statt 20.000 Euro — vier Stunden Zeitersparnis am Tisch oder an den Walzen, wenn man den Industriedurchsatz zugrunde legt.
Die Paysafecard-Einzahlung läuft ab 10 Euro, allerdings greift der Bonus erst ab 20 Euro. Die Gutschrift ist sofort, die Auszahlungszeit bewegt sich zwischen null und fünf Tagen je nach Verifizierungsstand und gewählter Methode. RTP liegt im Schnitt bei 97,61 Prozent, eine Zahl, die sich aus den Herstellerangaben der angebotenen Spielautomaten errechnet. Sankra ist seit 2025 aktiv, noch kein dienstältester Veteran, aber auch kein Übernacht-Popup. Wer faire Bonusbedingungen höher gewichtet als Markenbekanntheit, findet hier das solideste Angebot der Liste.
LuckyMeister — High-Roller-Option mit 1.000 € Einzahlungslimit
LuckyMeister bricht das übliche Einzahlungslimit. Während die meisten Casinos bei 50 oder 100 Euro pro Paysafecard-Transaktion die Grenze ziehen, akzeptiert LuckyMeister bis zu 1.000 Euro auf einen Schlag — vorausgesetzt, das myPaysafe-Konto ist registriert und verifiziert. Das macht den Anbieter zur ersten Wahl für Spieler, die mit größeren Beträgen hantieren, ohne auf E-Wallets oder Kreditkarten ausweichen zu wollen.
Das Willkommenspaket fällt mit 100 Prozent bis 10.000 Euro plus 500 Freispielen nominal genauso groß aus wie bei Sankra, verlangt aber 40x Umsatz statt 30x. Dafür lockt ein VIP-Bonus ab 500 Euro Einzahlung mit 150 Prozent Aufschlag, eine 60-tägige VIP-Testphase und 10 Prozent Cashback in der ersten Woche nach Registrierung. Die Mindesteinzahlung liegt bei 20 Euro. RTP-Durchschnitt 98,17 Prozent, Auszahlung ein bis drei Tage. LuckyMeister ist 2026 gestartet, noch frisch, aber mit einem klar definierten Profil: Wer große Summen bewegt und VIP-Programme schätzt, landet hier richtig.
X3bet — Niedrigschwellen-Einstieg ab 10 €
X3bet setzt auf die Gegenrichtung: Einzahlung ab 10 Euro, Auszahlung ab 10 Euro, keine künstlichen Schwellen. Das Willkommenspaket ist mit 100 Prozent bis 1.000 Euro plus 200 Freispielen deutlich kleiner als bei Sankra oder LuckyMeister, dafür entfällt der Zwang, gleich mit dreistelligen Beträgen einzusteigen, um den Bonus überhaupt zu aktivieren.
Die eigentliche Stärke liegt im Auszahlungstempo. X3bet bietet neben Paysafecard auch Skrill und Neteller an, und wer mit Paysafecard einzahlt, aber via Skrill auszahlt, hat das Geld oft innerhalb von 24 Stunden auf dem Konto. Null bis drei Tage ist das offizielle Fenster, in der Praxis liegt die Mehrheit der Transaktionen im unteren Bereich. RTP 97,22 Prozent, 12.000 Spielautomaten von über 50 Anbietern, kein Mangel an Auswahl. X3bet ist seit 2025 aktiv. Wer mit kleinem Budget testet oder Wert auf schnelle Auszahlungen legt, findet hier das passendste Paket.
Lucky Dreams — 5-stufiges Willkommenspaket
Lucky Dreams verteilt das Bonusvolumen auf fünf Einzahlungen statt vier. Bis zu 10.000 Euro plus 500 Freispiele sind möglich, allerdings bei 40x Umsatz. Die Mindesteinzahlung liegt bei 20 Euro, die Höchstgrenze bei 10.000 Euro pro Transaktion — ein theoretischer Wert, der in der Praxis selten ausgeschöpft wird, weil Paysafecard-Limits und Casino-Obergrenzen früher greifen.
Die Besonderheit liegt in der Zahlungsauswahl. Lucky Dreams akzeptiert neben Paysafecard auch CashtoCode, die direkteste Prepaid-Alternative mit ähnlichem Anonymitätsgrad. Dazu kommen MuchBetter und MiFinity, zwei E-Wallets, die bei den TOP-3-Anbietern fehlen. Wer Flexibilität schätzt und zwischen verschiedenen anonymen Methoden wechseln will, ohne jedes Mal ein neues Casino zu testen, landet hier richtig. Auszahlung ein bis drei Tage, RTP-Daten liegen nicht öffentlich vor. Lucky Dreams ist seit 2024 am Markt, mittlerweile etabliert.
Lucky Ones — Bonus-Schwergewicht mit 20.000 €
Lucky Ones sprengt das übliche Bonusvolumen. Bis zu 20.000 Euro Willkommenspaket — nominal das größte Angebot der Liste. Die Frage ist, ob ein Spieler, der mit Paysafecard einzahlt, jemals in die Regionen vordringt, wo solche Summen relevant werden. Einzahlung ab 20 Euro, großes Portfolio, MGA-Lizenz. Auszahlungszeiten zwei bis fünf Tage.
Die Umsatzbedingungen sind nicht öffentlich transparent dokumentiert, was bei Bonussen dieser Größenordnung ein Warnzeichen ist. Lucky Ones richtet sich an Spieler, die bereits wissen, dass sie hohe Beträge bewegen werden — für Einsteiger oder Budget-Spieler ist das Paket überdimensioniert. Wer große Summen im Blick hat und mehrere Einzahlungen plant, sollte die AGB vor Aktivierung genau lesen.
Wyns — Jackpot-Spezialist
Wyns konzentriert sich auf progressive Jackpots. Das Portfolio ist nicht das größte der Liste, aber gezielt kuratiert: Spielautomaten mit progressiven Pools stehen im Vordergrund, daneben klassische Tisch- und Live-Spiele. Einzahlung ab 10 Euro, Auszahlung ein bis vier Tage, MGA-Lizenz seit 2025.
Paysafecard läuft reibungslos, die Mindesteinzahlung ist niedrig genug für Gelegenheitsspieler. Wyns fällt nicht durch Bonusrekorde oder VIP-Programme auf, sondern durch eine klare Ausrichtung: Wer gezielt an Jackpot-Slots spielt und Prepaid-Einzahlungen bevorzugt, findet hier ein fokussiertes Angebot ohne Ablenkung durch tausend Nebenfeatures.
Casoola — Hohe Auszahlungsquote
Casoola wirbt mit einem durchschnittlichen RTP von 97,8 Prozent — höher als der Industriestandard und messbar über dem Durchschnitt der Liste. Die Zahl ist kein Marketingversprechen, sondern errechnet sich aus den Herstellerangaben der angebotenen Spielautomaten und lässt sich durch Filterfunktion im Lobby nachvollziehen.
Einzahlung und Auszahlung ab 10 Euro, Paysafecard ohne Einschränkungen akzeptiert. Auszahlungszeit ein bis drei Tage. MGA-Lizenz seit 2024. Casoola ist kein Schwergewicht in Sachen Bonus oder VIP-Programm, setzt aber auf Transparenz: Die Quoten sind sichtbar, die Limits sind klar, die Gebührenstruktur ist dokumentiert. Wer langfristig spielt und auf RTP-Vorteile über Hunderte Runden hinweg setzt, findet hier das ehrlichste Angebot der Liste.
Alawin — Exklusive Slots
Alawin fällt durch sein Portfolio auf. Neben den üblichen Anbietern wie Pragmatic Play und NetEnt finden sich hier Slots von kleineren Studios, die bei den großen Betreibern fehlen. Exklusive Titel, kuratiert statt Masse. Einzahlung ab 10 Euro, Paysafecard funktioniert reibungslos, Auszahlung zwei bis fünf Tage.
Die Bonusstruktur ist unauffällig, die VIP-Programme sind Standard. Alawin richtet sich an Spieler, die das übliche Lineup sattkennen und gezielt nach neuen Titeln suchen, ohne durch ein Casino mit 15.000 Spielautomaten zu scrollen. Wer Abwechslung über Bonushöhe stellt, findet hier die interessanteste Spielauswahl der Liste.
So funktioniert die Einzahlung mit Paysafecard Schritt für Schritt
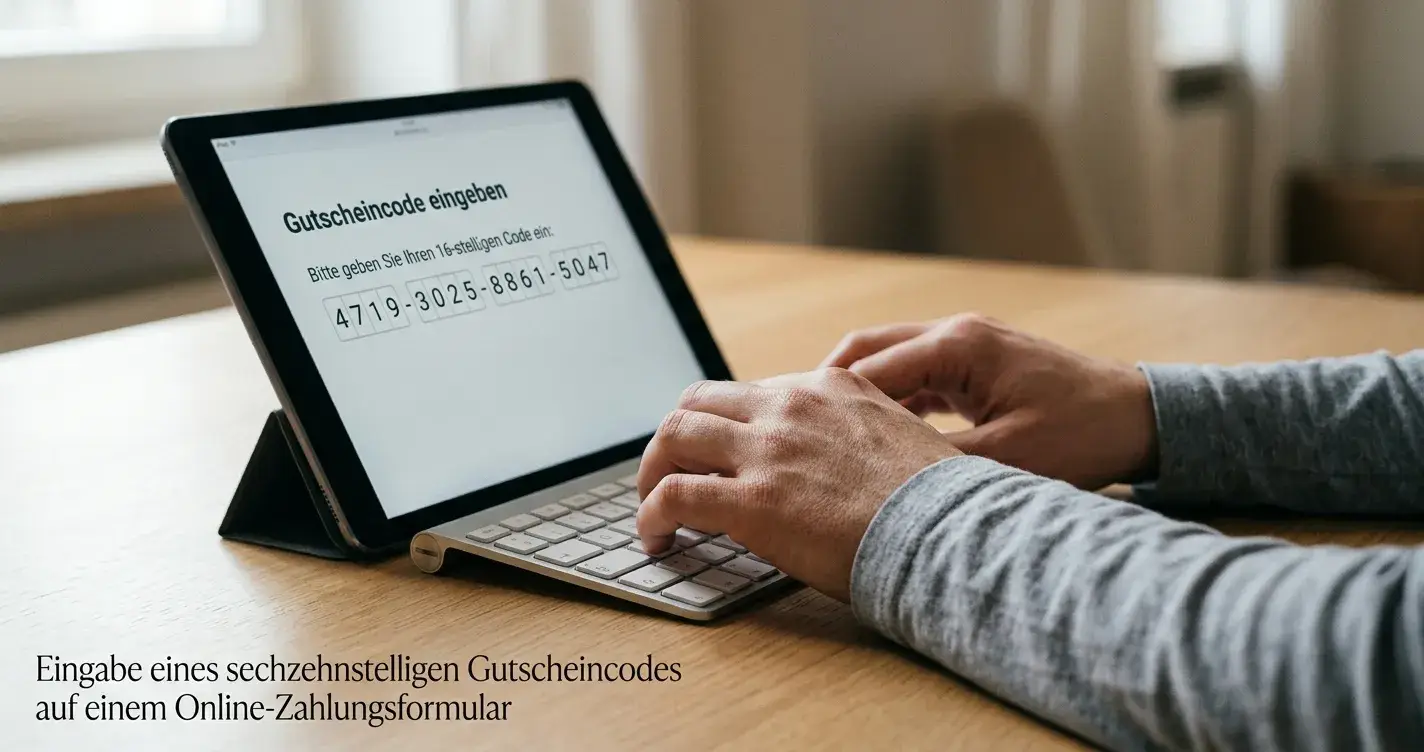
Die Theorie ist simpel: 16-stelligen PIN eingeben, Guthaben gutgeschrieben, spielen. Die Praxis wirft zwei Fragen auf, die vor der ersten Einzahlung geklärt sein sollten: Braucht man ein myPaysafe-Konto oder reicht der klassische Voucher? Und was passiert, wenn der Code nicht vollständig aufgebraucht wird?
Voucher kaufen und Code einlösen
Paysafecard-Voucher gibt es an Tankstellen, in Postfilialen und im Einzelhandel. Verfügbare Nennwerte: 10, 25, 50 und 100 Euro. Der Kauf läuft anonym, Bargeld gegen Code, keine Registrierung erforderlich. Der 16-stellige PIN steht auf dem Bon, das ist der Schlüssel zur Einzahlung.
Im Casino-Kassenbereich die Zahlungsmethode Paysafecard wählen, PIN eingeben, Betrag bestätigen. Die Gutschrift erfolgt sofort. Wenn der Voucher-Wert höher ist als die Einzahlung, bleibt der Restbetrag auf dem Code gespeichert und kann für die nächste Transaktion genutzt werden — bis der Wert auf null sinkt.
Die Falle: Nach 30 Tagen ab Kauf fällt ein Monatsentgelt von 3 Euro an, abgezogen vom Restbetrag. Ein 50-Euro-Voucher, von dem nach vier Wochen noch 40 Euro übrig sind, schrumpft automatisch auf 37 Euro. Jeden Monat weitere 3 Euro, bis der Voucher leer ist. Die Lösung: Entweder den Code zeitnah aufbrauchen oder ins myPaysafe-Konto einlösen — dort entfällt das Monatsentgelt für die ersten zwölf Monate.
Mit myPaysafe-Konto einzahlen
Das myPaysafe-Konto ist die registrierte Variante. Voucher-PINs werden ins Konto eingezahlt, das Guthaben wird dort zentral verwaltet. Der Vorteil: höhere Einzahlungslimits im Casino, keine 3-Euro-Gebühr in den ersten zwölf Monaten, Übersicht über alle Transaktionen.
Der Nachteil: Registrierung mit E-Mail-Adresse erforderlich, bei Auszahlungen über myPaysafe zusätzlich KYC-Verifizierung mit Ausweisdokument. Die Anonymität des klassischen Vouchers geht verloren. Wer mit Beträgen über 100 Euro pro Transaktion hantiert oder regelmäßig einzahlt, profitiert vom Konto. Wer nur gelegentlich mit kleinen Summen spielt, bleibt beim klassischen Voucher.
Wie funktioniert die Einzahlung mit Paysafecard im Casino?
Kassenbereich im Casino öffnen, Paysafecard als Zahlungsmethode wählen, 16-stelligen PIN eingeben, Betrag bestätigen. Gutschrift ist sofort, keine Wartezeit. Wenn der Voucher-Wert höher ist als die Einzahlung, bleibt der Rest für weitere Transaktionen verfügbar. Bei Nutzung eines myPaysafe-Kontos entfällt die PIN-Eingabe — Einloggen, Betrag bestätigen, fertig.
Sofortige Gutschrift im Casino
Im Gegensatz zu Banküberweisungen, die zwei bis fünf Werktage brauchen, oder E-Wallets, die gelegentlich Verifizierungspausen einlegen, ist die Paysafecard-Einzahlung sofort verfügbar. Der Betrag erscheint innerhalb von Sekunden auf dem Spielerkonto. Das ist der zentrale Vorteil gegenüber klassischen Zahlungsmethoden: keine Wartezeit, keine Zwischenschritte, kein Risiko, dass die Überweisung hängt.
Auszahlung mit Paysafecard — so geht’s wirklich
Hier endet das Prepaid-Versprechen. Paysafecard funktioniert nur in Einzahlungsrichtung. Auszahlungen zurück auf den Voucher sind technisch nicht möglich, auch nicht über das myPaysafe-Konto — zumindest nicht ohne Umweg. Die meisten Spieler stolpern über diese Asymmetrie erst, wenn die erste Auszahlung ansteht. Der Kassenbereich zeigt Paysafecard nicht unter den Auszahlungsmethoden an, stattdessen stehen Banküberweisung, E-Wallets oder Kreditkarte zur Auswahl. Warum?
Warum Auszahlung nicht direkt auf den Voucher geht
Der klassische Paysafecard-Voucher ist ein Einweg-Träger. Der 16-stellige Code repräsentiert einen festen Betrag, der nur abgerufen, nicht aufgeladen werden kann. Es gibt keine Rückbuchungs-API, keine Schnittstelle, über die ein Casino Geld zurück auf einen Voucher schieben könnte. Technisch ist der Voucher für Auszahlungen blind.
Das myPaysafe-Konto funktioniert anders: Es ist ein vollwertiges Prepaid-Konto mit Guthaben-Balance, ähnlich wie PayPal oder Skrill. Casinos können auf myPaysafe auszahlen — theoretisch. In der Praxis tun das nur wenige Betreiber, weil die KYC-Anforderungen und die Gebührenstruktur komplexer sind als bei etablierten E-Wallets. Die meisten Casinos mit Paysafecard-Einzahlung bieten myPaysafe-Auszahlung nicht an oder nur nach Einzelfallprüfung durch den Support.
myPaysafe-Konto als Auszahlungsbrücke
Wenn das Casino myPaysafe als Auszahlungsmethode anbietet — und das ist die Minderheit —, läuft die Auszahlung auf das myPaysafe-Konto. Von dort kann das Guthaben per Banküberweisung auf ein normales Girokonto transferiert werden. Dafür ist eine vollständige KYC-Verifizierung erforderlich: Ausweisdokument, Adressnachweis, manchmal zusätzlich Einkommensnachweis bei größeren Beträgen.
Das jährliche Auszahlungslimit über myPaysafe liegt bei 30.000 Euro. Für Gelegenheitsspieler mehr als ausreichend, für High-Roller eine Grenze, die bei größeren Gewinnen zum Engpass wird. Die Bearbeitungszeit für Auszahlungen auf myPaysafe liegt bei ein bis drei Tagen, die anschließende Banküberweisung vom Paysafe-Konto aufs Girokonto braucht weitere zwei bis vier Werktage.
Alternative Auszahlungswege (E-Wallets, Banküberweisung)
Die pragmatische Lösung: Mit Paysafecard einzahlen, via E-Wallet oder Banküberweisung auszahlen. Fast alle Casinos, die Paysafecard akzeptieren, bieten auch Skrill, Neteller oder MuchBetter an. Wer eines dieser E-Wallets im Casino hinterlegt, kann Gewinne darauf auszahlen lassen — oft schneller als über myPaysafe.
Skrill und Neteller funktionieren bei X3bet innerhalb von 24 Stunden, MuchBetter bei Lucky Dreams ebenso. Die Registrierung dauert zehn Minuten, KYC-Verifizierung weitere ein bis zwei Tage bei Erstnutzung. Danach laufen Auszahlungen reibungslos. Der Nachteil: Die Anonymität der Paysafecard-Einzahlung geht verloren, weil das E-Wallet personengebunden ist.
Banküberweisung bleibt der Fallback. Jedes Casino bietet sie an, die Bearbeitungszeit liegt bei drei bis fünf Werktagen. Kein zusätzliches Konto erforderlich, aber auch keine Geschwindigkeit. Wer Wert auf Anonymität legt und gleichzeitig schnelle Auszahlungen will, kommt um ein E-Wallet nicht herum — Paysafecard allein schließt den Kreis nicht.
Kann man Gewinne auf die Paysafecard auszahlen lassen?
Nicht direkt auf den klassischen Voucher. Das myPaysafe-Konto kann als Auszahlungsmethode funktionieren, wenn das Casino es unterstützt — die Mehrheit tut das nicht. Die gängige Praxis: Einzahlung mit Paysafecard, Auszahlung via E-Wallet oder Banküberweisung. Wer ausschließlich mit Paysafecard arbeiten will, muss prüfen, ob das gewählte Casino myPaysafe-Auszahlungen anbietet — und selbst dann bleibt der Umweg über Banküberweisung vom Paysafe-Konto aufs Girokonto.
Limits, Gebühren und versteckte Kosten bei Paysafecard
Paysafecard verkauft sich als kostenlose Zahlungsmethode. Das stimmt für die Verwendung selbst — die Einzahlung im Casino kostet keine Gebühr. Die Fallstricke liegen woanders: im Monatsentgelt nach 30 Tagen, in der Rücktauschgebühr, in der Inaktivitätsgebühr für myPaysafe-Konten und in den Casino-spezifischen Einzahlungslimits, die unterhalb der offiziellen Paysafecard-Obergrenzen liegen können.
Offizielle Paysafecard-Limits
Paysafecard selbst setzt folgende Limits:
Klassischer Voucher ohne Konto: Maximal 50 Euro pro Zahlung (Einzelvoucher). Durch Kombination mehrerer PINs theoretisch höher, aber Casino-Kassenmasken unterstützen Mehrfach-PIN-Eingabe nicht durchgängig.
myPaysafe-Konto (Standard): Einzeltransaktion 150 Euro, monatlich 400 Euro, jährlich 1.200 Euro.
myPaysafe unlimited (nach vollständiger Verifizierung): Einzeltransaktion 300 Euro, monatlich 1.500 Euro, jährlich 6.000 Euro.
Auszahlung über myPaysafe: Jährliches Limit 30.000 Euro.
Die Limits wirken großzügig, aber in der Casino-Praxis greifen oft niedrigere Obergrenzen. LuckyMeister akzeptiert bis zu 1.000 Euro pro Transaktion, Lucky Dreams bis zu 10.000 Euro — beides Werte, die das myPaysafe-Einzeltransaktionslimit von 300 Euro deutlich übersteigen. Wie passt das zusammen? Die Casino-Limits gelten für die Zahlungsmethode allgemein, nicht für den einzelnen Voucher. Wer mit mehreren Vouchers oder einem aufgeladenen myPaysafe-Konto einzahlt, kann höhere Beträge erreichen — aber die Paysafecard-Seite limitiert den Nachschub.
Casino-spezifische Einzahlungslimits
Die acht Casinos aus der Liste setzen ihre eigenen Mindest- und Höchstgrenzen: Sankra akzeptiert ab 10 Euro Minimum, Bonus greift ab 20 Euro, keine dokumentierte Obergrenze. LuckyMeister liegt bei 20 Euro Minimum, bis zu 1.000 Euro pro Transaktion. X3bet startet bei 10 Euro Minimum ohne dokumentierte Obergrenze. Lucky Dreams fordert 20 Euro Minimum, theoretisch bis 10.000 Euro pro Transaktion möglich. Lucky Ones, Wyns, Casoola und Alawin liegen bei 10 bis 20 Euro Mindesteinzahlung ohne transparente Höchstgrenzen.
Die Mindesteinzahlung von 10 bis 20 Euro ist branchenüblich. Darunter lohnt sich die Transaktion weder für den Betreiber noch für den Spieler, weil Gebühren und Umsatzbedingungen unverhältnismäßig werden. Die Höchstgrenzen sind oft nicht öffentlich dokumentiert oder liegen deutlich über dem, was Paysafecard-Nutzer praktisch erreichen. Wer regelmäßig dreistellige Beträge einzahlt, stößt schneller an myPaysafe-Limits als an Casino-Obergrenzen.
Welche Limits gelten bei Paysafecard im Casino?
Mindesteinzahlung 10 bis 20 Euro, abhängig vom Casino. Höchsteinzahlung pro Transaktion: 50 Euro mit klassischem Voucher, 300 Euro mit myPaysafe unlimited, bis zu 1.000 Euro bei Casinos wie LuckyMeister, die mehrere Vouchers oder aufgeladene Konten akzeptieren. Auszahlung über myPaysafe: maximal 30.000 Euro pro Jahr.
Gebührenstruktur im Detail
Paysafecard berechnet keine Gebühr für die Verwendung im Casino. Die Kosten entstehen bei Nicht-Nutzung oder Rückabwicklung:
| Gebührenart | Betrag | Vermeidungsstrategie |
|---|---|---|
| Monatsentgelt (Voucher) | 3 EUR ab dem 31. Tag nach Kauf | Voucher zeitnah aufbrauchen oder ins myPaysafe-Konto einlösen |
| Inaktivitätsgebühr (myPaysafe-Konto) | 2 EUR/Monat ab dem 13. Monat ohne Transaktion | Einmal jährlich einzahlen oder auf PaysafeWallet wechseln |
| Rücktauschgebühr | 5% (max. 5 EUR) pro Rücktausch | Voucher-Kauf nur bei sicherer Verwendung |
| Währungsumrechnung | Aufschlag je nach Kurs | In Euro kaufen und nutzen |
Das 3-Euro-Monatsentgelt ist die häufigste Falle. Ein 50-Euro-Voucher, von dem nach vier Wochen noch 30 Euro übrig sind, verliert automatisch 3 Euro. Jeden weiteren Monat weitere 3 Euro, bis der Wert auf null sinkt. Die Lösung: Entweder den Code innerhalb von 30 Tagen vollständig einlösen oder das Restguthaben ins myPaysafe-Konto transferieren. Dort entfällt das Monatsentgelt für die ersten zwölf Monate, danach greift die Inaktivitätsgebühr von 2 Euro pro Monat — aber nur, wenn mindestens 13 Monate lang keine einzige Transaktion stattgefunden hat.
Die Rücktauschgebühr von 5 Prozent gilt, wenn ein ungenutzter oder teilgenutzter Voucher gegen Bargeld zurückgetauscht wird. Das ist nur an wenigen Verkaufsstellen möglich und lohnt sich bei Beträgen unter 50 Euro selten. Besser: Voucher im Casino aufbrauchen oder für andere Online-Zahlungen nutzen (Paysafecard funktioniert bei Tausenden Shops).
Welche Gebühren fallen bei Paysafecard im Casino an?
Die Verwendung im Casino selbst ist kostenlos. Gebühren fallen an bei Nicht-Nutzung (3 EUR/Monat ab Tag 31 für Voucher, 2 EUR/Monat ab Monat 13 für inaktive myPaysafe-Konten), bei Rücktausch (5% des Betrags) und bei Währungsumrechnung (Aufschlag je nach Kurs). Vermeiden lässt sich das Monatsentgelt durch zeitnahes Aufbrauchen oder Einlösen ins myPaysafe-Konto.
Boni und Willkommensangebote mit Paysafecard freischalten
Paysafecard gilt als anonyme Prepaid-Methode. Manche Casinos lieben das, andere misstrauen dem fehlenden Papierpfad. Das schlägt sich in den Bonusbedingungen nieder: Nicht jeder Willkommensbonus lässt sich mit Paysafecard-Einzahlungen freischalten, und wo es funktioniert, gelten oft schärfere Umsatzbedingungen oder niedrigere Gewinndeckelungen als bei Kreditkarte oder E-Wallet.
Welche Casinos Paysafecard-Boni anbieten
Alle acht Casinos aus der Liste akzeptieren Paysafecard für den Willkommensbonus — aber mit Unterschieden im Kleingedruckten. Die folgende Matrix zeigt, welche Anbieter Prepaid-Einzahlungen ohne Einschränkung akzeptieren und wo Fallstricke lauern:
| Betreiber | Bonus | Umsatzbedingung | Prepaid-tauglich? |
|---|---|---|---|
| Sankra | 350% bis 10.000 € + 500 FS | 30x | Ja, ab 20 EUR Einzahlung |
| LuckyMeister | 100% bis 10.000 € + 500 FS | 40x | Ja, ab 20 EUR Einzahlung |
| X3bet | 100% bis 1.000 € + 200 FS | 40x | Ja, ab 10 EUR Einzahlung |
| Lucky Dreams | Bis 10.000 € + 500 FS | 40x | Ja, ab 20 EUR Einzahlung |
| Lucky Ones | Bis 20.000 € | Nicht dokumentiert | Ja, AGB-Prüfung empfohlen |
| Wyns | Standard-Paket | 40x | Ja, ab 10 EUR Einzahlung |
| Casoola | Standard-Paket | 35x | Ja, ab 10 EUR Einzahlung |
| Alawin | Standard-Paket | 40x | Ja, ab 10 EUR Einzahlung |
Alle acht Betreiber schließen Paysafecard nicht explizit vom Willkommensbonus aus — ein Vorteil gegenüber manchen deutschen Casinos, die Prepaid-Methoden in den AGB blacklisten. Trotzdem lohnt sich ein Blick in die Bonusbedingungen vor Aktivierung: Manche Casinos koppeln höhere Bonusstufen an Mindesteinzahlungen, die über den Standard-Paysafecard-Limits liegen.
Sind Boni mit Paysafecard-Einzahlung freischaltbar?
Ja, bei allen acht Casinos aus der Liste. Einschränkungen gibt es bei der Mindesteinzahlung (meist 10 bis 20 Euro) und bei den Umsatzbedingungen (30x bis 40x Bonusbetrag). Manche Casinos schließen Prepaid-Methoden generell vom Bonus aus — das trifft auf die TOP-8-Liste nicht zu, kann aber bei anderen Anbietern vorkommen. AGB-Prüfung vor Einzahlung ist Pflicht.
Bonus-Fallen bei Prepaid-Einzahlungen
Die größte Falle liegt nicht im Ausschluss, sondern in der Gewinndeckelung. Manche Casinos begrenzen Auszahlungen aus Bonusgewinnen auf das Fünf- oder Zehnfache des Bonusbetrags, wenn die Einzahlung über Prepaid-Methoden erfolgte. Bei 100 Euro Bonus und Faktor 5x sind maximal 500 Euro auszahlbar, selbst wenn der Spieler 5.000 Euro erspielt hat. Das steht meist im Kleingedruckten unter dem Abschnitt „Maximale Auszahlung aus Bonusgewinnen".
Die zweite Falle: Gültigkeitsfrist. Willkommensboni laufen nach 7 bis 30 Tagen ab, wenn die Umsatzbedingungen nicht erfüllt sind. Bei 40x Umsatz und einem 500-Euro-Bonus müssen 20.000 Euro umgesetzt werden — in zwei Wochen. Das schafft ein Gelegenheitsspieler nicht. Sankra mit 30x Umsatz gibt mehr Luft, aber auch dort bleibt die Frist knapp.
Die dritte Falle: Spielgewichtung. Nicht jedes Spiel zählt voll zum Umsatz. Spielautomaten meist 100 Prozent, Roulette und Blackjack oft nur 10 bis 20 Prozent, manchmal gar nicht. Wer ausschließlich Tischspiele spielt, braucht zehnmal so lange, um den Bonus freizuspielen — oder scheitert an der Gültigkeitsfrist.
Umsatzbedingungen richtig einschätzen
30x Umsatz ist fair, 40x ist Industriestandard, 50x ist hart. Was bedeutet das konkret? Bei einem 100-Euro-Bonus und 30x Umsatz müssen 3.000 Euro gesetzt werden, bevor eine Auszahlung möglich ist. Bei durchschnittlich 1 Euro pro Spin und 96 Prozent RTP (4 Prozent Hausvorteil) verliert der Spieler statistisch 120 Euro auf dem Weg dorthin — mehr als den Bonus selbst.
Sankra mit 30x Umsatz ist das fairste Angebot der Liste. X3bet und LuckyMeister mit 40x liegen im Mittelfeld. Lucky Ones ohne transparente Umsatzbedingungen ist ein Warnzeichen. Wer Boni ernst nimmt, rechnet vor Aktivierung durch: Bonusbetrag × Umsatzfaktor = erforderlicher Gesamtumsatz. Dann prüfen, ob das in der Gültigkeitsfrist realistisch ist. Wenn nicht: Bonus ablehnen und ohne Bedingungen spielen.
Sicherheit, Anonymität und Lizenzierung
Paysafecard verkauft sich über Anonymität. Kein Bankkonto, keine Kreditkarte, kein Papierpfad zwischen Zahlung und Identität. Das funktioniert — bis zu einem gewissen Punkt. Sobald Auszahlungen ins Spiel kommen, greift KYC auch bei Prepaid-Spielern. Die Frage ist nicht, ob Paysafecard sicher ist, sondern wie sicher das Casino ist, in dem sie genutzt wird.
Warum Paysafecard sicher ist
Paysafecard isoliert die Bankdaten vom Casino. Der 16-stellige PIN ist der einzige Informationsträger, der übertragen wird. Selbst wenn das Casino gehackt wird oder der Code beim Phishing abgefangen wird, ist maximal der Voucher-Wert erbeutbar — nicht das Bankkonto, nicht die Kreditkarte, nicht das Gesamtvermögen.
Das myPaysafe-Konto fügt eine zusätzliche Sicherheitsebene hinzu: Zwei-Faktor-Authentifizierung per SMS oder App, Transaktionshistorie, Sperrfunktion bei Verdacht auf Missbrauch. Der Preis dafür ist die Registrierung mit E-Mail und bei Auszahlungen die KYC-Verifizierung mit Ausweisdokument. Die Anonymität des klassischen Vouchers geht verloren, aber die Kontrolle bleibt beim Nutzer.
Ist Paysafecard sicher im Online-Casino?
Ja. Paysafecard isoliert Bankdaten vom Casino, sodass bei einem Sicherheitsvorfall maximal der Voucher-Wert gefährdet ist. Die Methode selbst ist sicher, die Sicherheit des Casinos hängt von dessen Lizenz und technischer Infrastruktur ab. Alle acht Casinos aus der Liste halten MGA-Lizenzen und setzen SSL-Verschlüsselung ein.
MGA-Lizenzierung der Anbieter
Alle acht Casinos operieren unter einer Lizenz der Malta Gaming Authority. Die MGA ist eine EU-Regulierungsbehörde mit strengen Auflagen: Spielerschutz, faire Spielbedingungen, Geldwäscheprävention, segregierte Kundengelder. Anbieter mit MGA-Lizenz werden regelmäßig auditiert, Verstöße können zur Lizenzentziehung führen.
Das bedeutet nicht, dass MGA-Casinos österreichische Rechtssicherheit bieten. Sie operieren ohne österreichische Konzession — technisch ein Verstoß gegen das Glücksspielmonopol. Praktisch werden sie geduldet, solange sie EU-lizenziert sind und keine aggressive Werbung in Österreich schalten. Die Rechtslage bleibt eine Grauzone.
Glücksspielgesetz 2026 und was sich ändert
Am 4. August 2026 hat Österreich den Entwurf des neuen Glücksspielgesetzes an die EU-Kommission zur Notifikation übermittelt. Die dreimonatige Stillhaltefrist läuft, das Gesetz kann frühestens Anfang 2027 in Kraft treten. Die Kernpunkte:
Offenes Konzessionsverfahren: Erstmals können internationale Anbieter eine österreichische Online-Glücksspielkonzession beantragen. Bislang hält nur win2day eine solche Konzession. Ab 2027 wird der Markt wettbewerblich.
Zentrales Sperrregister: Ein betreiber- und spielartenübergreifendes Sperrsystem wird eingeführt. Wer sich bei einem Anbieter sperrt, ist automatisch bei allen konzessionierten Anbietern gesperrt.
Einzahlungslimits für junge Erwachsene: Spieler zwischen 18 und 26 Jahren unterliegen strengeren Einzahlungslimits. Details stehen noch aus.
Übergangsregel für Bestandsanbieter: Anbieter ohne österreichische Konzession, die ihr Angebot bis zum 1. Januar 2027 einstellen und eine Konzession beantragen, können sich für das künftige Verfahren qualifizieren. Wer weitermacht, erhält eine Sperrfrist von 18 bis 24 Monaten und kann erst danach eine Konzession beantragen.
Was bedeutet das für Spieler, die jetzt bei Sankra, LuckyMeister oder X3bet mit Paysafecard einzahlen? Kurz- bis mittelfristig nichts. Die Casinos operieren weiter, bis das Gesetz in Kraft tritt. Danach hängt es davon ab, ob sie eine österreichische Konzession beantragen oder den Markt verlassen. Wahrscheinlich ist, dass die größeren Betreiber konzessionieren und weitermachen, kleinere Anbieter sich zurückziehen. Für Spieler bedeutet das: Die Auswahl schrumpft mittelfristig, die verbleibenden Anbieter sind stärker reguliert.
Paysafecard-Alternativen — wann sie besser passen
Paysafecard ist nicht für jeden Spielertyp die beste Wahl. Wer regelmäßig hohe Beträge einzahlt, stößt an Limits. Wer schnelle Auszahlungen will, ärgert sich über die fehlende Rückkanal-Funktion. Wer international spielt, braucht Währungsflexibilität, die Paysafecard nicht bietet. Die folgenden Alternativen schließen diese Lücken.
CashtoCode als Prepaid-Alternative
CashtoCode funktioniert ähnlich wie Paysafecard: Bargeld an einer Verkaufsstelle gegen Code tauschen, Code im Casino eingeben, Guthaben gutgeschrieben. Der Unterschied liegt in der Verfügbarkeit und den Limits. CashtoCode ist in Österreich weniger verbreitet als Paysafecard, aber bei manchen Casinos wie Lucky Dreams als gleichwertige Alternative akzeptiert.
Der Vorteil: Keine Monatsentgelt-Falle. CashtoCode-Codes verfallen nach sechs Monaten, kosten aber keine laufenden Gebühren. Der Nachteil: Noch weniger Verkaufsstellen als Paysafecard, keine Auszahlungsfunktion. Wer Prepaid bevorzugt und die Paysafecard-Gebührenstruktur meiden will, findet in CashtoCode eine praktikable Alternative — sofern das Casino sie anbietet.
E-Wallets (Skrill, Neteller, MuchBetter)
E-Wallets sind die pragmatischste Lösung für die Auszahlungslücke. Skrill, Neteller und MuchBetter funktionieren bei allen acht Casinos aus der Liste, die Registrierung dauert zehn Minuten, KYC-Verifizierung ein bis zwei Tage. Danach laufen Ein- und Auszahlungen reibungslos, oft innerhalb von 24 Stunden.
Der Vorteil gegenüber Paysafecard: Bidirektionale Zahlungsrichtung. Einzahlung und Auszahlung über dasselbe Konto, keine Notwendigkeit für Banküberweisung oder myPaysafe-Umweg. Die Limits liegen höher als bei Paysafecard, die Gebührenstruktur ist transparenter. Der Nachteil: Keine Anonymität. E-Wallets sind personengebunden, KYC ist Pflicht, jede Transaktion ist nachvollziehbar.
Skrill und Neteller sind etablierte Marktführer, MuchBetter ist die mobiloptimierte Alternative. Alle drei funktionieren international, unterstützen mehrere Währungen und bieten eigene Prepaid-Karten an. Wer langfristig im Online-Casino spielt und mehr als gelegentliche Einzahlungen plant, kommt um ein E-Wallet kaum herum — Paysafecard allein ist zu limitiert.
Welche Alternativen zu Paysafecard gibt es?
CashtoCode für Prepaid ohne Monatsentgelt, E-Wallets (Skrill, Neteller, MuchBetter) für bidirektionale Zahlungen mit schnellen Auszahlungen, Banküberweisung für große Beträge ohne Drittanbieter. Jede Methode schließt eine Lücke, die Paysafecard offenlässt: CashtoCode die Gebührenfalle, E-Wallets die Auszahlungsrichtung, Banküberweisung die Limithöhe.
Banküberweisung und Kreditkarte
Banküberweisung ist der Fallback, den jedes Casino anbietet. Keine Registrierung bei Drittanbietern, keine Limits außer den bankinternen, keine Gebühren seitens des Casinos. Die Nachteile: drei bis fünf Werktage Bearbeitungszeit, keine Anonymität, Papierpfad zwischen Bankkonto und Glücksspielanbieter.
Kreditkarte funktioniert schneller, aber nicht bei allen Casinos. Manche Banken blockieren Glücksspieltransaktionen, manche Casinos akzeptieren keine Kreditkarten aus bestimmten Ländern. Wo es funktioniert, ist die Gutschrift sofort, die Auszahlung dauert ein bis drei Tage. Der Nachteil: Kreditkartendaten liegen beim Casino, bei einem Sicherheitsvorfall sind sie gefährdet.
Die folgende Tabelle vergleicht alle Methoden nach den Kriterien, die für Paysafecard-Nutzer relevant sind:
| Methode | Geschwindigkeit (Einzahlung) | Geschwindigkeit (Auszahlung) | Anonymität | Einsatzbereich |
|---|---|---|---|---|
| Paysafecard | Sofort | Nur via myPaysafe/Umweg | Hoch (Voucher), mittel (Konto) | Kleine bis mittlere Beträge |
| CashtoCode | Sofort | Keine direkte Auszahlung | Hoch | Kleine bis mittlere Beträge |
| Skrill / Neteller | Sofort | 1–24 Stunden | Niedrig (KYC Pflicht) | Alle Beträge, international |
| MuchBetter | Sofort | 1–24 Stunden | Niedrig (KYC Pflicht) | Mobiloptimiert, alle Beträge |
| Banküberweisung | 1–3 Tage | 3–5 Tage | Niedrig | Große Beträge, keine Limits |
| Kreditkarte | Sofort | 1–3 Tage | Niedrig | Mittlere bis große Beträge |
Paysafecard passt für Spieler, die Wert auf Anonymität legen, mit kleinen bis mittleren Beträgen hantieren und bereit sind, für Auszahlungen einen Umweg zu gehen. Wer regelmäßig spielt, hohe Beträge bewegt oder schnelle Auszahlungen braucht, fährt mit E-Wallets besser. Wer maximal anonym bleiben will und auf Auszahlungen verzichten kann, bleibt beim klassischen Voucher.
Neue Casinos mit Paysafecard 2026
Der Markt für Online-Casinos mit Paysafecard wächst langsamer als der für Krypto- oder E-Wallet-Casinos. Prepaid-Voucher sind für Betreiber logistisch aufwendiger zu integrieren als reine Digital-Wallets, und die Auszahlungslücke schreckt viele neue Anbieter ab. Trotzdem gibt es 2026 einige Neuzugänge, die Paysafecard von Anfang an im Portfolio haben.
LuckyMeister und Sankra sind beide erst 2025 und 2026 gestartet und gehören damit zu den jüngsten Anbietern der Liste. Beide setzen auf MGA-Lizenz, beide akzeptieren Paysafecard ab Tag eins. LuckyMeister mit dem High-Roller-Fokus, Sankra mit den fairen Umsatzbedingungen. Alawin ist ebenfalls ein jüngerer Anbieter mit kuratiertem Portfolio und Paysafecard-Support.
Die Frage ist, ob neu besser ist. Bei etablierten Anbietern wie Casoola oder X3bet läuft die Zahlungsabwicklung reibungsloser, weil die Prozesse eingespielt sind. Bei neuen Casinos gibt es gelegentlich Kinderkrankheiten: verzögerte Auszahlungen, unklare Bonusbedingungen, Support-Antworten, die Tage brauchen. Wer auf Nummer sicher geht, wählt einen Anbieter, der seit mindestens zwei Jahren am Markt ist. Wer bereit ist, früh einzusteigen und von Einführungsangeboten zu profitieren, findet bei den Newcomern höhere Boni und aggressivere Willkommenspakete.
Verantwortungsvolles Spielen mit Prepaid-Budgetkontrolle
Paysafecard wird oft als Tool zur Budgetkontrolle verkauft. Die Logik: Wer nur den Betrag einzahlen kann, der auf dem Voucher steht, kann nicht mehr verlieren als geplant. Das stimmt — mit einer Einschränkung. Der Voucher verhindert Spontaneinzahlungen nur so lange, wie keine neue Verkaufsstelle in Reichweite ist.
Budgetkontrolle mit Paysafecard
Ein 50-Euro-Voucher ist ein hartes Limit. Wenn das Guthaben auf null sinkt, ist Schluss. Keine Kreditkarte, die noch Tausende Euro Verfügungsrahmen hat, kein Bankkonto, das per Sofortüberweisung angezapft werden kann. Das ist der zentrale Vorteil für Spieler, die zu Kontrollverlust neigen. Der Voucher zwingt zur Vorab-Entscheidung: Wie viel bin ich bereit zu verlieren?
Die Gefahr liegt in der Verfügbarkeit. Tankstellen und Postfilialen verkaufen Paysafecard rund um die Uhr. Wer nach Verlust des ersten Vouchers den Drang verspürt, weiterzuspielen, kann in zehn Minuten den nächsten Code kaufen. Die Prepaid-Hürde ist real, aber nicht unüberwindbar. Wer ernsthaft Budgetkontrolle braucht, kombiniert Paysafecard mit Selbstlimits im Casino oder nutzt das Einzahlungslimit-Feature, das alle MGA-lizenzierten Anbieter anbieten müssen.
Selbstsperre und Limits
Alle acht Casinos aus der Liste bieten Selbstsperre und Einzahlungslimits an — Pflicht unter MGA-Lizenz. Spieler können tägliche, wöchentliche oder monatliche Einzahlungsobergrenzen setzen. Sobald das Limit erreicht ist, lehnt das Casino weitere Einzahlungen ab, auch wenn der Spieler einen neuen Voucher einlösen will.
Die Selbstsperre funktioniert zeitlich begrenzt (Auszeit für 24 Stunden, sieben Tage oder 30 Tage) oder dauerhaft. Bei dauerhafter Selbstsperre wird das Konto geschlossen, eine Wiederöffnung ist frühestens nach sechs Monaten möglich. Die Sperre gilt nur beim jeweiligen Casino, nicht anbieterübergreifend — ein Schwachpunkt, der mit dem zentralen Sperrregister ab 2027 behoben werden soll.
Hilfsangebote in Österreich
Spielsucht ist keine Charakterschwäche, sondern eine anerkannte Störung. In Österreich bieten mehrere Organisationen kostenlose Hilfe an:
Spielsuchthilfe: Anonyme Beratung unter 0800 202 044, erreichbar Montag bis Freitag 12–20 Uhr. Online-Beratung unter spielsuchthilfe.at.
Anonyme Spieler (GA): Selbsthilfegruppen nach dem 12-Schritte-Programm, Treffen in allen Bundesländern. Kontakt über anonyme-spieler.at.
Schuldnerberatung: Kostenlose Beratung bei finanziellen Folgen von Spielsucht, erreichbar über die österreichischen Schuldnerberatungsstellen.
Wer merkt, dass Paysafecard nicht mehr zur Budgetkontrolle reicht, sondern nur noch den nächsten Kauf erleichtert, sollte eine dieser Anlaufstellen kontaktieren. Frühe Intervention verhindert, dass aus gelegentlichem Kontrollverlust eine manifeste Störung wird.
Paysafecard im Casino-Alltag — Praxisfragen
Die technischen Grundlagen sind geklärt: Einzahlung funktioniert, Auszahlung nur über Umwege, Gebühren lauern bei Nicht-Nutzung, Boni sind freischaltbar. Aber zwischen Theorie und Alltag liegen Dutzende Detailfragen, die erst beim ersten echten Einsatz auftauchen. Was passiert, wenn der Voucher-Wert nicht exakt zur gewünschten Einzahlung passt? Kann man mehrere PINs kombinieren? Wie funktioniert die Verifizierung bei myPaysafe, wenn Auszahlungen anstehen? Und was tun, wenn das Casino Paysafecard plötzlich nicht mehr anzeigt?
Teilbeträge und Restguthaben
Ein 50-Euro-Voucher, eine 30-Euro-Einzahlung. Was passiert mit den restlichen 20 Euro? Sie bleiben auf dem Voucher gespeichert und können bei der nächsten Transaktion genutzt werden. Der 16-stellige PIN bleibt identisch, das System zieht automatisch den richtigen Restbetrag ab.
Das funktioniert so lange gut, wie der Restbetrag nicht unter die Mindesteinzahlung des Casinos fällt. Wer nach mehreren Teileinzahlungen nur noch 7 Euro auf dem Voucher hat, kann damit bei Casinos mit 10-Euro-Minimum nichts mehr anfangen. Die Lösung: Restbeträge ins myPaysafe-Konto einzahlen und dort mit anderen Vouchers oder Aufladungen zusammenführen. So lassen sich auch Cent-Beträge sinnvoll nutzen, die sonst verloren wären.
Mehrere Vouchers kombinieren
Die meisten Casino-Kassenmasken unterstützen nur die Eingabe eines einzigen 16-stelligen PINs pro Transaktion. Wer zwei 50-Euro-Vouchers hat und 100 Euro einzahlen will, muss zwei separate Einzahlungen vornehmen — erst 50 Euro mit Voucher 1, dann 50 Euro mit Voucher 2.
Das myPaysafe-Konto umgeht diese Limitierung. Mehrere Voucher-PINs lassen sich ins Konto einzahlen, das Guthaben wird zentral gebündelt. Von dort aus kann ein beliebiger Betrag bis zur Kontolimit-Obergrenze auf einmal ins Casino übertragen werden. Wer regelmäßig größere Beträge einzahlt, spart mit dem Konto Zeit und umgeht die Mehrfach-Transaktions-Hürde.
Währungsumrechnung und Gebühren
Paysafecard-Vouchers sind an eine Währung gebunden. Ein in Österreich gekaufter Voucher lautet auf Euro. Wenn das Casino in einer anderen Währung operiert — etwa in US-Dollar oder Schweizer Franken —, greift eine automatische Währungsumrechnung. Paysafecard berechnet dafür einen Aufschlag auf den aktuellen Wechselkurs, der zwischen 2,5 und 4 Prozent liegen kann.
Für österreichische Spieler, die bei Euro-Casinos spielen, ist das irrelevant. Alle acht Casinos aus der Liste operieren in Euro. Wer aber international unterwegs ist oder bei einem nicht-EU-Casino spielt, sollte die Währungsgebühren einrechnen. Bei einer 100-Euro-Einzahlung mit 3 Prozent Aufschlag gehen 3 Euro an Paysafecard, bevor das Geld überhaupt im Casino landet.
Abgelehnte Transaktionen — Ursachen und Lösungen
Paysafecard-Einzahlungen scheitern selten, aber nicht nie. Die häufigsten Ursachen:
PIN bereits vollständig genutzt. Der Voucher-Wert ist auf null, das System lehnt weitere Transaktionen ab. Lösung: neuen Voucher kaufen oder myPaysafe-Konto aufladen.
Casino-Limit überschritten. Das Casino akzeptiert maximal 50 oder 100 Euro pro Paysafecard-Transaktion, der Spieler versucht mehr einzuzahlen. Lösung: Betrag reduzieren oder in mehreren Schritten einzahlen.
GEO-Sperre. Manche Casinos schließen bestimmte Länder von Paysafecard-Zahlungen aus, auch wenn sie das im Frontend nicht transparent kommunizieren. Lösung: Support kontaktieren oder auf alternatives Casino wechseln.
Technischer Fehler auf Casino-Seite. Der Zahlungsdienstleister-Gateway hängt, die Paysafecard-Integration ist vorübergehend deaktiviert. Lösung: 15 Minuten warten und erneut versuchen, bei wiederholtem Scheitern Support kontaktieren.
Voucher aus falschem Land. Ein in Deutschland gekaufter Voucher funktioniert manchmal nicht bei Casinos, die nur österreichische Paysafecards akzeptieren. Lösung: Voucher im richtigen Land kaufen oder myPaysafe-Konto nutzen, das länderübergreifend funktioniert.
KYC-Verifizierung bei myPaysafe
Sobald Auszahlungen über myPaysafe laufen sollen, verlangt Paysafecard eine vollständige KYC-Verifizierung. Das umfasst:
Stufe 1 (E-Mail-Verifizierung): Registrierung mit gültiger E-Mail-Adresse, Bestätigungslink anklicken. Erlaubt Voucher-Einzahlungen ins Konto, aber keine Auszahlungen.
Stufe 2 (Identitätsnachweis): Ausweisdokument hochladen (Personalausweis oder Reisepass), manchmal zusätzlich Selfie mit Ausweis. Bearbeitungszeit ein bis drei Werktage. Erlaubt Auszahlungen bis 1.200 Euro pro Jahr.
Stufe 3 (Adressnachweis): Aktuelle Strom-, Gas- oder Telefonrechnung mit sichtbarer Adresse, nicht älter als drei Monate. Bearbeitungszeit ein bis zwei Werktage. Schaltet myPaysafe unlimited frei, Auszahlungen bis 30.000 Euro pro Jahr.
Die Verifizierung ist einmalig. Nach erfolgreichem Abschluss bleibt das Konto dauerhaft verifiziert, solange keine verdächtigen Aktivitäten oder Adressänderungen auftreten. Wer nur klassische Vouchers nutzt und Auszahlungen via E-Wallet oder Banküberweisung laufen lässt, umgeht KYC komplett — die Anonymität bleibt gewahrt.
Was tun bei Verlust oder Diebstahl des Vouchers?
Ein Paysafecard-Voucher ist Bargeld-äquivalent. Wer den 16-stelligen PIN verliert oder an Dritte weitergibt, verliert den Wert. Es gibt keinen Ersatz, keine Rückerstattung, keine Sperrfunktion. Die einzige Schutzmaßnahme: den PIN nicht teilen, nicht abfotografieren und in unsicheren Umgebungen speichern, nicht per E-Mail oder Chat versenden.
Wenn der Verdacht besteht, dass ein PIN kompromittiert wurde, hilft nur eines: so schnell wie möglich ins myPaysafe-Konto einzahlen. Dort ist das Guthaben durch Passwort und Zwei-Faktor-Authentifizierung geschützt. Sobald der Wert im Konto liegt, ist der ursprüngliche PIN wertlos — niemand kann ihn mehr verwenden.
Bei myPaysafe-Konten greift der Standard-Schutz: Passwort ändern, Zwei-Faktor-Authentifizierung aktivieren, bei Verdacht auf Fremd-Zugriff Support kontaktieren und Konto sperren lassen. Die Transaktionshistorie zeigt alle Bewegungen transparent an, verdächtige Aktivitäten fallen sofort auf.
Strategien für unterschiedliche Spielertypen
Paysafecard ist keine Einheitslösung. Je nach Budget, Spielfrequenz und Prioritäten (Anonymität, Geschwindigkeit, Limits) passt die Methode unterschiedlich gut. Die folgenden Profile zeigen, wann Paysafecard die richtige Wahl ist — und wann Alternativen besser funktionieren.
Der Budget-Spieler (10–50 Euro pro Monat)
Profil: Gelegentliche Casino-Besuche, kleine Einsätze, Fokus auf Unterhaltung statt Gewinn. Keine großen Gewinne erwartet, Auszahlungen selten.
Paysafecard passt, wenn: Anonymität wichtig ist und Budgetkontrolle höher wiegt als Geschwindigkeit. Klassischer Voucher ohne Konto reicht, 10–25 Euro pro Kauf, zeitnah aufbrauchen, keine Gebühren.
Empfohlene Casinos: X3bet (Mindesteinzahlung 10 Euro, Auszahlung ab 10 Euro), Sankra (fairer 30x Umsatz), Wyns (niedriger Einstieg, Jackpot-Fokus).
Alternative: Keine. Für dieses Profil ist Paysafecard ideal — E-Wallets lohnen sich erst bei höherer Frequenz, Banküberweisung ist zu langsam, Kreditkarte überdimensioniert.
Der Mitteklasse-Spieler (50–200 Euro pro Monat)
Profil: Regelmäßige Einzahlungen, Boni werden genutzt, gelegentliche Auszahlungen. Erste Gewinne landen auf dem Konto, Auszahlungsgeschwindigkeit wird relevant.
Paysafecard passt nur bedingt. Der klassische Voucher stößt an Limits, myPaysafe-Konto wird notwendig. Aber die Auszahlungslücke nervt: Entweder Umweg über myPaysafe-Konto plus Banküberweisung (fünf bis sieben Tage gesamt) oder E-Wallet parallel führen.
Empfohlene Strategie: Paysafecard für Einzahlung, Skrill oder Neteller für Auszahlung. Einmalig E-Wallet registrieren und verifizieren, danach Auszahlungen innerhalb von 24 Stunden.
Empfohlene Casinos: X3bet (Skrill-Auszahlung schnell), LuckyMeister (VIP-Bonus ab 500 Euro), Lucky Dreams (MuchBetter als dritte Option).
Alternative: Vollständig auf E-Wallet umsteigen. Skrill und Neteller bieten eigene Prepaid-Aufladungen an Verkaufsstellen, funktionieren bidirektional, keine Auszahlungslücke.
Der High-Roller (200+ Euro pro Session)
Profil: Große Einsätze, VIP-Programme wichtig, Auszahlungen müssen schnell und zuverlässig laufen. Anonymität wird zweitrangig, sobald Beträge im vierstelligen Bereich liegen.
Paysafecard passt nicht. Selbst mit myPaysafe unlimited und vollständiger Verifizierung sind die Limits zu eng. 300 Euro Einzeltransaktion, 1.500 Euro pro Monat, 6.000 Euro pro Jahr — ein High-Roller sprengt diese Grenzen in Wochen.
Empfohlene Alternative: E-Wallets (Skrill, Neteller) oder Kreditkarte. Beide Methoden unterstützen fünfstellige Transaktionen, Auszahlungen laufen innerhalb von ein bis drei Tagen, VIP-Programme bei den Casinos setzen oft schnellere Zahlungsmethoden voraus.
Wenn Paysafecard dennoch genutzt wird: Nur bei LuckyMeister, das bis zu 1.000 Euro pro Paysafecard-Transaktion akzeptiert. Aber selbst dort bleibt die Auszahlungsseite problematisch — myPaysafe-Jahresauszahlungslimit von 30.000 Euro wird zum Flaschenhals.
Empfohlene Casinos: LuckyMeister (einzige Option mit 1.000-Euro-Limit), aber parallel E-Wallet führen.
Der Anonymitäts-Fokussierte
Profil: Datenschutz ist Priorität eins, keine Spuren im Bankkonto, keine personalisierten Transaktionen. Bereit, Geschwindigkeits- und Komfort-Nachteile zu akzeptieren.
Paysafecard passt perfekt — mit Einschränkungen. Klassischer Voucher ohne myPaysafe-Konto wahrt maximale Anonymität. Aber: Auszahlungen sind das Problem. Sobald Gewinne anfallen, verlangt jedes Casino KYC-Verifizierung — egal, mit welcher Methode ausgezahlt wird. Die Anonymität endet spätestens beim ersten Auszahlungsantrag.
Empfohlene Strategie: Paysafecard für Einzahlungen, keine Auszahlungen planen. Spielen, bis das Guthaben auf null ist, dann aussteigen. Wer gewinnt und auszahlen will, muss sich verifizieren — dann ist Anonymität Geschichte.
Empfohlene Casinos: Alle acht aus der Liste funktionieren, Sankra und X3bet mit den niedrigsten Einstiegsschwellen.
Alternative: Krypto-Casinos. Einzahlung und Auszahlung in Bitcoin, Ethereum oder Altcoins, keine Bank beteiligt, KYC oft erst ab fünfstelligen Beträgen. Aber: anderes Thema, andere Anbieter, andere Risiken.
Der Test-Spieler (einmalige Nutzung)
Profil: Neues Casino ausprobieren, keine langfristige Bindung geplant, 20–50 Euro Testbudget. Wenn es passt, später auf andere Methode wechseln.
Paysafecard passt ideal. Einmalige Einzahlung, kein Konto-Setup erforderlich, keine Bankdaten hinterlegen. Klassischer Voucher reicht, kein myPaysafe nötig. Wenn das Casino überzeugt, später E-Wallet oder Kreditkarte hinzufügen.
Empfohlene Casinos: X3bet (10 Euro Minimum), Sankra (fairer Bonus), Casoola (transparente RTP-Daten).
Alternative: CashtoCode funktioniert genauso, aber Verkaufsstellen seltener.
Mythen und Missverständnisse rund um Paysafecard
Paysafecard ist seit 2000 am Markt, trotzdem ranken sich hartnäckige Mythen um die Methode. Manche sind Überbleibsel aus frühen Jahren, andere entstehen durch missverstandene AGB oder Hörensagen in Foren. Die folgenden Behauptungen tauchen regelmäßig auf — und sind falsch.
Mythos 1: Paysafecard-Einzahlungen sind komplett kostenlos. Teilweise richtig. Die Einzahlung selbst kostet nichts. Aber das Monatsentgelt von 3 Euro ab Tag 31 und die Inaktivitätsgebühr für myPaysafe-Konten sind reale Kosten, die viele Nutzer übersehen. Wer Vouchers länger als vier Wochen ungenutzt lässt, zahlt indirekt drauf.
Mythos 2: Paysafecard garantiert vollständige Anonymität. Falsch. Der klassische Voucher wahrt Anonymität bei der Einzahlung. Aber sobald eine Auszahlung ansteht, verlangt das Casino KYC-Verifizierung — unabhängig davon, mit welcher Methode eingezahlt wurde. Die Anonymität endet spätestens beim ersten Gewinn.
Mythos 3: myPaysafe-Auszahlungen funktionieren bei jedem Casino. Falsch. Die Mehrheit der Casinos mit Paysafecard-Einzahlung bietet keine myPaysafe-Auszahlung an. Von den acht Casinos aus der Liste unterstützen die meisten nur E-Wallets und Banküberweisung als Auszahlungsmethoden. Vor Einzahlung prüfen, ob myPaysafe als Auszahlungsoption tatsächlich verfügbar ist.
Mythos 4: Paysafecard-Boni sind schlechter als Kreditkarten-Boni. Teilweise richtig. Manche Casinos setzen für höhere Bonusstufen Mindesteinzahlungen an, die über Standard-Paysafecard-Limits liegen. Aber bei den acht Casinos aus der Liste gibt es keine systematische Benachteiligung — Sankra, LuckyMeister und X3bet behandeln Paysafecard gleichwertig mit anderen Methoden.
Mythos 5: Ein verlorener PIN kann gesperrt und ersetzt werden. Falsch. Paysafecard-Vouchers sind Inhaberpapiere. Wer den PIN hat, kann das Guthaben nutzen. Es gibt keine Sperrfunktion, keine Rückerstattung, keine Ersatz-PINs. Einzige Schutzmaßnahme: PIN sofort ins myPaysafe-Konto einzahlen, dort ist er durch Passwort geschützt.
Mythos 6: Paysafecard ist nur für kleine Beträge geeignet. Teilweise richtig. Klassischer Voucher ja, myPaysafe unlimited nein. Mit vollständiger Verifizierung sind 6.000 Euro Einzahlungen pro Jahr möglich, bei Casinos wie LuckyMeister bis zu 1.000 Euro pro Transaktion. Das reicht für die Mehrheit der Spieler, nur High-Roller stoßen an Grenzen.
Mythos 7: Paysafecard wird bald abgeschafft. Falsch. Paysafecard gehört zur Paysafe Group, einem börsennotierten Zahlungsdienstleister mit Milliardenumsatz. Die Methode ist weltweit in über 50 Ländern aktiv, wird laufend weiterentwickelt (PaysafeWallet, myPaysafe unlimited) und ist fester Bestandteil des Prepaid-Marktes. Die Integration in neue Casinos verlangsamt sich, aber eine Abschaffung steht nicht bevor.
Geschrieben von der Redaktion „Ausland Casino AT”.