Online Casino Geld zurück Erfahrung Österreich 2026 – was wirklich trägt und was nicht
 Available in US
Wer in Österreich nach Geld zurück aus Online-Casinos sucht, will keine Theorie über Monopole. Er will wissen: Bekomme ich meine Verluste zurück, welcher Weg funktioniert, was kostet es, wie lange dauert es und woran scheitert es. Die kurze Antwort vorab lautet: Ja, oft – aber nicht immer, nicht sofort und nicht ohne Belege. Bei Anbietern ohne österreichische Konzession nach dem Glücksspielgesetz hat die Rechtsprechung den Weg über Paragraph 879 Allgemeines Bürgerliches Gesetzbuch geöffnet. Anbieter mit Curaçao-Lizenz verlieren vor österreichischen Gerichten regelmäßig, Fälle mit Malta-Lizenz werden differenzierter geprüft. Der Zahlungsweg entscheidet zusätzlich, ob eine Abkürzung über Bank oder Zahlungsdienst möglich ist oder direkt die Zivilklage nötig wird.
Die Erfahrung aus hunderten Verfahren 2026 zeigt ein Muster: Wer lückenlos dokumentiert, die Verjährung wahrt und den richtigen Weg für seine Verlusthöhe wählt, hat deutlich bessere Karten. Wer auf sofort und ohne Kosten aus Werbeanzeigen vertraut, zahlt am Ende doppelt – einmal an den Anbieter, einmal an den Aufkäufer mit hohem Abschlag. Dieser Leitfaden sortiert die fünf tragenden Wege – außergerichtlich mit Musterbrief, klassisch mit Anwalt, über Prozessfinanzierung, über Forderungskauf und über Rückbuchung beim Zahlungsdienst – und legt daneben, was Gerichte wirklich prüfen, welche Rolle Bank, PayPal, Klarna, Trustly und Paysafecard spielen und wann sich der Weg schlicht nicht lohnt. Ohne Marketing, ohne Ausflüchte. Nur das, was österreichische Gerichte tatsächlich anwenden und was Zahlungsdienstleister wirklich prüfen – getrennt nach Lizenz, Zahlungsweg und Verlusthöhe. Wer die drei Dimensionen zusammenführt, trifft die richtige Wahl zwischen Musterbrief, Anwalt, Finanzierung, Verkauf und Rückbuchung.
Die Erfahrungsberichte aus Österreich klingen ähnlich. Viele starten mit einem Musterbrief, erhalten eine Standardablehnung und stehen dann vor der Entscheidung zwischen Anwalt und Verkauf der Forderung. Einige berichten von zügigen Vergleichen binnen Monaten, andere von zwei Instanzen und 18 Monaten Dauer. Der Unterschied liegt selten in der Überzeugungskraft des Schreibens, sondern in Lizenz, Belegdichte und Fristwahrung. Wer das versteht, wählt den Weg nach Zahlen, nicht nach Gefühl. Wer dagegen Belege erst nach Klageaufforderung zusammensucht, verliert Fristen und Verhandlungsmacht. Die konsequente Aufbereitung vor dem ersten Schreiben ist deshalb kein Formalismus, sondern die halbe Miete. Genau diese Vorarbeit entscheidet, ob ein Finanzierer zusagt oder ablehnt und ob das Gericht den Nettoverlust ohne Rückfragen nachvollzieht.
Inhaltsverzeichnis
- Online Casino Geld zurück Österreich 2026 – Voraussetzungen, Erfolgslogik und Überblick
- Die fünf Wege im Detail – so holst du dein Geld zurück
- Zahlungsweg entscheidet – Bank, Kreditkarte, PayPal, Klarna, Trustly, Paysafecard
- Curaçao gegen Malta – Urteile, Oberster Gerichtshof, Europäischer Gerichtshof und die österreichische Konzessionsfrage
- Vorlage und Unterlagen – Musterbrief richtig nutzen
- Dauer, Kosten und Verjährung – Zeitachse und Ausschluss
- Wann lohnt es sich nicht – Verjährung, Verwirkung und Risiko Anbieter fordert zurück
- Was bei Klarna, Sofortüberweisung, Trustly und Paysafecard anders ist
- Verantwortungsvolles Spielen
Online Casino Geld zurück Österreich 2026 – Voraussetzungen, Erfolgslogik und Überblick
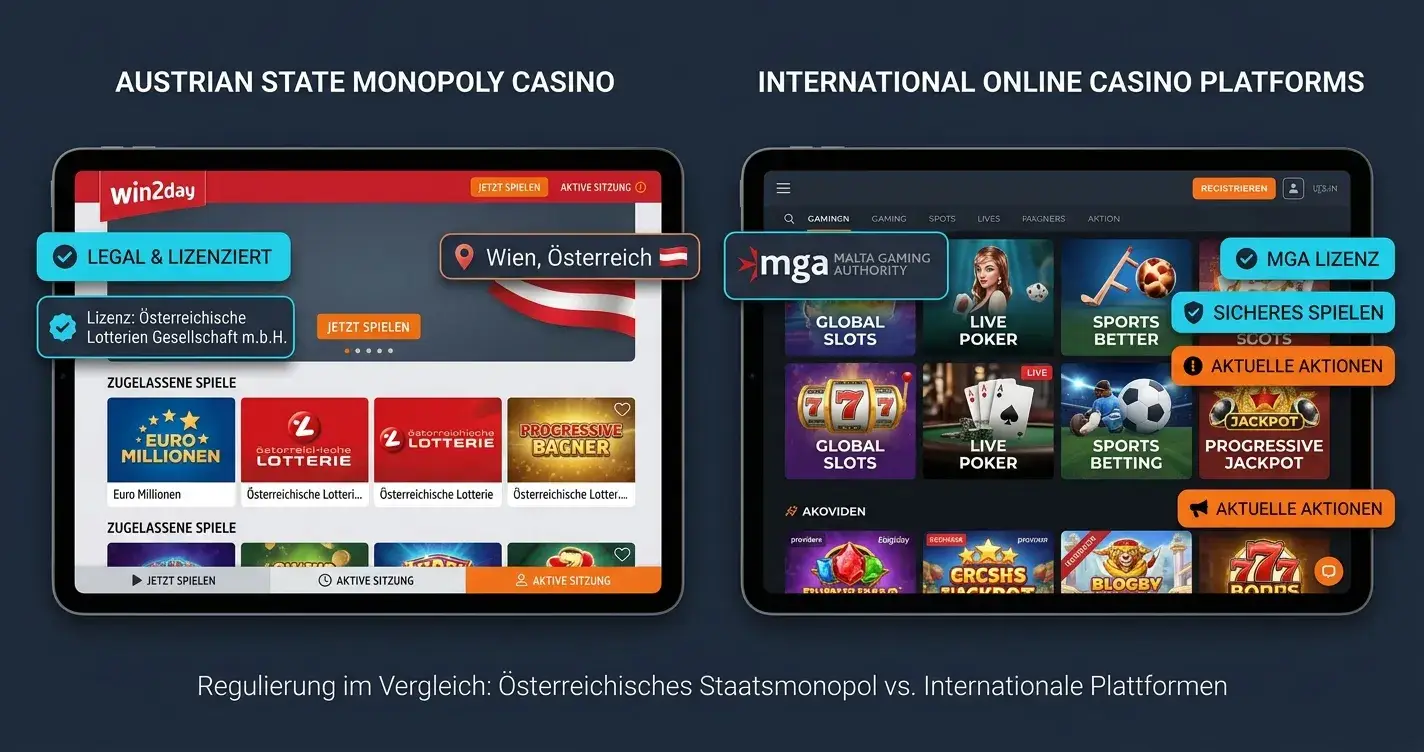
Der Rechtsanker ist Paragraph 879 Allgemeines Bürgerliches Gesetzbuch. Ein Glücksspielvertrag ohne österreichische Konzession nach Paragraph 14 Glücksspielgesetz gilt als sittenwidrig und damit nichtig. Die Folge ist Rückabwicklung: Einzahlungen abzüglich Auszahlungen können zurückgefordert werden. Das gilt nicht für win2day. Dort besteht eine aufrechte Konzession der Österreichischen Lotterien bis 2027 – wer dort verliert, hat keinen Rückforderungsanspruch. Bei allen anderen Anbietern prüft das Gericht, ob im streitgegenständlichen Zeitraum eine österreichische Konzession vorlag. Lag keine vor, greift Paragraph 879. Die Lizenz in Curaçao oder Malta ändert daran für österreichisches Recht nichts. Sie ist für die Konzessionsfrage schlicht unbeachtlich.
Erfahrungen und Urteile sprechen unterschiedliche Sprachen je Lizenz. Für Curaçao-Fälle berichten Kanzleien und Finanzierer von stattgebenden Quoten von 70 bis 90 Prozent in erster und zweiter Instanz, bestätigt durch Entscheidungen des Obersten Gerichtshofs 2022 bis 2024. Malta-Fälle mit Lizenz der Malta Gaming Authority werden mit Blick auf die Dienstleistungsfreiheit der Europäischen Union enger geprüft, die Quote liegt je nach Sachverhalt bei 30 bis 60 Prozent. Der Europäische Gerichtshof hat in Dickinger und Ömer, Engelmann und Pfleger das österreichische Monopol grundsätzlich für zulässig erklärt, wenn es kohärent und systematisch dem Spielerschutz dient – die österreichischen Gerichte wenden genau diesen Maßstab an und lassen Offshore-Verträge dennoch an Paragraph 879 scheitern, wenn kein Konzessionsschutz nach Glücksspielgesetz bestand.
Die Wahl des Weges hängt an drei Größen: Verlusthöhe, Beleglage und Risikobereitschaft. Kleine Beträge unter 3.000 Euro lohnen selten eine Klage auf eigenes Risiko, hier ist außergerichtlich mit Musterbrief oder Forderungskauf gegen Sofortabschlag oft vernünftiger. Mittlere Beträge tragen ein Anwaltsmandat, größere tragen Prozessfinanzierung. Der Zahlungsweg ist die Abkürzung: Wer innerhalb von 120 Tagen nach Belastung bei Visa oder Mastercard ansetzt oder innerhalb von 180 Tagen bei PayPal, kann eine Rückbuchung versuchen – mit geringer Erfolgsquote für Glücksspiel in Österreich, aber ohne Klagekosten. Nach Fristablauf bleibt nur der Zivilweg. Die drei Jahre Verjährung ab Kenntnis laufen daneben leise mit. Wer sie verpasst, verliert jeden Weg.
Die Praxis zeigt noch eine vierte Größe: Geduld. Außergerichtlich kommt oft wochenlang nichts, mit Anwalt dauert die erste Instanz Monate, finanziert noch länger. Wer sofortige Auszahlung erwartet, wird enttäuscht. Wer die Zeitachse akzeptiert und parallel die Belege sichert, erhöht die Quote deutlich. Gerichte prüfen nicht die Dringlichkeit, sondern die Vollständigkeit.
| Weg | Kosten | Dauer | Erfolgslogik AT | Lizenzfokus |
|---|---|---|---|---|
| Außergerichtlich mit Musterbrief – ohne Anwalt | 5–15 Euro Porto | 2–6 Wochen bis Antwort | Niedrig ohne Druck, gut als Vorstufe, oft Ablehnung | Curaçao und Malta gleich niedrig außergerichtlich |
| Mit Anwalt – klassisches Mandat | 400–2.500 Euro Erstphase plus Gerichtskosten nach Streitwert | 6–14 Monate erste Instanz, 12–24 mit Rechtsmittel | Hoch bei Curaçao 70–90 %, mittel bei Malta 30–60 % | Curaçao trägt, Malta differenziert |
| Prozessfinanzierung – erfolgsbasiert | Kein Vorschuss, 25–35 % Erlösanteil bei Obsiegen | 9–18 Monate | Nur bei guter Beleglage, Ablehnung 30–50 % bei Malta | Bevorzugt Curaçao |
| Forderungskauf und Abtretung | Sofort 60–80 % des Nennwerts, Abschlag 20–40 % | Prüfung 1–3 Wochen, Auszahlung 2–4 Wochen | Sofortliquidität statt Urteil, Abschlag als Preis | Curaçao bevorzugt |
| Rückbuchung und Zahlungsdienst | Keine Gerichtskosten, Prüfung beim Dienst | 2–8 Wochen | Niedrig für Glücksspiel, einstelliger bis niedriger zweistelliger Bereich | Unabhängig, Fristen entscheidend |
Die Tabelle zeigt den Kern: Ohne Anwalt ist der Einstieg billig, aber schwach. Mit Anwalt steigt die Durchsetzung, aber auch Dauer und Kosten. Finanzierung und Kauf verschieben das Risiko, kosten dafür Anteil oder Abschlag. Rückbuchung ist die schnelle Route, wenn die Frist noch offen ist – danach hilft nur Paragraph 879. Wer die Verjährung von drei Jahren ab Kenntnis und Schaden verpasst, verliert jeden Weg. Gleiches gilt für lückenhafte Belege und für Fälle, die ausschließlich win2day betreffen. Dort gibt es keinen Anspruch, weil die Konzession besteht.
Ein häufiger Irrtum ist die Gleichsetzung von EU-Lizenz und österreichischer Konzession. Die Malta Gaming Authority vergibt eine EU-Lizenz, aber keine österreichische Konzession. Österreich prüft die Konzession nach Glücksspielgesetz, nicht die EU-Lizenz. Deshalb bleibt der Paragraph-879-Pfad auch bei Malta-Anbietern grundsätzlich offen – nur eben mit niedrigerer Quote, weil die Gegenseite die Dienstleistungsfreiheit stärker ins Spiel bringen kann. In der Praxis bedeutet das: Bei Malta brauchst du noch sauberere Belege und mehr Geduld für die zweite Instanz, während Curaçao-Fälle oft schon in der ersten Instanz mit Vergleich enden. Wer das vorher weiß, wählt den Finanzierungsanteil realistischer und verhandelt den Abschlag beim Kauf gezielter.
Kann ich mein Online-Casino-Geld in Österreich wirklich zurückholen und worauf stellen Gerichte ab?
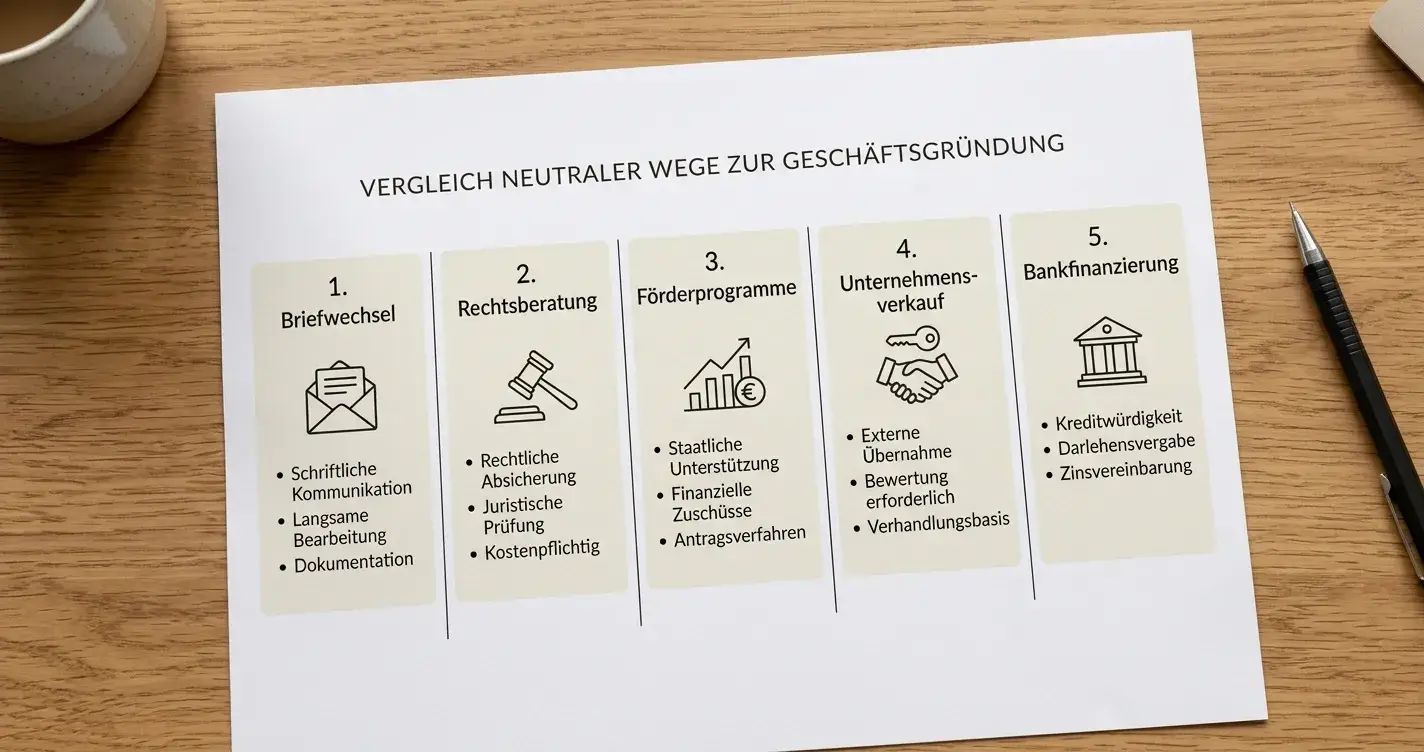
Die fünf Wege im Detail – so holst du dein Geld zurück
Kein Weg passt für jeden. Wer nur den günstigsten sucht, übersieht die Erfolgslogik. Wer nur den schnellsten sucht, übersieht die Fristen. Nimm Verlusthöhe und Belegdichte als Kompass. Die fünf Wege unterscheiden sich in Kosten, Dauer, Risiko und Beweisanforderung. Alle starten mit derselben Hausaufgabe: Kontoauszüge, Transaktionslisten, Spielhistorie, Zeiträume und Zielkonto sauber aufbereiten. Ohne diese Triade läuft kein Verfahren, egal welcher Weg. Viele unterschätzen genau diesen Schritt und wundern sich später über Ablehnung wegen Beleglücken.
Gerichte wollen Zuordnung, nicht Behauptung. Wer über mehrere Anbieter, Karten und Wallets gespielt hat und die Zahlungen nicht trennen kann, sinkt in der Durchsetzbarkeit. Wer dagegen Ein- und Auszahlungen je Anbieter sauber trennen kann und Ein- und Auszahlungen lückenlos über Bank und Karte belegen kann, erhöht die Quote deutlich. Das gilt für alle Wege gleichermaßen. Erfahrung heißt hier nicht Gefühl, sondern Belegdichte.
Außergerichtlich mit Musterbrief – ohne Anwalt starten
Der Eigenstart ist der direkteste Hebel. Du schreibst den Anbieter selbst an, berufen auf Paragraph 879 Allgemeines Bürgerliches Gesetzbuch und fehlende österreichische Konzession, forderst die Rückzahlung des Nettoverlustes binnen 14 Tagen und legst Kontoauszüge sowie eine Transaktionsübersicht bei. Versand per Einschreiben, Belegsicherung, Frist kalendergenau. Ein Musterbrief liefert dafür das Gerüst: Anbietername, Zeitraum, Einzahlungen abzüglich Auszahlungen, Zielkonto, Frist, Unterschrift. Feld für Feld ausgefüllt wirkt er sachlich, nicht drohend.
Die Erfahrung ist ernüchternd: Anbieter ohne Konzession antworten außergerichtlich selten positiv. Entweder kommt keine Reaktion oder ein Standardschreiben mit Verweis auf die eigene Lizenz und angebliche Zulässigkeit nach Recht der Europäischen Union. Genau das prüfen österreichische Gerichte später anders. Der Wert des Musterbriefs liegt daher weniger in der Quote, sondern in der Vorstufe: Du schaffst einen belastbaren Verzug, dokumentierst den Anspruch und hast für die spätere Klage die außergerichtliche Aufforderung sauber erfüllt. Kosten sind minimal, Dauer kurz – aber ohne Druckmittel bleibt die Erfolgsquote niedrig. Wer hier stehenbleibt, verschenkt die eigentliche Hebelwirkung. Wer den Brief als Start nutzt und danach den Anwalt oder den Finanzierer einschaltet, hat sauber vorgelegt statt Zeit verloren.
Ein sauberer Eigenbrief vermeidet die häufigsten Fehler: falsche Verlustbrutto statt netto, fehlende Abzüge für Auszahlungen und Boni, unklare Zeiträume, fehlendes Zielkonto, Frist ohne Datum. Wer Boni erhalten und ausgespielt hat, muss den Nettofluss korrekt rechnen – nicht Bruttoeinzahlungen addieren. Die Gegenseite rechnet ohnehin netto. Wer Auszahlungen verschweigt, schwächt die Glaubwürdigkeit und liefert Angriffsfläche für Entreicherungseinwände. Ehrlich rechnen ist hier kein Moralappell, sondern Taktik. Gerichte lieben saubere Zahlen. Wer dagegen Einzahlungen ohne Gegenrechnung addiert, wirkt unseriös und liefert der Gegenseite den Entreicherungseinwand auf dem Silbertablett.
Für kleine Nettoverluste unter 2.000 Euro ist der Eigenbrief oft der einzige wirtschaftliche Start. Selbst wenn er abgelehnt wird, hast du die Verjährung dokumentiert und den Anspruch beziffert. Das hilft im nächsten Schritt, egal ob du danach verkaufst oder klagst. Wer den Brief sauber archiviert – mit Einschreibenbeleg und Anlagenverzeichnis – spart dem Anwalt später Stunden und sich selbst Kosten.
Mit Anwalt – klassisches Mandat mit Prüfung und Klage
Der klassische Mandatsweg ist der Maßstab für mittlere und größere Verluste. Eine Kanzlei mit Glücksspielfokus prüft zuerst die Konzessionslage des Anbieters im streitgegenständlichen Zeitraum, gleicht sie mit Liste des Bundesministeriums für Finanzen und Anbieterhistorie ab und bewertet Verjährung, Beleglücken und Zahlungsweg. Erst dann folgt die außergerichtliche Mahnung mit Frist, danach Klage am Wohnsitzgericht – Bezirksgericht bis 15.000 Euro, Landesgericht darüber. Der Verbrauchergerichtsstand nach Verordnung über die gerichtliche Zuständigkeit der Europäischen Union ist in Österreich für Glücksspielrückforderungen anerkannt, die Zustellung ins EU-Ausland läuft über die europäische Zustellungsverordnung.
Die Klage stützt sich auf Paragraph 879, legt den Nettoverlust per Kontoauszügen und Transaktionslisten dar und beantragt Rückzahlung plus Zinsen. Das Gericht prüft die Konzessionsfrage streng. Bei Curaçao-Anbietern ist die Bejahung von Paragraph 879 fast Routine, bei Anbietern mit Malta-Lizenz differenzierter – dort trägt die Anbieterseite Dienstleistungsfreiheit vor, Gerichte wägen Kohärenz und Schutzzweck ab. Die Dauer liegt bei 6 bis 14 Monaten in erster Instanz, mit Berufung und Revision bei 12 bis 24 Monaten. Kosten richten sich nach Rechtsanwaltstarif und Streitwert, Erstphase 400 bis 2.500 Euro, Gerichtskosten und Sachverständiges gesondert. Die vielzitierte ohne Kosten Klage gibt es nicht. Selbst im Obsiegen bleiben Auslagen und Zeit.
Erfahrungen aus 2026 zeigen: Wer lückenlos belegt, hat auch bei Teilrückzahlungen gute Karten. Wer dagegen nur Screenshots einzelner Einzahlungen vorlegt, scheitert an der Nettofrage – das Gericht will Ein- und Auszahlungen vollständig sehen, nicht nur Belastungen. Wer nachweislich in kurzer Zeit hohe Verluste erlitt, sollte das nicht als eigenen Rechtsgrund, sondern als Kontext für die Sittenwidrigkeitsprüfung einbringen – die Kerndogmatik bleibt die fehlende Konzession, nicht die individuelle Motivlage. Die Qualität der Belege schlägt die Dramatik der Geschichte.
Ein guter Anwalt rechnet vor Klage offen die Quote ab: Curaçao mit sauberen Belegen hoch, Malta mit Restrisiko, Verjährung, Vollstreckung. Wer diese Ehrlichkeit vermisst und nur Erfolgsgarantien hört, sollte zweite Meinung einholen. Seriöse Kanzleien benennen auch die Ablehnungsgründe vorab.
Prozessfinanzierung – erfolgsbasiert ohne eigenes Kostenrisiko
Die Finanzierung ist die Brücke für jene, die keinen Kostenvorschuss tragen wollen. Ein Finanzierer prüft Lizenz, Belege, Verjährung und Höhe und übernimmt bei Zusage Anwalts- und Gerichtskosten gegen einen Erlösanteil von 25 bis 35 Prozent im Erfolgsfall. Die Klage läuft im Namen des Spielers, der Finanzierer trägt das Prozessrisiko, teils mit Selbstbehalt je Modell. Bei Niederlage bleibt der Spieler je nach Vertrag von Kosten verschont oder trägt nur einen geringen Anteil – die Klauseln genau lesen.
Die Auswahl ist streng. Curaçao-Fälle mit sauberer Beleglage werden bevorzugt, Fälle mit Malta-Lizenz oder lückenhafte Kontoauszüge werden oft abgelehnt – Ablehnungsquote 30 bis 50 Prozent bei Einreichung. Dauer 9 bis 18 Monate, weil der Finanzierer erst nach gründlicher Prüfung zusagt und dann denselben Klageweg geht wie im klassischen Mandat. Der Vorteil ist klar: Kein Vorschuss, kein Kostenrisiko, professionelle Prozessführung. Der Preis ist der Anteil. Wer 10.000 Euro zurückerhält und 30 Prozent abgibt, behält 7.000. Das ist weniger als im Obsiegen auf eigenes Risiko, aber mehr als eine Ablehnung ohne Finanzierung. Wer 3.000 Euro Streitwert hat, erhält nach Anteil oft nur knapp über 2.000 – rechne das vorher, nicht nachher.
Ein häufiger Irrtum ist die Gleichsetzung von Finanzierung und Garantie. Finanzierung ist Risikoteilung, kein Freibrief. Die Vertragsbedingungen regeln, ob bei Teilerfolg anteilig gekürzt wird, wie Zinsen verteilt werden und ob bei Vergleich ein Mindestanteil fällig wird. Wer den Vertrag nicht liest, hält den Anteil für fix und wundert sich über Abzüge. Umgekehrt gilt: Wer eine solide Nettoaufstellung und frische Kontoauszüge liefert, erhöht die Zusagewahrscheinlichkeit deutlich. Die Finanzierer entscheiden nach Aktenqualität, nicht nach Dringlichkeit. Gute Akten werden schnell zugesagt, schlechte gar nicht.
Forderungskauf und Abtretung – Forderung verkaufen gegen Sofortbetrag
Beim Kauf wird die Forderung abgetreten. Du verkaufst deinen Rückforderungsanspruch an einen Aufkäufer, erhältst 60 bis 80 Prozent des Nennwerts als Sofortbetrag binnen zwei bis vier Wochen und trittst alle Rechte ab. Der Käufer klagt auf eigenes Risiko und behält den Mehrerlös. Die Abtretung folgt Paragraph 1392 Allgemeines Bürgerliches Gesetzbuch, die Anzeige an den Schuldner erfolgt schriftlich. Du bist aus dem Verfahren raus – keine Schriftsätze, keine Termine, keine Vollstreckungsfragen.
Der Reiz liegt in der Sofortliquidität. Wer 8.000 Euro Nettoverlust hat und 70 Prozent erhält, bekommt 5.600 Euro schnell, ohne Prozessjahre. Der Abschlag von 20 bis 40 Prozent ist der Preis für Zeit und Risikoübernahme, insbesondere für die Vollstreckung bei Curaçao-Gesellschaften, die im Ausland sitzen. Die Prüfung ist identisch streng wie bei der Finanzierung: Verjährung, Beleglücken, Malta-Risiko und geringe Verlusthöhen führen zur Ablehnung. Wer nur PayPal-Zahlungen ohne Kontoauszüge vorlegt, fällt durch. Wer dagegen Ein- und Auszahlungen lückenlos über Bank und Karte belegen kann, wird schnell bedient. Die Auszahlung erfolgt nach Abtretung kurzfristig, die Prüfung selbst dauert ein bis drei Wochen.
Erfahrungen zeigen, dass Aufkäufer bei Curaçao-Fällen großzügiger kalkulieren als bei Malta. Der Grund ist die höhere stattgebende Quote und die geübte Vollstreckungsroute über Vermögen in der Europäischen Union oder über Zahlungsdienstleister. Bei Malta ist der Abschlag höher oder es kommt kein Angebot. Wer den Sofortbetrag als geschenkt missversteht, übersieht die Abtretungswirkung: Nach Kauf kannst du nicht erneut klagen, auch nicht auf den Rest. Einmal abgetreten, bleibt abgetreten. Das ist kein Nachteil, nur eine Entscheidung für Zeit gegen Höhe. Wer Zeit braucht, nimmt den Abschlag bewusst. Wer Höhe maximieren will, klagt selbst und trägt das Risiko. Wer dazwischen steht, vergleicht den Effektiverlös nach Abschlag und nach Finanzierungsanteil – und wählt nicht nach Bauchgefühl, sondern nach Netto, das am Ende auf dem Konto landet.
Rückbuchung und Zahlungsdienst – Bank, Kreditkarte, PayPal, Klarna und Trustly
Der Zahlungsweg ist die Abkürzung, wenn die Frist noch offen ist. Für Kartenzahlungen gilt im Kartennetz eine Frist von etwa 120 Tagen ab Belastung, für PayPal 180 Tage Käuferschutz. Klarna als Sofortüberweisung ist keine Kartenrückbuchung, sondern ein Forderungseinwand beim Zahlungsdienstleister. Trustly als Open-Banking-Dienst und Paysafecard als Prepaid-Guthaben bieten keine klassische Rückbuchung. Dort bleibt nur der Zivilweg nach Paragraph 879. Wer die Fristen verpasst, hat die Abkürzung verpasst – dann hilft nur noch die Klage.
In der Praxis ist die Rückbuchungsquote für Glücksspiel in Österreich niedrig. Banken prüfen, ob die Transaktion autorisiert war – und sie war es, du hast sie freigegeben. Der Einwand Glücksspiel ohne Konzession wird im Zahlungsdienstrecht selten als Rückbuchungsgrund anerkannt, selbst wenn der Vertrag nach Paragraph 879 nichtig ist. PayPal schließt Glücksspiel teils ausdrücklich vom Käuferschutz aus, Klarna verweist auf die Rolle als Zahlungsabwickler und die Notwendigkeit, den Anspruch zivil durchzusetzen. Trustly erklärt, die Zahlung sei als Überweisung ausgeführt und nicht per Kartennetz stornierbar. Paysafecard verweist auf das Guthabenmodell ohne Rückbuchung. Wer also Monate nach der Zahlung eine Rückbuchung versucht, erhält meist den Verweis auf den Klageweg. Die Banken entscheiden nach Kartenregeln, nicht nach Paragraph 879. Deshalb ist die Quote niedrig.
Trotzdem lohnt der Versuch innerhalb der Frist, weil er ohne Kosten ist und parallel zur Vorbereitung der Klage laufen kann. Reiche Kontoauszüge, Transaktionskennungen, Anbieterzuordnung und den Hinweis auf fehlende österreichische Konzession ein. Erwarte keine Quote wie bei Warenbetrug – dort liegt Rückbuchung deutlich höher. Hier ist es der schnelle Test, nicht die Lösung. Wer außerhalb der Frist ist, spart sich den Antrag und konzentriert sich auf die saubere Klage mit Belegen. Zeit ist hier im wörtlichen Sinn Geld.
Brauche ich einen Anwalt oder reicht ein Musterbrief ohne Anwalt?
Für kleine Beträge und als Vorstufe reicht ein sauberer Musterbrief ohne Anwalt, oft aber nur mit Ablehnung oder ohne Antwort. Für mittlere und größere Nettoverluste trägt das Mandat mit Anwalt, Finanzierung oder Forderungskauf deutlich mehr – dort liegen die stattgebenden Quoten, dafür Kosten, Dauer und Belegpflicht. Der Eigenbrief ist Start, nicht Ziel.
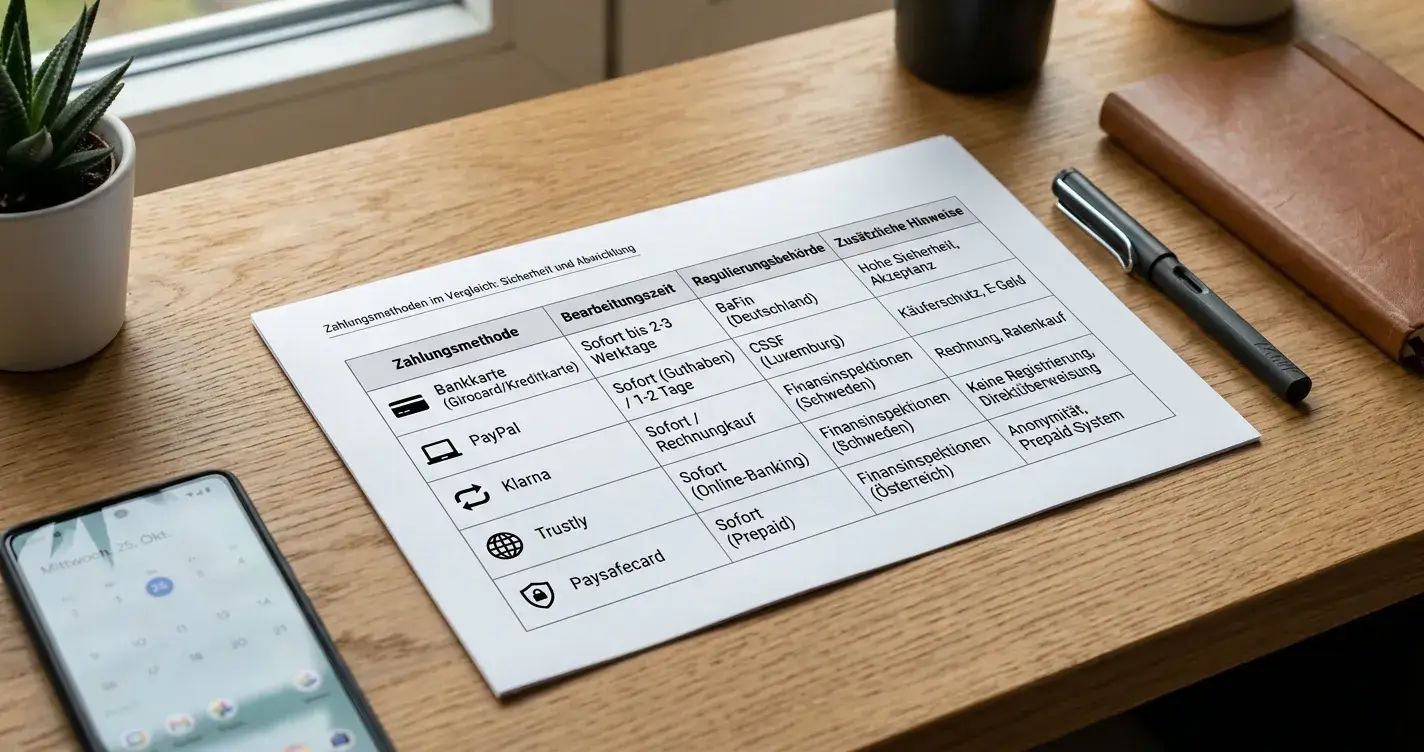
Zahlungsweg entscheidet – Bank, Kreditkarte, PayPal, Klarna, Trustly, Paysafecard
Der Zahlungsweg entscheidet über Tempo, Stelle und Erfolgslogik. Die Matrix zeigt, wo du ansetzt, welche Frist gilt, welche Unterlagen du brauchst und wie hoch die Erfolgsaussicht für Glücksspielrückforderungen in Österreich realistisch ist. Sie ersetzt keine Rechtsberatung, aber sie verhindert den häufigsten Fehler: den falschen Antrag bei der falschen Stelle zur falschen Zeit. Wer die Methoden vermischt, verliert Zeit – und Zeit ist Verjährung. Die drei Jahre laufen leise mit, während du auf Antwort des Zahlungsdienstes wartest.
| Methode | Stelle | Frist | Unterlagen | Erfolgslogik AT |
|---|---|---|---|---|
| Bank und Kreditkarte Visa, Mastercard | Kartenausgebende Bank, Abteilung für beanstandete Kartentransaktion | 120 Tage ab Belastung | Kontoauszüge, Belastungsbelege, Transaktionskennungen, Anbieterzuordnung | Niedrig für Glücksspiel, selten als Kartenmissbrauch anerkannt |
| PayPal | PayPal Käuferschutz | 180 Tage ab Zahlung | PayPal-Transaktionsliste, Kontoauszüge, Nachweis Glücksspielzahlung | Niedrig, Glücksspiel teils ausgeschlossen |
| Klarna und Sofortüberweisung | Klarna Bank, Einwand Stelle | Kein Kartenrückbuchung, Einwand individuell | Kontoauszüge, Klarna-Belege, Überweisungsnachweise | Kein klassischer Rückbuchung, Verweis auf Zivilklage |
| Trustly | Trustly Support, dann Zivilweg | Keine Rückbuchung | Kontoauszüge, Trustly-Kennungen | Keine Rückbuchung, nur Klage nach Paragraph 879 |
| Paysafecard | Paysafecard, dann Zivilweg | Keine Rückbuchung | Guthabenbelege, Einlösungnachweise | Keine Rückbuchung, nur Klage |
Wer innerhalb der Kartenfrist liegt, stellt den Antrag bei der Bank mit dem Formular für beanstandete Kartentransaktion. Grund nicht mit Warenbetrug verwechseln – hier geht es um mutmaßlich rechtswidrige Glücksspieltransaktion ohne Konzession. Lege die fehlende österreichische Konzession als Kontext bei, aber erwarte keine rechtliche Prüfung durch die Bank. Banken entscheiden nach Kartenregeln, nicht nach Paragraph 879. Deshalb ist die Quote niedrig. Das Gleiche gilt für PayPal. Der Käuferschutz ist auf Waren und Dienstleistungen zugeschnitten, nicht auf Glücksspielverträge. Selbst innerhalb von 180 Tagen führt der Antrag oft zur Verweisung auf den ordentlichen Rechtsweg.
Klarna prüft den Einwand als Zahlungsdienst, storniert aber keine Sofortüberweisung per Knopfdruck. Trustly verweist konsequent auf die Überweisungslogik. Paysafecard hat kein Rückbuchungsmodell. Wer über diese Kanäle gespielt hat, sollte gar nicht erst Wochen mit Zahlungsanträgen verlieren, sondern direkt die Klagevorbereitung starten und die Verjährung wahren. Die Zahlungswegroute ist der Sprint, der Zivilweg der Marathon. Nur wer beides versteht, setzt die Mittel richtig ein – und erkennt, wann der Sprint schon vorbei ist. Innerhalb der Frist probieren, außerhalb nicht verzetteln. Parallel die Klage vorbereiten, saubere Nettoaufstellung erstellen und die Verjährung schriftlich wahren. Wer parallel handelt, verliert keine Fristen und hält beide Gleise offen – Zahlungsweg und Zivilklage.
Ein praktischer Hinweis: Lege bei Bank und PayPal nie nur die Einzahlungen vor. Die Gegenseite verlangt die Gesamtbetrachtung. Wer nur Belastungen zeigt, wirkt selektiv. Wer Ein- und Auszahlungen je Anbieter sauber trennt, wirkt belastbar. Das gilt auch für die spätere Klage – die Nettoaufstellung ist das Herzstück. Ohne sie wirkt jeder Antrag dünn, egal wie gut die Rechtslage ist.
Hilft Rückbuchung über Bank, Kreditkarte oder PayPal bei Casino-Zahlungen?
Innerhalb von 120 Tagen bei Karten und 180 Tagen bei PayPal kannst du eine Rückbuchung beim Zahlungsdienst versuchen, die Erfolgsquote für Glücksspiel in Österreich ist aber niedrig. Banken und PayPal prüfen Karten- und Käuferschutzregeln, nicht Paragraph 879. Außerhalb der Frist bleibt nur die Zivilklage nach Glücksspielgesetz und Allgemeinem Bürgerlichem Gesetzbuch.
Curaçao gegen Malta – Urteile, Oberster Gerichtshof, Europäischer Gerichtshof und die österreichische Konzessionsfrage
Die Lizenz ist kein Etikett, sie ist das Tatbestandsmerkmal. In Österreich entscheidet allein, ob der Anbieter im Spielzeitraum eine Konzession nach Glücksspielgesetz hatte. Curaçao-Fälle sind fast immer ohne österreichische Konzession, daher greift Paragraph 879 regelmäßig und die stattgebende Quote liegt hoch. Malta-Fälle mit Lizenz der Malta Gaming Authority werden von Gerichten differenzierter behandelt, weil die Gegenseite die Dienstleistungsfreiheit der Europäischen Union ins Feld führt und die Kohärenz des österreichischen Monopols prüft. Die Quote sinkt, die Begründungslast steigt, die Vollstreckung ist dennoch über Vermögen in der Europäischen Union leichter als bei Curaçao. Wer Erfahrungen vergleicht, sollte genau hier lesen. Viele Berichte vermischen Curaçao- und Malta-Fälle und erzeugen falsche Erwartungen. Erst Lizenz, dann Zeitraum, dann Belege – so entsteht eine belastbare Quote.
Der Oberste Gerichtshof hat 2022 bis 2024 die Rückforderungslinie für Offshore-Fälle bestätigt. Fehlende österreichische Konzession führt zur Nichtigkeit, Rückabwicklung netto, Verjährung drei Jahre ab Kenntnis. Der Europäische Gerichtshof hat das österreichische Monopol in Dickinger und Ömer sowie Engelmann grundsätzlich für zulässig erklärt, wenn es kohärent dem Spielerschutz dient, und in Pfleger die Prüfung der tatsächlichen Schutzwirkung betont. Genau darauf stellen österreichische Gerichte ab: Sie bejahen den Schutzzweck des Glücksspielgesetzes, verneinen die Konzession beim Offshore-Anbieter und ziehen daraus die Nichtigkeit nach Paragraph 879. Anbieter mit Malta-Lizenz versuchen, diese Prüfung mit Verweis auf ihre EU-Lizenz aufzubrechen – mit unterschiedlichem Erfolg je nach Tatsachenfeststellung.
| Lizenz | Österreichische Konzession nötig? | Paragraph 879 greift? | Quote AT | Vollstreckung |
|---|---|---|---|---|
| Curaçao 8048/JAZ und Verwandte | Ja, ohne österreichische Konzession nichtig | Ja, regelmäßig bejaht | 70–90 % stattgebend | Schwieriger, oft über Zahlungsdienstleister und Vermögen in der Europäischen Union |
| Malta MGA | Ja, trotz Malta braucht es österreichische Konzession | Differenziert, je nach Kohärenzprüfung | 30–60 % je Sachverhalt | Leichter über Sitz in der Europäischen Union |
| win2day AT | Liegt vor | Nein | Keine Rückforderung | — |
Die Wahl des Gerichtsorts ist in Österreich geklärt: Verbrauchergerichtsstand am Wohnsitz ist für Glücksspielrückforderungen anerkannt. Du klagst in Österreich, nicht in Curaçao oder Malta. Die Gegenseite mag anderes behaupten, die Rechtsprechung stützt den österreichischen Weg. Für die Vollstreckung ist dennoch relevant, wo Vermögen liegt – bei Malta oft in der Europäischen Union, bei Curaçao über Zahlungsdienstleister und kontinentale Vermögenswerte. Wer das verwechselt, gewinnt das Urteil und verliert die Vollstreckung. Auch das ist Erfahrung, nicht nur Rechtsfrage.
Ein Wort zur Spielart Spielsucht: Sie begründet keinen eigenen Rückforderungsgrund. Gerichte prüfen die Konzession, nicht die Motivlage. Spielsucht kann als Kontext für die Sittenwidrigkeitsprüfung einfließen, trägt aber allein keine Klage. Wer seine Verluste allein mit Spielsucht begründet, ohne die Konzessionsfrage zu stellen, läuft ins Leere. Umgekehrt gilt: Auch ohne Spielsucht greift Paragraph 879, wenn die Konzession fehlt. Die Konzession ist der Anker, nicht die persönliche Geschichte.
Wie unterscheiden sich Curaçao- und Malta-Fälle bei Geld zurück?
Curaçao-Fälle gelten in Österreich als fast immer ohne Konzession und gewinnen nach Paragraph 879 mit 70 bis 90 Prozent Quote, aber die Vollstreckung ist zäher. Malta-Fälle mit Lizenz der Malta Gaming Authority werden wegen Dienstleistungsfreiheit strenger geprüft, die Quote liegt bei 30 bis 60 Prozent, die Vollstreckung über Sitz in der Europäischen Union ist dafür leichter.
Vorlage und Unterlagen – Musterbrief richtig nutzen
Der Musterbrief ist kein Zaubertext, sondern Checkliste. Er führt dich durch die Pflichtfelder, die Gerichte und Finanzierer sehen wollen. Anbietername und Gesellschaft, Zeitraum von bis, Einzahlungen, Auszahlungen, Boni, Nettoverlust, Zielkonto, Frist 14 Tage, Unterschrift. Dazu die Anlagen: Kontoauszüge lückenlos für den Zeitraum, Transaktionsliste der Karten- und E-Wallet-Zahlungen, Spielhistorie sofern verfügbar, Identitätskopie nur wenn verlangt. Versand per Einschreiben, Frist kalendergenau, Belegsicherung. Ohne diese Triade wirkt jedes Schreiben dünn.
Die Feldhilfe für Österreich ist simpel: Zeitraum nicht raten, sondern aus Kontoauszügen ableiten. Netto nicht schätzen, sondern rechnen: Summe Einzahlungen abzüglich Summe Auszahlungen und gutgeschriebener Boni, die tatsächlich ausgezahlt wurden. Zielkonto nicht vergessen – ohne Zielkonto keine Zahlung. Frist 14 Tage ab Zugang, nicht ab Absendung. Unterschrift eigenhändig, keine digitale Kritzelei ohne qualifizierte Signatur. Wer per Post schickt, nutzt Einschreiben mit Rückschein. Wer per E-Mail schickt, hängt Portable Document Format mit Anlagen an und bewahrt Sendeprotokoll. Wer den Anbieter nicht sauber identifizieren kann, nutzt Handelsregisterauszug, Impressum und Zahlungsempfänger aus dem Kontoauszug – oft steht dort ein Zahlungsdienstleister, nicht der Casinoname.
Ein guter Musterbrief enthält auch den Satz zur Verjährungswahrung und zur Bereitschaft, bei Nichtzahlung Klage zu erheben – sachlich, ohne Drohgebärden. Und er enthält das Angebot, bei Teileinigung auf netto zu vergleichen. Das ist kein Nachgeben, sondern Verhandlungsmasse. Viele außergerichtliche Einigungen scheitern nicht am Recht, sondern am Ton. Wer sachlich bleibt, erhöht die Antwortchance. Wer mit sofort und Anzeige wedelt, erhält Standardablehnung – eine denkbar teure Abkürzung. Ein sachlicher Ton kostet nichts und bringt oft die einzige Antwort, die du außergerichtlich bekommst. Genau dieser Ton entscheidet, ob der Gegner überhaupt in einen Vergleich eintritt oder direkt auf Klage wartet. Wer sachlich bleibt, signalisiert Prozessbereitschaft ohne Polemik – das erhöht die Vergleichsquote außergerichtlich deutlich.
Wer den Musterbrief als Vorlage nutzt, sollte ihn anpassen, nicht blind kopieren. Füge die konkreten Transaktionskennungen je Zahlungsweg ein, nenne den Zeitraum je Anbieter getrennt und beziffere den Nettoverlust je Anbieter. Pauschale Sammelbeträge wirken unglaubwürdig. Getrennte Aufstellungen je Anbieter wirken professionell und erleichtern dem Gericht später die Prüfung. Das gilt auch für mehrere Karten: Jede Karte getrennt aufführen, nicht vermischen.
Welche Unterlagen und welcher Musterbrief funktionieren in Österreich?
Ein österreichischer Musterbrief mit Anbieter, Zeitraum, Nettoverlust Einzahlungen abzüglich Auszahlungen, Zielkonto, Frist 14 Tagen und Unterschrift plus lückenlose Kontoauszüge, Transaktionsliste und Spielhistorie funktioniert. Versand per Einschreiben. Entscheidend ist netto statt brutto rechnen und den Zeitraum aus Belegen ableiten.
Dauer, Kosten und Verjährung – Zeitachse und Ausschluss
Die Zeitachse ist der heimliche Entscheider. Wer die Verjährung verpasst, verliert vor dem ersten Schreiben. In Österreich beträgt die Verjährung für Paragraph 879 drei Jahre ab Kenntnis von Schaden und Anspruchsgrund. Kenntnis meint: Du weißt, dass du ohne Konzession gespielt hast und wer dein Gegner ist. Die Gerichte stellen hier nicht auf das erste Spiel, sondern auf die Erkennbarkeit der Rechtslage ab – wer 2026 erstmals die Konzessionsfrage erkennt, hat 2026 die Uhr gestartet, nicht im Jahr der Einzahlung. Trotzdem gilt: Je länger du wartest, desto höher das Risiko von Verwirkung und Beweisverlust. Kontoauszüge älter als drei Jahre sind schwerer zu beschaffen, Spielhistorien werden gelöscht. Wer also lange wartet, verliert nicht nur Zeit, sondern Beweise.
Die Kostenarten trennen sich sauber. Anwalt nach Rechtsanwaltstarif und Streitwert, Gerichtskosten nach Gerichtsgebührengesetz, Sachverständiges selten, Finanzierungsanteil 25 bis 35 Prozent, Forderungskaufabschlag 20 bis 40 Prozent. Außergerichtlich zahlst du Porto, mit Anwalt die Erstphase 400 bis 2.500 Euro, prozessfinanziert keinen Vorschuss, beim Verkauf erhältst du 60 bis 80 Prozent sofort. Dauer außergerichtlich 2 bis 6 Wochen, erste Instanz 6 bis 14 Monate, mit Berufung 12 bis 24 Monate, Finanzierung 9 bis 18 Monate, Kauf 1 bis 4 Wochen bis Auszahlung. Wer sofortige ohne Kosten Versprechen liest, sollte den Abschlag dagegenhalten. Zwischen ohne Kosten und tatsächlich erhalten liegt oft ein Drittel des Nettobetrags. Die ohne Kosten Rückholung entpuppt sich als Abschlag, nicht als Geschenk. Die vermeintlich gratis Erstattung ist bei fehlender Kontrolle schnell teurer als jede Anwaltsrechnung, weil sie den nächsten Einsatz mitfinanziert. Wer hier Kontrolle behält, nutzt die Rückzahlung als Schlussstrich, nicht als Startguthaben.
| Weg | Kosten | Risiko | Abschlag | Dauer |
|---|---|---|---|---|
| Ohne Anwalt – Musterbrief | 5–15 Euro | Gering, nur Zeit | Kein Abschlag | 2–6 Wochen |
| Mit Anwalt – Klage | 400–2.500 Euro plus Gericht | Streitwertrisiko, bei Obsiegen Ersatz | Kein Abschlag, Zinsen möglich | 6–14 Monate, 12–24 mit Rechtsmittel |
| Prozessfinanzierung | Kein Vorschuss | Gering, Anteil bei Obsiegen | 25–35 % Erlösanteil | 9–18 Monate |
| Forderungskauf | Kein Vorschuss | Kein Prozess, aber Abschlag fix | 20–40 % Abschlag, 60–80 % Sofort | 1–4 Wochen |
| Rückbuchung und Zahlungsdienst | Keine Gerichtskosten | Gering, aber Quote niedrig | Kein Abschlag | 2–8 Wochen |
Die Praxisempfehlung ist nüchtern: Unter 3.000 Euro Nettoverlust lohnt die Klage auf eigenes Risiko selten, außer du hast perfekte Belege und Curaçao-Sachverhalt. Zwischen 3.000 und 15.000 Euro trägt das Mandat oder die Finanzierung, darüber ist die Finanzierung oft die ruhigere Wahl. Wer Sofortbetrag braucht, nimmt den Kauf und akzeptiert den Abschlag bewusst. Wer Zeit hat und maximalen Erlös will, klagt selbst und trägt das Risiko. Beides ist legitim, solange die Entscheidung auf Zahlen beruht und nicht auf Werbeversprechen. Wer dagegen auf sofortige Sofortentschädigung hofft, verwechselt Marketing mit Recht. Es gibt keine Sofortentschädigung per Knopfdruck.
Ein Wort zur Verjährungsfalle: Viele verwechseln Verjährung mit Verwirkung. Verjährung ist die harte Drei-Jahres-Grenze ab Kenntnis. Verwirkung ist das Zuwarten trotz Kenntnis über lange Zeit, das als treuwidrig gewertet werden kann. Beide beenden den Anspruch. Wer also seit Jahren weiß, dass der Anbieter keine Konzession hatte, und nichts unternimmt, riskiert beides. Die Uhr tickt leise, aber unerbittlich.
Wie lange dauert die Rückforderung und was kostet sie je Weg?
Außergerichtlich 2 bis 6 Wochen für 5 bis 15 Euro, mit Anwalt 6 bis 14 Monate für 400 bis 2.500 Euro plus Gericht, prozessfinanziert 9 bis 18 Monate gegen 25 bis 35 Prozent Anteil, Forderungskauf 1 bis 4 Wochen mit 20 bis 40 Prozent Abschlag und 60 bis 80 Prozent Sofortbetrag. Maßgeblich bleiben Nettohöhe, Belege und Verjährung.
Wann lohnt es sich nicht – Verjährung, Verwirkung und Risiko Anbieter fordert zurück
Nicht jeder Fall trägt. Die Ausschlussgründe sind klar benennbar: Verjährung nach drei Jahren ab Kenntnis, Verwirkung bei langem Zuwarten trotz Kenntnis, fehlende Belege, reine win2day-Verluste, Entreicherungseinwand wenn Auszahlungen verschwiegen wurden, und der Sonderfall des Lizenzwechsels. Dass ein Anbieter heute eine österreichische Konzession hätte, heilt die fehlende Konzession im alten Spielzeitraum nicht. Gerichte stellen auf den Zeitraum der streitgegenständlichen Einzahlungen ab, nicht auf den Status heute. Wer also 2022 bei einem Curaçao-Anbieter spielte, der 2024 angeblich neu lizenziert wurde, behält den Anspruch für 2022. Der Stichtag ist das Spiel, nicht die heutige Lizenz.
Das Risiko, dass der Anbieter Geld zurückfordert, geistert durch Foren. Gemeint ist die Gegenforderung auf Auszahlungen und Boni, die der Anbieter als Entreicherung oder Saldierung einwendet. In der Praxis kürzt das Gericht den Nettoanspruch, statt eine eigene Klage des Anbieters zuzulassen. Wer Auszahlungen verschweigt, liefert genau diese Angriffsfläche. Wer netto rechnet und Auszahlungen offenlegt, nimmt dem Einwand den Wind. Anders liegt es, wenn du Auszahlungen erschlichen oder Bonusmissbrauch betrieben hast – dort kann der Anbieter tatsächlich Gegenansprüche prüfen. Das sind Randfälle, aber sie erklären, warum saubere Aufstellung so wichtig ist. Ehrlichkeit in der Aufstellung ist hier kein Moral-, sondern ein Erfolgsfaktor.
Ein weiterer Ausschluss ist die fehlende Zuordnung. Wenn du über mehrere Anbieter, mehrere Karten und mehrere Wallets gespielt hast und die Belege nicht zuordnen kannst, sinkt die Durchsetzbarkeit. Gerichte verlangen Zuordnung, nicht Behauptung. Wer dagegen Ein- und Auszahlungen je Anbieter sauber trennen kann, erhöht die Quote deutlich. Dasselbe gilt für Paysafecard und Trustly ohne Kontoauszüge: Ohne Belegkette kein Anspruch, egal wie gut die Rechtslage wäre. Erfahrung heißt hier nicht Gefühl, sondern Belegdichte. Wer die Belege hat, hat die Verhandlung. Wer sie nicht hat, hat nur die These. Dasselbe gilt für die Vollstreckung: Ein stattgebendes Urteil nützt wenig, wenn kein Vermögen in der Europäischen Union greifbar ist. Deshalb prüfen erfahrene Kanzleien vor Klage nicht nur die Konzession, sondern auch den Sitz, die Zahlungsdienstleister und die Vollstreckungsroute. Wer dort blind klagt, gewinnt Papier und verliert Geld. Deshalb gewichten Finanzierer nicht nur die Quote, sondern auch den Sitz und die Zahlungsströme des Anbieters – eine Dimension, die viele Eigenkläger unterschätzen.
Ein oft übersehener Ausschluss ist die Bagatellgrenze der Finanzierer. Viele Aufkäufer lehnen Forderungen unter 2.000 bis 3.000 Euro ab, weil der Aufwand die Marge frisst. Wer darunter liegt, bleibt auf Eigenbrief und Anwaltsklage mit Kostenrisiko angewiesen. Auch das ist Erfahrung, nicht Rechtsfrage. Und wer bei win2day geblieben ist, hat ohnehin keinen Paragraph-879-Anspruch – dort ist die Konzession vorhanden.
Wann verjährt der Anspruch und welche Ausschlussgründe gibt es?
Der Anspruch verjährt in Österreich drei Jahre ab Kenntnis von Schaden und fehlender Konzession. Ausschlussgründe sind Verwirkung bei langem Zuwarten, fehlende Belege, reine win2day-Fälle, Entreicherung bei verschwiegenen Auszahlungen und fehlende Zuordnung – Lizenzwechsel heute heilt die alte Nichtigkeit nicht.
Was bei Klarna, Sofortüberweisung, Trustly und Paysafecard anders ist
Klarna mit Sofortüberweisung ist in Österreich der häufigste Zahlungsweg für Casino-Einzahlungen und zugleich der missverstandenste. Viele erwarten den gleichen Rückbuchung wie bei Kreditkarten. Den gibt es nicht. Klarna wickelt die Sofortüberweisung als Überweisung ab, nicht als Kartentransaktion. Eine Rückbuchung nach Kartenregeln ist damit ausgeschlossen. Möglich ist ein Einwand bei der Klarna Bank, die den Fall prüft und meist auf den Zivilweg verweist. Der Verweis ist kein Abwimmeln, sondern Systemlogik: Die Zahlung war autorisiert, die Nichtigkeit nach Paragraph 879 betrifft den Glücksspielvertrag, nicht die Zahlungsabwicklung. Deshalb bleibt die Klage der tragende Weg, Klarna flankiert nur.
Trustly funktioniert als Open-Banking-Dienst und stößt die Überweisung direkt aus dem Bankkonto an. Es gibt kein Kartennetz, das eine Rückbuchung tragen könnte. Anträge bei Trustly enden regelmäßig mit dem Hinweis, die Zahlung sei ausgeführt und nur gerichtlich rückabwickelbar. Paysafecard als Prepaid-Guthaben kennt ebenfalls keine Rückbuchung. Wer dort Guthaben eingelöst hat, hat keinen Zahlungspartner, der eine Transaktion zurückholen könnte. Auch hier bleibt nur die Klage gegen den Anbieter, nicht gegen den Guthabengeber. Wer über diese Kanäle gespielt hat, sollte gar nicht erst Wochen mit Zahlungsanträgen verlieren, sondern direkt die Klagevorbereitung starten und die Verjährung wahren. Zeit ist hier wörtlich Verjährung.
Für die Praxis heißt das: Ordne deine Einzahlungen nach Zahlungsweg, bevor du den Weg wählst. Kartenzahlungen innerhalb der Frist: Rückbuchung versuchen, parallel Klage vorbereiten. Klarna, Trustly, Paysafecard: Direkt in den Paragraph-879-Pfad, Belege sichern, außergerichtlich mahnen, dann klagen oder finanzieren. Wer die Methoden vermischt, verliert Zeit – und Zeit ist Verjährung. Die Matrix im vorherigen Abschnitt zeigt das auf einen Blick. Und wer bei Trustly oder Paysafecard auf Rückbuchung hofft, sollte die Erwartung sofort korrigieren: Dort gibt es keine.
Was ist bei Klarna, Sofortüberweisung, Trustly und Paysafecard anders?
Klarna und Sofortüberweisung bieten keinen Karten-Rückbuchung, nur einen Einwand mit Verweis auf den Zivilweg. Trustly und Paysafecard kennen keine Rückbuchung und verweisen auf die Klage nach Paragraph 879. Wer über diese Wege zahlte, startet direkt in den Paragraph-879-Pfad statt auf Zahlungsrückbuchung zu hoffen.
Verantwortungsvolles Spielen
Eine Rückforderung ist kein Freibrief für die nächste Einzahlung. Sie klärt die Vergangenheit, nicht die Zukunft. Wer nach der Rückzahlung ohne Limits weiterspielt, erzeugt den nächsten Fall und die nächste Verjährungsuhr. Richte nach Abschluss Einzahlungslimits, Einsatzlimits und Sitzungssgrenzen ein, bevor du erneut spielst. win2day bietet diese Werkzeuge ohnehin, Anbieter mit deutscher Lizenz müssen sie bereitstellen. Selbst bei Anbietern ohne Lizenz gilt: Limit schlägt Hoffnung. Einzahlungslimit vor dem ersten Spiel setzen – nicht nach dem ersten Verlust, wenn die Aufregung den Entschluss verwässert. Wer Hilfe braucht, findet in Österreich vertrauliche Beratung bei der Spielsuchthilfe unter 0800 202 044, bei Anonyme Spieler mit Treffen in Wien, Graz, Linz, Salzburg und Innsbruck sowie bei Schuldnerberatung und psychosozialen Diensten im Bundesland. Verantwortung endet nicht beim Urteil. Sie beginnt dort.
Wer merkt, dass er trotz Limits wieder in alte Muster kippt, sollte erneut Schutz suchen. Eine Selbstsperre mit realistischem Verfallsdatum ist oft klüger als eine unbefristete, die später wieder aufgehoben werden muss. Und wer eine Rückzahlung als geschenktes Guthaben missversteht, hat aus der Erfahrung nichts gelernt – die ohne Maß schnell teurer wird als jede Anwaltsrechnung. Die "gratis" Erstattung entpuppt sich bei fehlender Kontrolle als Einladung zum nächsten Verlust. Kontrolle schlägt Ertrag, wenn der Ertrag nur den nächsten Einsatz finanziert. Wer nach Rückzahlung Limits setzt, bevor die erste neue Einzahlung erfolgt, bricht genau dieses Muster. Wer dagegen die Erstattung als frei interpretiert, schreibt den nächsten Fall selbst. Die gratis Illusion endet dort, wo die nächste Verjährungsuhr beginnt.
Erstellt vom Redaktionsteam „Ausland Casino AT”.